Utána jártunk, mi van az aranykonvojjal kapcsolatos hatósági eljárás mögött
A legfontosabb kiindulópont az ügyben, hogy a március 5-i intézkedés jogszerűsége nem azon múlik, hogy a pénzmosás gyanúja a későbbiekben igazolódott-e. De akkor min?
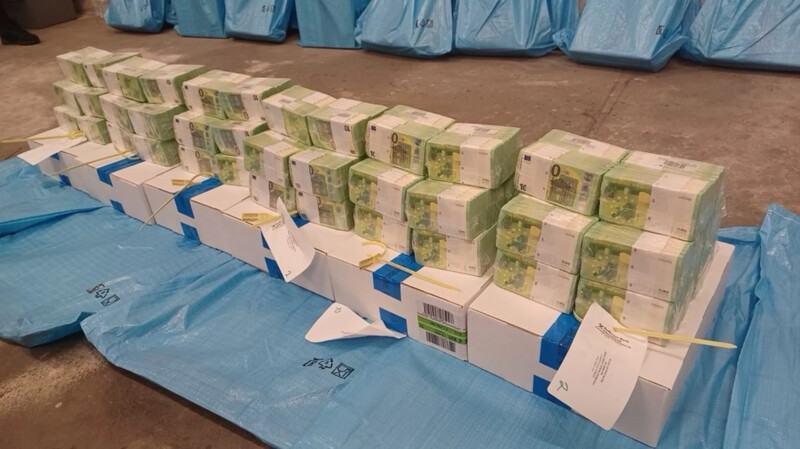
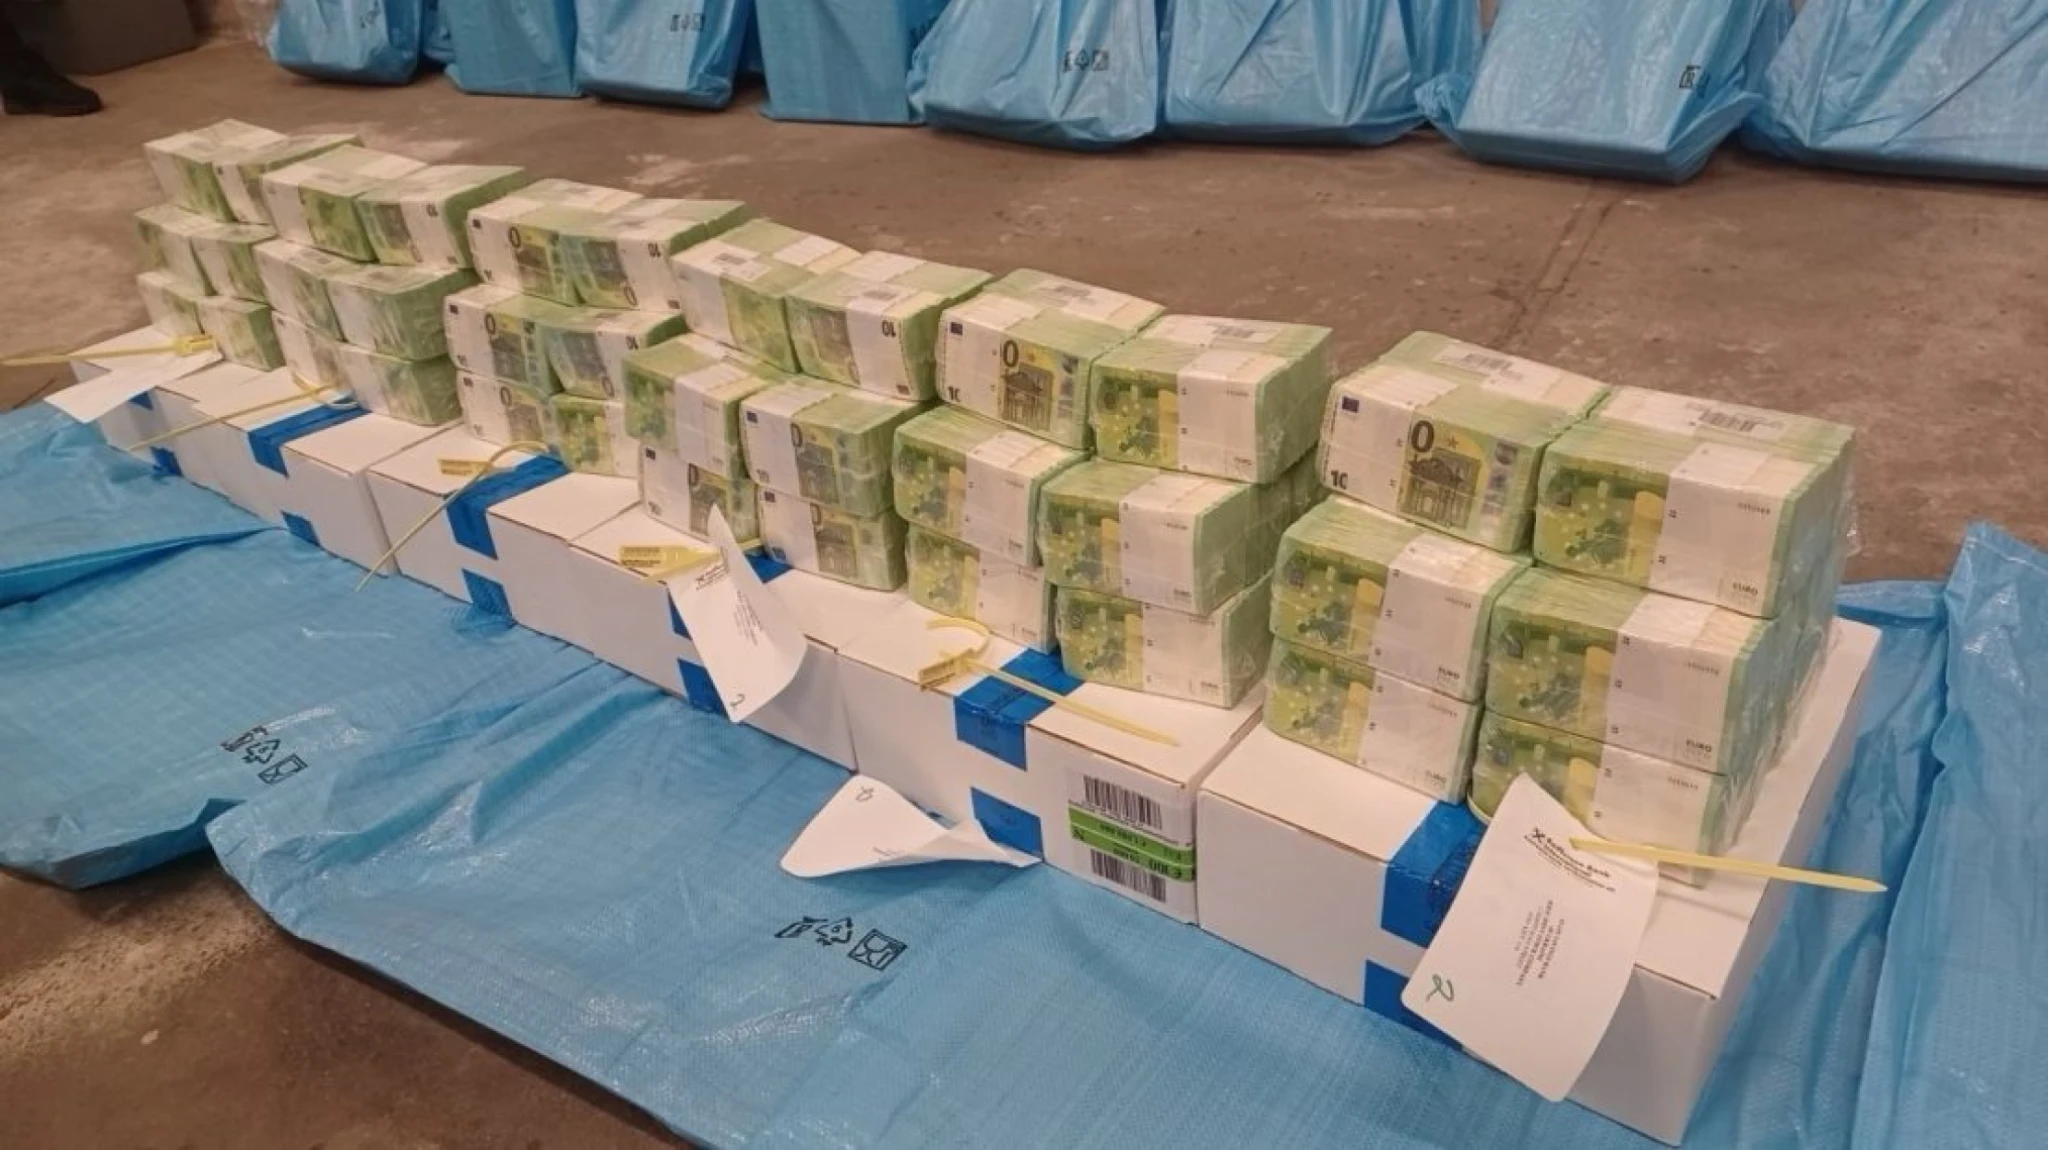
A magyar büntetőeljárási jog, az Alaptörvény személyi szabadságot védő gyakorlata és az emberi jogi bíróságok mércéje ugyanazt a kérdést teszi fel: az intézkedés pillanatában milyen adatok álltak a hatóság rendelkezésére. A kiinduló tényállás ehhez képest közismert: a Terrorelhárítási Központ (TEK) és a Nemzeti Adó- és Vámhivatal (NAV) az M0-s autóút alacskai pihenőjénél megállított két, Ausztriából Ukrajnába tartó páncélozott pénzszállítót. A rakomány 40 millió dollárból, 35 millió euróból és 9 kilogramm aranyból állt; a szállítmány címzettje az ukrán állami Oschadbank, kiindulópontja pedig a bécsi Raiffeisen Bank volt. Hét ukrán állampolgárt előállítottak, a vagyont lefoglalták. A hatósági intézkedést elindító jelzés az Alkotmányvédelmi Hivatalhoz (AH) volt sajtóhírek alapján köthető.
A NAV által lefolytatott pénzmosási eljárást augusztusban bűncselekmény hiányában megszüntették, miután a két érintett bank az ügyletet teljes körűen dokumentálta. Ezt követően, októberre egy másik szál jutott el a Központi Nyomozó Főügyészséghez (KNYF), mégpedig jogellenes fogvatartás és közokirat-hamisítás gyanúja miatt. Gyanúsítottként szerepel sajtóértesülések alapján a TEK volt főigazgatója, egy volt titkosszolgálati vezető és három rendőr.
A büntetőeljárásról szóló törvény értelmében a nyomozás megindításához nem lezárt, teljes bizonyításra, hanem megalapozott gyanúra van szükség. Ezt a gyanút kizárólag az intézkedés pillanatában ismert adatokra szabad vetíteni. A bűncselekmény hiánya miatti későbbi megszüntetés csupán azt mondja ki, hogy a vizsgálat lezárásakor a tényállás nem volt fenntartható, azt viszont nem, hogy az eljárás megindulásakor a gyanú eleve alaptalan vagy színlelt volt.
A bírói gyakorlat az előállítások, házkutatások és lefoglalások során következetesen ezt az ex ante (az esemény előtti információkra alapozott) mércét alkalmazza. Ennek az ellenkezője azt jelentené, hogy minden eredménytelenül záruló nyomozás automatikusan hivatali bűncselekménnyé minősül.
A következő szempontok sem elhanyagolhatóak: egy háborús tranzitútvonalon haladó, szokatlanul nagy volumenű készpénz- és nemesfém-szállítmányról volt szó. A NAV ráadásul ismétlődő forgalomról számolt be, az ellenőrzést pedig nemzetbiztonsági jelzés előzte meg. A pénzmosási törvény és a Büntető Törvénykönyv (Btk.) pénzmosási tényállása pontosan az ilyen, papíron ugyan megmagyarázható, de a helyszínen nem azonnal tisztázható mozgásokat rendeli vizsgálat alá. A lefoglalás ráadásul csupán biztosítási eszköz, nem pedig vagyonelkobzás, és a vagyont a hatóságok később vissza is adták. Megjegyzendő, hogy ez a védelemnek kedvez, hiszen az intézkedés ideiglenes jellegű volt.
Fontos rögzíteni, hogy a NAV pénzmosási ügyben önálló nyomozó hatóság, a TEK műveleti támogató szerv, nem pedig politikai kommandó, az Alkotmányvédelmi Hivatal pedig jelzést ad, nem pedig ítéletet hoz. Az Alaptörvény 29. cikke és az Alkotmánybíróság ügyészi függetlenségre vonatkozó gyakorlata rögzíti, hogy a kormány bűnüldözési prioritásokat kijelölhet, de egyedi gyanúsítást vagy letartóztatást nem írhat elő.
Még ha történt volna is politikai utasítás március 3-án, az nem azonos a Btk. 305. § szerinti hivatali visszaéléssel. A tényállás megállapításához ugyanis jogtalan hátrány vagy jogtalan előny szükségeltetik a kötelességszegés mögött. A nemzetbiztonsági és pénzmosási kockázatok ellenőrzése – még ha politikailag időzítettnek is tekinthető – nem meríti ki ezt a célzatot, amíg az eljárás alakilag szabályos hatósági megállításból, lefoglalásból és kihallgatásból állt.
A személyi szabadság kérdése jelenti a jogi szempontból leginkább vitatható pontot. Az Alaptörvény IV. cikke és a jogellenes fogvatartás tényállása a törvényi időkereten túli, bírói út nélküli fogvatartást tiltja.
Az uniós jog szintén nem zárja ki a megállítás és az őrizetbe vétel jogszerűségét. A tőke szabad mozgása kifejezetten engedi a közrendi és pénzmosás elleni korlátozásokat, amennyiben azok nem önkényesek. Az uniós pénzmosási irányelvek (AML) és a készpénz-ellenőrzési rendeletek a nagy összegű készpénzmozgásokat eleve hatósági figyelemre méltó területként kezelik. Belső schengeni tranzit esetén ugyan nincs általános bejelentési kötelezettség, ám a tagállami nyomozó hatóság megalapozott gyanú esetén ellenőrzést tarthat. Az Európai Unió Bírósága elismeri a pénzmosás elleni hatékony fellépést mint uniós szintű célt, az EUSZ 4. cikke pedig a nemzetbiztonság védelmét a tagállamok hatáskörében hagyja.
A Charta arányossági mércéje a tartamra és a vagyon sorsára érzékeny: egy egynapos előállítás, ideiglenes lefoglalás, majd a vagyon visszaszolgáltatása és az eljárás megszüntetése a tipikus jogsérelem küszöbe alatt marad, bár a tartam esetleges túllépése továbbra is egyedi vizsgálat tárgyát képezheti.
Az Emberi Jogok Európai Bírósága (Strasbourg) ugyanezt a logikát követi. A Fox, Campbell és Hartley, valamint a Murray-ügyekben lefektetett elvek alapján a megalapozott gyanút az elfogáskor ismert tények őszinte, reális olvasatával kell mérni; a későbbi megszüntetés nem teszi az Egyezmény 5. cikke értelmében vett fogvatartást visszamenőleg jogellenessé.
Dr. Ifj. Lomnici Zoltán, PhD.
tudományos igazgató
Századvég Közéleti Tudásközpont Alapítvány