Lassú fulladás a francia gazdaságban - Párizs lesz az új Athén?
Franciaország államadóssága 2026 közepén 3596 milliárd euró volt, a GDP 119,0%-a, és a hiány a tervezett csökkenés helyett idén 5,4%-ra nő. A 10 éves francia állampapír hozama szeptember végén nagyon magasra, 5% körülire ugrott, ami a 2000-es évek eleje óta nem látott szint. Franciaország ma drágábban vesz fel hitelt, mint a nem is olyan régen borzalmas gazdasági helyzetben levő Görögország. Talán első ránézésre meglepőnek tűnik az összehasonlítás, pedig vitathatatlan: a francia példára nagyon kell Magyarországnak figyelnie. Az alacsony növekedés, a magas hiány és az eladósodás veszélye Magyarországot is fenyegeti.
Csődben a második legnagyobb euróövezeti gazdaság? – A francia válság tényekkel
Az euróövezet második legnagyobb gazdasága egyelőre nem áll a technikai csőd szélén: a piac továbbra is finanszírozza, csak egyre drágábban. A gond lassabb és mélyebb ennél. Évtizedes hiány, gyenge növekedés és egy sodródó parlament együtt olyan pályára állította az országot, amelyből a kamatok emelkedésével egyre nehezebb kilépni. (Macron kormányának nincs parlamenti többsége, ezért Sébastien Lecornu miniszterelnök gyakorlatilag semmilyen komolyabb döntést nem hoz, így próbálja elkerülni a konfliktusokat, hiszen bármelyik pillanatban egy bizalmatlansági indítvánnyal meg tudják buktatni.)
A jelenlegi francia példa jelentőségét az adja, hogy az alacsony növekedés, magas hiány és eladósodás csapdája ma Magyarországot is fenyegeti.
Az adósság útja
Franciaország 2007-ben még pontosan az eurózóna átlagánál tartott: adóssága a GDP 65,5%-a volt, az övezeté 65,9%. 2025 végére a francia ráta 115,6%-ra nőtt, az eurózónáé 87,8%-on állt (Eurostat).
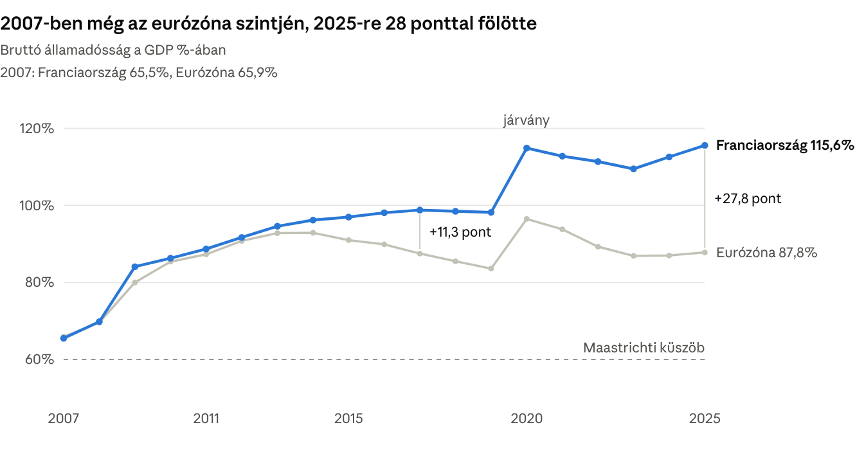
Eurostat · bruttó államadósság a GDP %-ában, 2007–2025
A szétválás nem a 2008-as válsággal kezdődött. 2014-ig a francia és az övezeti ráta nagyjából együtt emelkedett. A különbség 2015 után nyílt ki, amikor a többi tagállam csökkentette adósságát, Franciaország viszont nem; a járvány és az energiaválság ezután már magasabb szintről emelte tovább.
A háttérben évtizedes beidegződés áll: Franciaország 1974 óta egyetlen kiegyensúlyozott költségvetést sem fogadott el. A hiány a jó években is megmaradt, így minden válság újabb lépcsőt épített az adósságba. 2026 közepére a ráta 119,0%-ra emelkedett (INSEE).
A kiadási csapda
Az állami kiadás 2025-ben a GDP 57,2%-a volt (INSEE). Az EU-ban csak Finnország költött arányaiban többet (57,5%); az eurózóna átlaga 49,8%, Németországé 50,5%, Svédországé 49,9%, Dániáé 48,0% (Eurostat).
A legnagyobb tétel a nyugdíj, amely a GDP 13–14%-át viszi el. Ma nagyjából 1,7 járulékfizető jut egy nyugdíjasra; az 1980-as években még több mint kettő, 2070-re pedig 1,3–1,4 várható (COR-jelentés).
A demográfia mindezt tovább rontja. 2026 elején a 69,1 millió franciaországi lakos 22,2%-a, mintegy 15 millió ember volt 65 éves vagy idősebb. A születéskor várható élettartam a nőknél 85,9, a férfiaknál 80,3 év. 2025-ben a második világháború óta először több haláleset volt, mint születés, a termékenységi ráta 1,56-ra esett (INSEE).
A francia jóléti modell nem önmagában hibás: évtizedekig széles társadalmi biztonságot és alacsony időskori szegénységet nyújtott. A probléma az, hogy a kiadási szerkezetet a demográfiai fordulat ellenére sem igazították a bevételekhez. Az ország hitelből finanszírozza a folyó fogyasztást, nem a jövőbeni növekedést hozó beruházást.
Kormányozhatatlan parlament
Macron, miután elvesztette az európai uniós választást Marine Le Pen pártjával szemben, 2024-ben feloszlatta a parlament és új választást írt ki. És azóta van pártja kisebbségben. A nemzetgyűlés három blokkra szakadt, és egyik sem rendelkezik többséggel. Azóta három miniszterelnök próbálkozott a költségvetés rendbetételével. (Egészen pontosan Lecornu két kormányt is vezetett, azaz, összesen három kormány bukott meg a 2024, júniusi nemzetgyűlési (parlamenti) választás óta.)
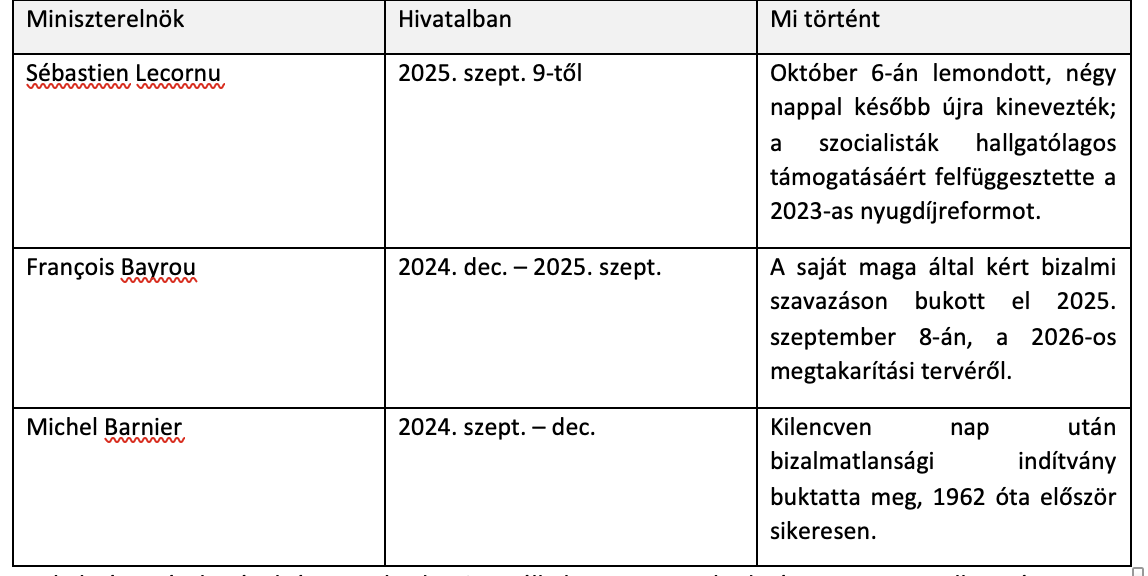
A költségvetések végül átmentek, a francia sajátos törvények alkalmazásával. A 2026-os költségvetést Lecornu az alkotmány 49.3-as cikkével, kormányzati felelősségvállalással háromszor vitte át, végül 2026. február 2-án. Minden túlélési alku hígította a kiigazítást: a 2026-ra kitűzött 5%-os hiánycélt feladták, a pénzügyminisztérium már 5,4%-ot vár.
A nyugdíjreform sorsa jól mutatja a csapdát. A 2023-ban szintén az úgynevezett 49.3-mal, társadalmi konszenzus nélkül elfogadott korhatáremelést 2028 januárjáig befagyasztották: a korhatár 62 év 9 hónapon áll, a 64 éves cél csak az 1969-es évjárattól érvényes. A felfüggesztés becsült költsége 2026-ban 0,1, 2027-ben 1,4 milliárd euró (CMS).
A francia politika így olyan csapdába került, amelyben a kiigazítás vállalása lényegében politikai öngyilkosság, a halasztás ára pedig súlyos kamatként jelentkezik. A választók büntetik a megszorítást, a kormányok pedig felülről hozott döntésekkel próbálják megkerülni a parlamentet. Ez a reformok legitimitását is gyengíti, és azokat egy következő kormány könnyen visszacsinálja.
Adóteher, munkaerőpiac, növekedés
A bevételi oldalon szűk a mozgástér. A kötelező befizetések aránya 2025-ben a GDP 43,6%-a volt (INSEE); ezzel az ország az OECD élmezőnyében van, amelyet 2024-ben Dánia vezetett 45,2%-kal, a tagállamok átlaga 34,1% (OECD-összefoglaló). Egy átlagkeresetű egyedülálló dolgozó munkáját 47,2%-os adó terheli, ami Belgium (52,5%) és Németország (49,3%) után a legmagasabbak közé tartozik (Taxing Wages 2026).
A bevételi oldal ugyanakkor nem csak kimerült, hanem részben önként szűkült is. A 2017 utáni adócsökkentések, köztük a lakásadó eltörlése és a társasági adó 25%-ra mérséklése, finanszírozás nélkül csökkentették a bevételt. A járvány alatti széles körű támogatások és a 2022–2023-as energiaár-védőháló pedig egyszeri sokkból tartós hiányszintet csináltak.
A munkaerőpiac gyengül. A munkanélküliség 2026 második negyedévében 8,3%-ra nőtt, 2020 ősze óta a legmagasabbra, a 15–24 évesek körében 21,6% (INSEE). A kormány 2026-ra 0,5%-ra, az INSEE 0,4%-ra vágta a növekedési előrejelzést (Euronews).
Ez a legsúlyosabb pont. Ha az állampapírok kamata tartósan meghaladja a nominális GDP-növekedést, az adósságráta változatlan hiány mellett is automatikusan emelkedik. A magas adó- és kiadási szint mellett tapasztalt gyenge növekedés ezért nem csupán a közkiadások nagyságát, hanem a hatékonyságukat is kérdésessé teszi.
Végzetes kamatspirál
A mechanizmus egyszerű: a magasabb kamat nagyobb hiányt, a nagyobb hiány több hitelt, a több hitel pedig még magasabb kockázati felárat jelent. Franciaországban ez a kör 2026-ban felgyorsult.
Az állam adósságszolgálata a költségvetési elszámolásban 2020-ban 36,2 milliárd euró volt (iFRAP). 2026-ra 58,0 milliárdot, eredményszemléletben 60,4 milliárdot terveztek, ami hat év alatt nagyjából 60%-os emelkedés. A szenátusi jelentés szerint a teher 2027-ben 70, 2029-ben 90 milliárd fölé nőhet, és 2030 körül elérheti a 100 milliárdot (Szenátus). A teljes államháztartás kamatkiadása már 2025-ben 64,7 milliárd euró volt (INSEE).
A külső környezet is romlott. Az Egyesült Államok és Izrael 2026 eleji, Irán elleni csapásai után a hormuzi-szorosban akadozó tankerforgalom 100 dollár fölé vitte az olajat. Az Európai Központi Bank júniusban, majd szeptemberben is kamatot emelt, a betéti kamat 2,50%-ra nőtt, az eurózóna inflációja augusztusban 3,3% volt (Ahram/AP).
A francia hozamok ennél is jobban emelkedtek. A 10 éves aukciós hozam februárban 3,45%, szeptemberben 4,23% volt, 2008 óta a legmagasabb, és ekkor már meghaladta a görög papírét (CNHI News). Szeptember végén a piaci hozam rövid időre 5% körülire ugrott, a német Bundhoz mért felár 2011 novembere óta a legszélesebb lett; október 9-én 4,87% volt (Trading Economics).
A hitelminősítők már reagáltak. Az S&P és a Fitch A+-ra minősítette le Franciaországot, a Moody's Aa3-on, negatív kilátással tartja (Euronews), a KBRA 2025 decemberében AA–-ra rontott (KBRA). A Banque de France elnöke (francia titulusa szerint kormányzója), François Villeroy de Galhau már 2025 decemberében arra figyelmeztetett, hogy 5% feletti hiánnyal az ország veszélybe sodorja magát.
A hosszú átlagos lejárat miatt a drágulás évek alatt épül be a teljes állományba. Ez időt ad, de el is altatja a döntéshozókat: a fordulat kumulatív, 2026-ban 310 milliárd euró új kibocsátást kell a piacra vinni, egyre drágábban.
Miért nem Görögország – és miért nehéz segíteni
Athén 2010-ben elvesztette a piaci finanszírozást, Párizs ma is gond nélkül értékesíti papírjait, csak egyre drágábban. Az, hogy Görögország olcsóbban jut hitelhez, nem a kisebb adósságból fakad: rátája 2025-ben 146,1% volt, a franciáé 115,6%. Athén viszont 1,7%-os többletet ért el, adóssága nagyrészt hosszú lejáratú, fix kamatozású hivatalos hitel, és 2026-ban mindössze 8 milliárd eurót kell kibocsátania a francia 310 milliárddal szemben (Euronews).
A piac tehát nem a szintet, hanem az irányt árazza. A görög ráta egy év alatt több mint 9 ponttal csökkent, a francia négy ponttal nőtt.
Ha a helyzet elfajulna, Európa eszközei Franciaország méreténél korlátozottak. Az eurózóna 2010-es évekbeli mentőcsomagjai kis gazdaságokra szabott összegek voltak, a francia GDP pedig a görögnek több mint tízszerese. Az EKB 2022-ben létrehozott piacstabilizáló eszköze, a TPI, elvben bevethető, de csak mérlegelés alapján: túlzottdeficit-eljárás alatt álló ország akkor jogosult, ha hatékony lépéseket tesz a kiigazításra (EKB).
Franciaország ellen 2024 óta túlzottdeficit-eljárás folyik, amely 2029-re írja elő a költségvetési hiány 3% alá szorítását. A 2026-os célkitűzés feladása éppen azt a feltételt gyengíti, amely egy esetleges európai védőháló alapja lenne. Az euró stabil devizát ad, de elveszi a saját jegybankot és a leértékelés lehetőségét: az alkalmazkodás terhe teljes egészében a költségvetésre hárul.
A következő hónapok kulcskérdése, hogy a 2027-es költségvetés átmegy-e bizalmatlansági indítvány nélkül. Lecornu 54 milliárd eurós megtakarítással 5%-os hiányt ígér; nélküle a hiány 6,5%-ra nőne (Sud Radio). A csomagban a nyugdíjasok mintegy 6 milliárdos hozzájárulása (az inflációkövetés visszafogása vagy egy adókedvezmény szűkítése), a köztisztviselői illetményalap befagyasztása és a nagyvállalati különadó mérséklése is szerepel. A piacok kételkednek: a hozamok október elején részben épp emiatt emelkedtek (Trading Economics).
A vita az elnökválasztási kampány közepén zajlik, Macron 2027-ben nem indulhat. Marine Le Pen elítélését a fellebbviteli bíróság júliusban helybenhagyta, de választójogi eltiltása lejárt, így negyedszer is indul. Közismert, a jobboldali párt elnöke, a választás fő esélyese, nem a megszorítás híve. A radikális baloldali Jean-Luc Mélenchon ugyanakkor egyenesen bizalmatlansági indítványt ígér a költségvetés ellen, pártja programja a nyugdíjkorhatár 60 évre csökkentését is tartalmazza.
Az uniós keret szoros marad. A 2029-es 3%-os cél a 2026-ra várt 5,4%-ról évi mintegy 0,8 pontos javulást kívánna. Az Európai Bizottság előrejelzése szerint az adósságráta 2027-re 120% fölé nő.
A kamatkörnyezet sem segít. A piacok év végéig újabb EKB-emelést áraznak, 2027 végére 3% fölötti betéti kamattal. Amíg az olajár magas és a hormuzi-szoros bizonytalan, a francia kamatteher várhatóan tovább nő.
A legvalószínűbb forgatókönyv ezért nem hirtelen csőd, hanem lassú fulladás. A költségvetés egyre nagyobb része megy kamatra, és egyre kevesebb jut beruházásra, védelemre, oktatásra. A fordulathoz nem elég egy újabb, 49.3-mal (vagyis hatalmi szóval, parlamenti vita nélkül) átvitt költségvetés: olyan, választáson túl is fenntartható megállapodás kellene a nyugdíjakról és a kiadások hatékonyságáról, amelyre a mai francia politikában nincs többség.