Tragédia lenne Magyarország számára, ha a háború miatt a Hormuzi-szoros jövőre is zárva marad
Egyre súlyosabbnak tűnik a közel-keleti válság 2026 végén, a szakértők szerint könnyen lehet, hogy a Hormuzi-szoros 2027 nagy részében is zárva marad. Ebben az esetben a Brent olaj éves átlaga 105–130 dollár, az általános infláció 5,5–6,5% lehet. Vagyis, nyomasztóan magas. A válság hatása különösen súlyosan érintené az olaj-és gáz-importra szoruló Európát, benne természetesen Magyarországot is.
Kiindulópont: a negatív kilátások már most valószínűsíthetők
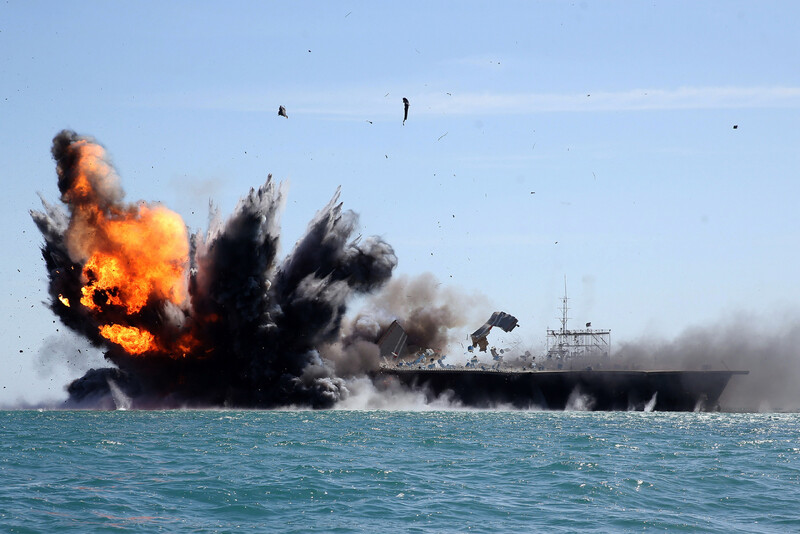
A Hormuzi-szoros a február 28-i amerikai támadás óta gyakorlatilag zárva van. A háború előtt a világ olaj- és cseppfolyósítottgáz-kereskedelmének mintegy ötöde haladt át rajta. Az IMF PortWatch október 4-én 4 áthaladást mért, a válság előtti napi 85 helyett.
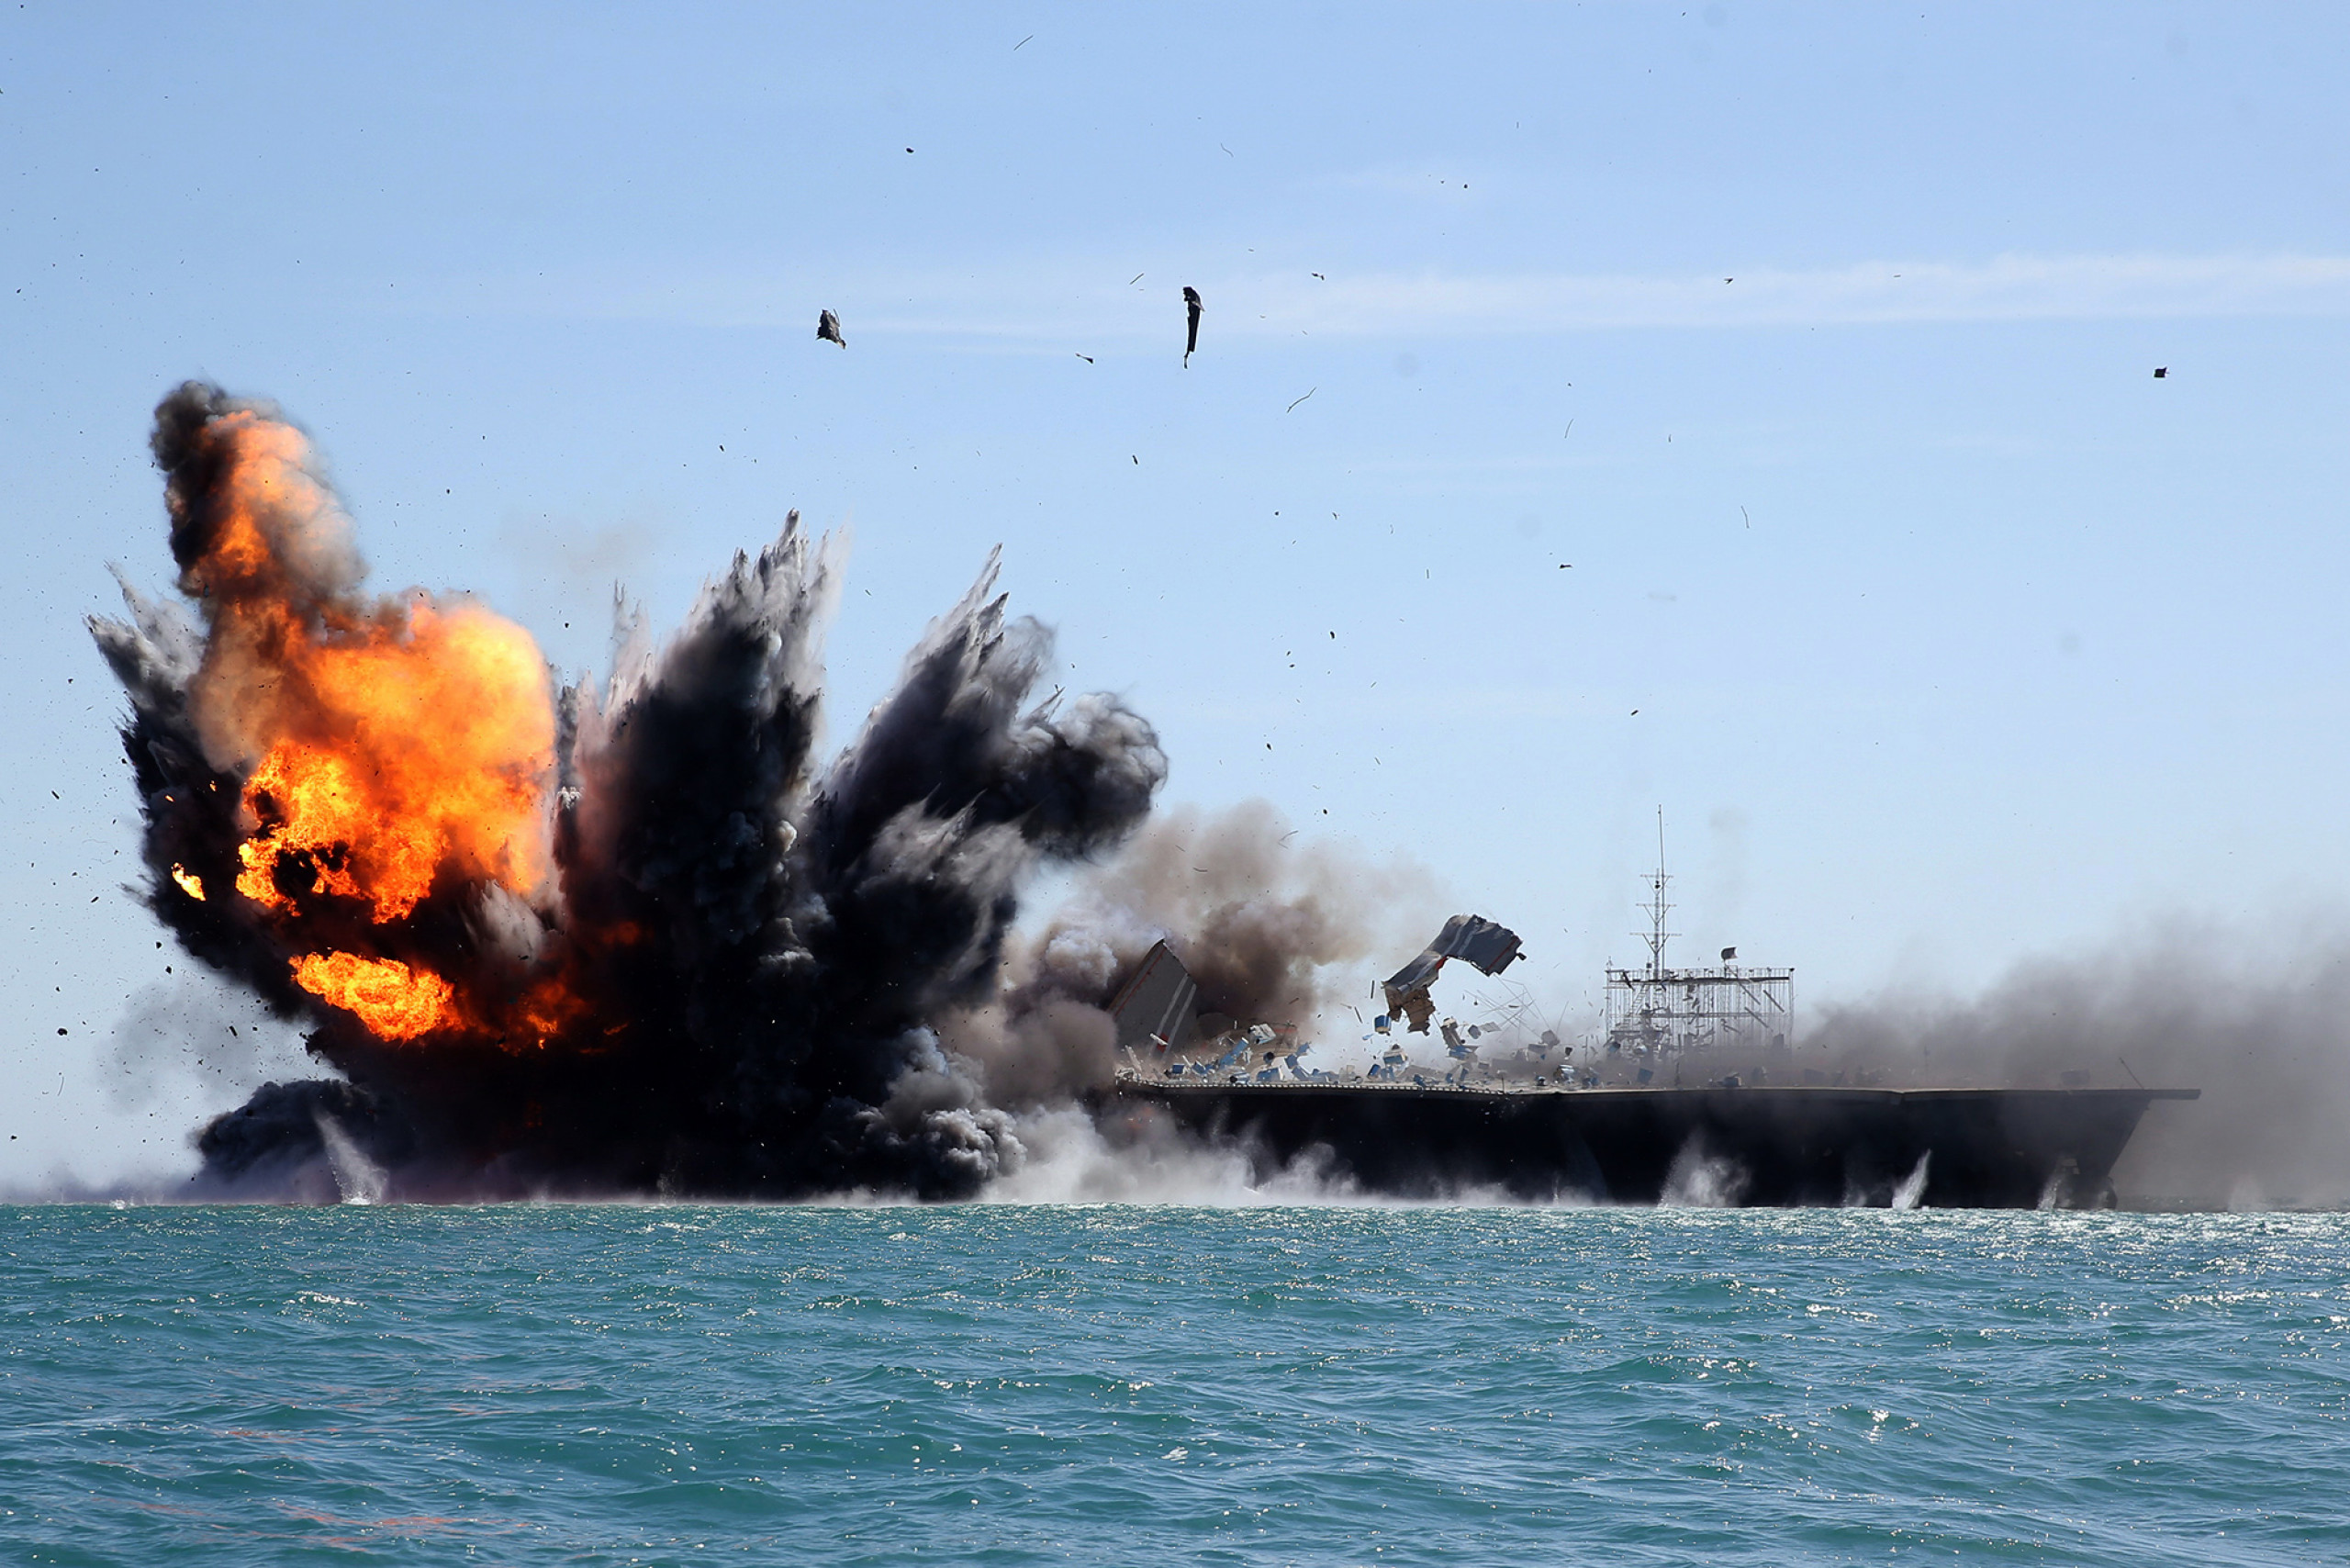
A hajózás elleni támadások októberben sűrűsödtek. A brit tengeri kereskedelmi szolgálat (UKMTO) szerint október 10-ig 11 kereskedelmi hajót ért támadás a szoros környékén, október 12-én pedig újabb öt hajót ért találat. A Brent október 13-án reggel 105 dollár körül állt.
A tartalékok, amelyek eddig a piacot stabilizálták, kimerülőben vannak. Az IEA (nemzetközi energiaügynökség) szerint a megfigyelt globális olajkészletek február óta 507 millió hordóval csökkentek, az amerikai stratégiai tartalék augusztus elejére 300 millió hordó alá esett. A Saudi Aramco vezérigazgatója október elején aggasztóan alacsonynak nevezte a világ olajkészleteit.
A diplomácia sorozatos kudarcot hozott. Az április eleji tűzszünet és a június közepi egyetértési memorandum is összeomlott. Irán szeptemberi hétnapos tervére Washington nukleáris engedményeket is kérő ellenjavaslattal válaszolt, az október 12-i jelentések szerint pedig az iráni legfőbb biztonsági tisztviselő ezt elégtelennek nevezte.
Donald Trump kizárta az új csapásokat a november 3-i félidős választás előtt, de a tengeri blokád marad. A Wall Street Journal szerint a választás utánra új bombázási kampánnyal számolhatunk, az Axios szerint pedig a Pentagon már utasította a CENTCOM-ot a nagyobb hadműveletek újraindításának előkészítésére.
A válság más pontokon is kiterjedt. A húszik július 20-án tengeri blokádot hirdettek Szaúd-Arábia ellen a Vörös-tengeri Bab el-Mandeb-szorosnál. A katari Ras Laffan két LNG-egysége tartósan megsérült, Oroszország olajtermék-exportja pedig az ukrán támadások miatt szinte leállt.
A láncreakció: hogyan terjed a sokk
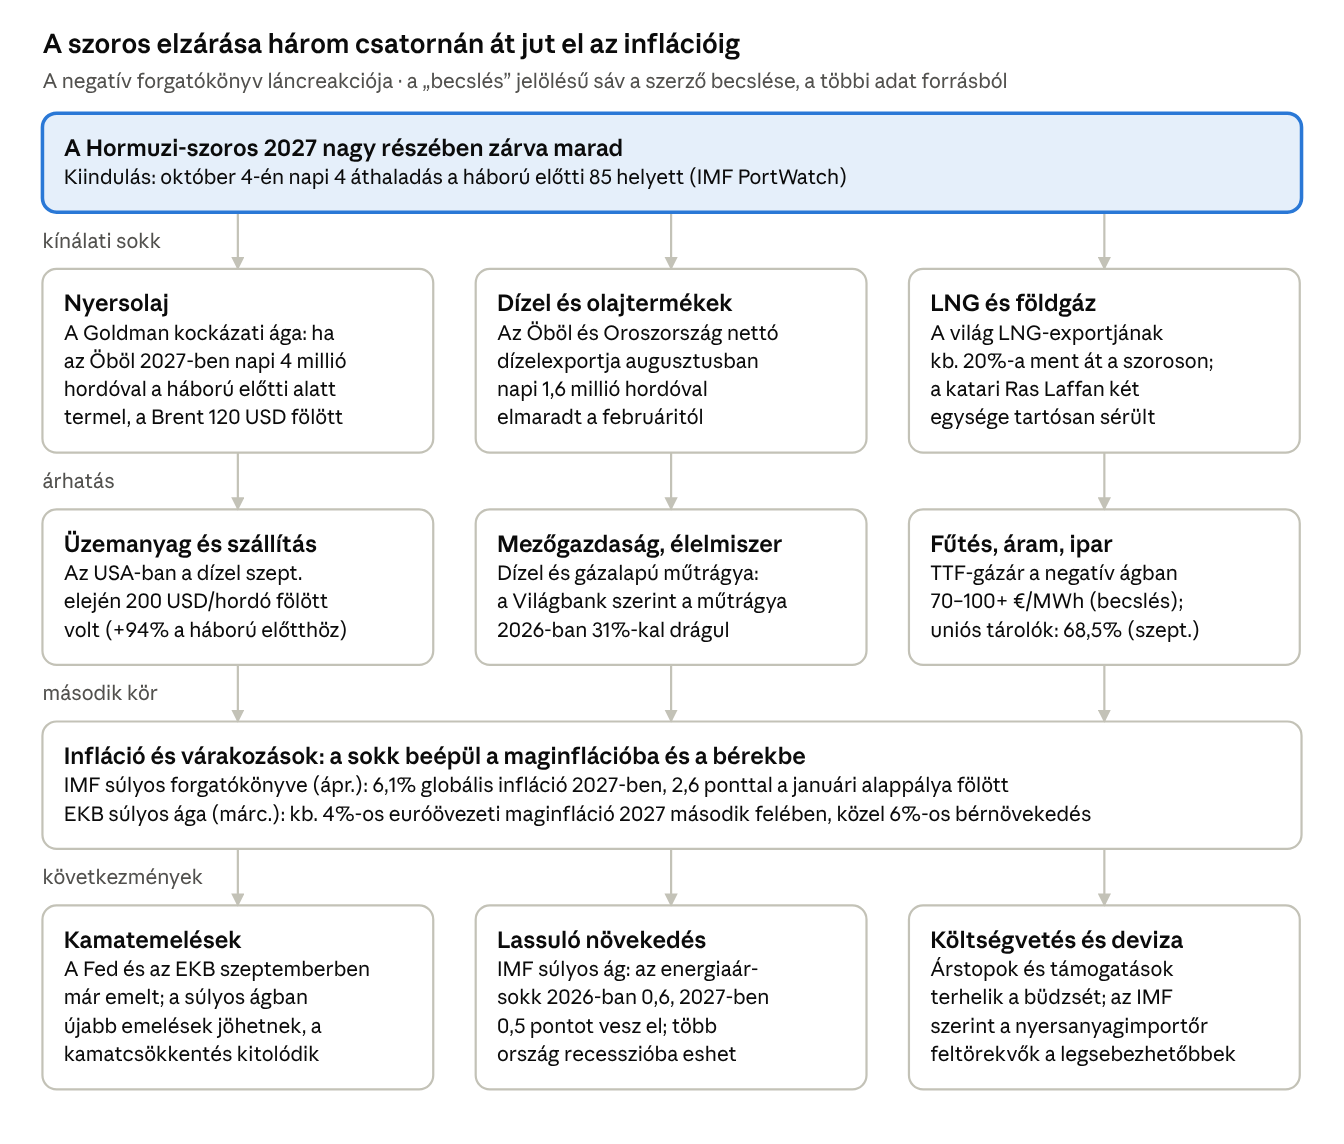
A negatív forgatókönyv megvalósulása esetén a sokk nem egyetlen vonalon fut végig, hanem három csatornán egyszerre: nyersolaj, dízel és gáz. A három csatorna az inflációban találkozik, onnan pedig a kamatokon, a (csökkenő) növekedésen és a költségvetéseken át éri el a gazdaságot.
Az IEA szerint a nyersolaj-kiesést részben ellensúlyozta tavasszal a szorost megkerülő útvonalak, az olajtermékek és a PB-gáz exportja viszont augusztusban is mintegy 60%-kal elmaradt a februáritól. A dízelt és az LNG-t sokkal nehezebb átirányítani, mint a nyersolajat.
Olaj és üzemanyag: 120 dollár körül vagy fölött 2027-ben is
Egy negatív forgatókönyv esetén a Brent 2027-es átlaga 105–130 dollár is lehet, 150 dollár fölötti kiugrásokkal. A sáv a nagy intézmények és bankok közzétett kockázati ágaira épül:
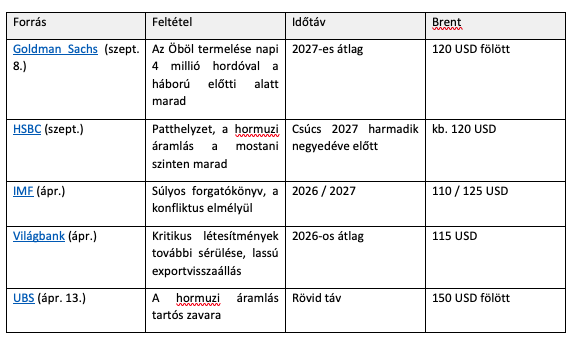
A kockázat nem elméleti: az IEA szerint a Brent spotára szeptember 15-én már 131 dolláros csúcsot ért el. Maga az IEA is figyelmeztet, hogy a szoros körüli bizonytalanság miatt az árak a vártnál jobban ingadozhatnak.
Az IEA szerint a megfigyelt készletek február óta átlagosan napi 2,8 millió hordóval, összesen 507 millió hordóval fogytak. A HSBC patthelyzet-forgatókönyvében a készletek a működési minimum közelébe esnek, és az egyensúlyt végül a keresletrombolás és a gyorsuló nem-OPEC kínálat állítja helyre.
A legsúlyosabb gond a dízel körül figyelhető meg. Az Öböl nettó dízelexportja augusztusban napi 390 ezer hordó volt, ez a szám alig a háború előtti negyedét jelenti. Az Öböl és Oroszország együtt februárban a tengeri dízelkereskedelem közel 45%-át adta, augusztusban viszont napi 1,6 millió hordóval kevesebbet exportáltak.
A következmény már látszik. Az USA-ban a dízel szeptember elején 200 dollár/hordó fölé ment, 94%-kal a háború előtti szint fölé, az atlanti térségben pedig rekordot döntöttek a finomítói árrések. Az IEA szeptemberi előrejelzése szerint az amerikai párlatkészletek 2027 nagy részében az ötéves minimum alatt maradnak.
A dízel a fuvarozás, a mezőgazdaság és az építőipar üzemanyaga. Ezért az olajárnál is fontosabb, mennyibe kerül a dízel: ezen keresztül jut el gyakorlatilag minden például a boltokba.
Gáz, műtrágya, élelmiszer: a második hullám
Egy negatív forgatókönyv esetén a gáz még lassabban javul, mint az olaj, mert a károk egy része évekig tart. Ebben az esetben a holland TTF-gázár 2027-es átlaga ebben az ágban 70–100 euró/MWh lehet, vagy annál is több.
A háború előtt a világ LNG-exportjának mintegy 20%-a haladt át a Hormuzi-szoroson. A katari Ras Laffan két LNG-egységét márciusban tartós kár érte; az ABN AMRO által idézett QatarEnergy-közlés szerint a teljes helyreállítás 3–5 évig tarthat. A Morgan Stanley ezek után 2026-ra 15 millió tonnás globális LNG-hiányt várt.
Európa ebből a helyzetből rossz készletekkel indul a télnek. Az uniós tárolók szeptember 15-én 68,5%-on álltak, szemben az egy évvel korábbi 80,6%-kal és a 84%-os ötéves átlaggal. 2027. január 1-jétől ráadásul az orosz LNG behozatala is tilos az EU-ban.
A bankok kockázati ágai mutatják a tétet:
- A Morgan Stanley a mostani télre 85 eurós átlagot vár, hideg tél és újabb katari kiesés esetén 100 euró fölöttit.
- A Rabobank szerint ha további infrastruktúra-károk késleltetik a helyreállást, a TTF 2027 nagy részében 50–60 eurón marad. Egy orosz LNG-terminál, a Jamal tartós sérülése a bank szerint a 2022-es árszintekre lendítené vissza a gázpiacot.
- Az ING már márciusban arra figyelmeztetett, hogy a katari LNG hosszabb kiesése 80–100 euróig emelheti a TTF-et.
Az alacsony tárolói szint 2027-ben is nyomást jelent. A Rabobank szerint a készleteket jövőre gyorsabb ütemben kell visszatölteni, ezért az árak 2027-ben is magasan maradnak. Európa közben Ázsiával versenyez a szűk LNG-kínálatért: a Goldman Sachs nyáron arra számított, hogy a TTF 65 euró körül áraz, mert ez a szint fogja vissza az ázsiai keresletet.
A gázból készül a nitrogénműtrágya, így a gáz- és a dízelsokk együtt éri a mezőgazdaságot. A Világbank áprilisi előrejelzése szerint a műtrágyaárak 2026-ban 31%-kal drágul, a megfizethetőség pedig 2022 óta a legrosszabb.
A Világbank vezető közgazdásza szerint a háború egymást követő hullámokban éri a gazdaságot: előbb az energiaárakon, aztán az élelmiszerárakon, végül az infláción és a kamatokon keresztül. Az euróövezetben ez a hullám még nem érkezett meg: az EKB szeptemberben az élelmiszer-infláció előrejelzését még lefelé módosította. A negatív ágban ez 2027-ben fordulhat meg, a műtrágya- és dízelköltségek késéssel jelentkező hatása miatt.
Infláció, kamatok, növekedés: a stagfláció kockázata
Ha a Hormuzi-szoros zárva marad, 2027 nem a dezinfláció, hanem a stagfláció éve lehet: magas infláció lassuló növekedéssel és emelkedő kamatokkal.
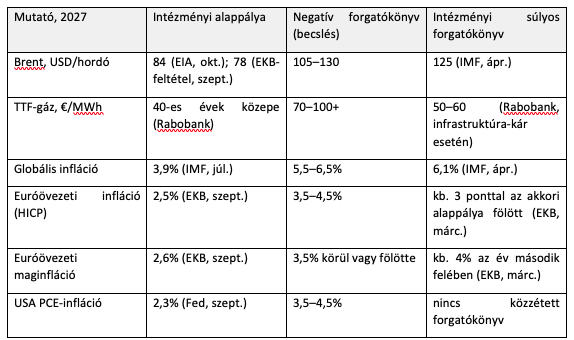
Az EKB szeptemberi előrejelzése 2026-ra 21%-kal, 2028-ra közel 60%-kal magasabb olajárral számol a határidős görbénél, a gázárnál nagyjából kétszer akkora eltéréssel.
A legnagyobb veszély az inflációs várakozások elszabadulása. Az IMF szerint a negatív forgatókönyvben az egyéves várakozások a fejlett országokban akár 100, a feltörekvőkben 130 bázisponttal emelkedhetnek. Ha ez megtörténik, az energiasokk már nem egyszeri árszint-emelkedés, hanem tartós infláció.
A jegybankok erre emeléssel válaszolnak, nem kivárással. A Fed szeptember 16-án 3,75–4,00%-ra emelt, a döntéshozók közül 16 még az idén további emelést vár, a medián kamat 2027 végére 4,1%. Az EKB szeptember 10-én 2,50%-ra emelte a betéti kamatot, a Scotiabank szerint pedig tartósan magas energiaárak mellett októberben vagy decemberben gyakorlatilag biztos az újabb emelés.
A növekedés közben megtorpan. Az IMF negatív forgatókönyvében az olaj- és gázárak emelkedése 2026-ban 0,6, 2027-ben további 0,5 százalékpontot vesz el a világgazdaság növekedéséből, és több ország recesszióba esik. Az EKB márciusi negatív ágában az euróövezet enyhe technikai recesszióba kerül.
A sokk Európát jobban sújtja, mint az USA-t. Az ABN AMRO októberi értékelése szerint az energiasokk visszatért, és hatása ma inkább európai, mint amerikai. Egy évig tartó 10%-os energiaár-emelkedés 0,4 százalékponttal növeli a globális inflációt és 0,1–0,2 ponttal fogja vissza a növekedést.
A fentiek természetesen súlyosan érinthetik Magyarországot.
Mi fékezheti a sokkot, és miből látszik, ha beindul?
A negatív forgatókönyv sem jelent korlátlan áremelkedést, mert a piac több ponton alkalmazkodik. Ezek a fékek azonban drágák, és időbe telik, míg hatnak.
A fékek:
- Keresletrombolás. Az IEA szerint a világ olajkereslete 2026 második negyedévében napi 5,3 millió hordóval esett éves összevetésben. Ez a leggyorsabb fék, de ára a lassuló gazdaság.
- Nem-OPEC kínálat. Az IEA által "amerikai ötösnek" nevezett termelők 2026-ban napi 1,4, 2027-ben 1 millió hordóval növelik a termelést.
- Kerülőutak és katonai kíséret. Az Öböl nyersolaj-kiesése augusztusban 45% alá szűkült, a szorost megkerülő útvonalak miatt.
- Vészkészletek. Az OPIS szerint ha a konfliktus október közepe után is elhúzódik, valószínűbb az IEA újabb összehangolt készletfelszabadítása. A mozgástér azonban szűkül: az amerikai stratégiai tartalék már 300 millió hordó alatt van.
- Rugalmasabb piac. A Goldman Sachs szerint a felfelé mutató árkockázat kisebb, mint a háború elején, mert rugalmasabb a kereslet és alkalmazkodóbb a közel-keleti kínálat. A HSBC patthelyzetben is 2027 harmadik negyedévétől enyhülést vár.
A korai jelzések, amelyekből látszik, ha a negatív forgatókönyv indul be:
- A napi hormuzi áthaladások száma a november 3-i amerikai választás után is egyjegyű marad.
- Washington a választás után új bombázási kampányba kezd, ahogy a Wall Street Journal értesülése szerint Trump számol vele.
- Támadás éri az öbölbeli exportinfrastruktúrát, vagy eszkalálódik a húszi blokád Bab el-Mandebnél.
- A QatarEnergy újra meghosszabbítja az úgynevezett vis maiort: a Rabobank szerint az október közepéig szólt.
- Az uniós gáztárolók a tél végére történelmi mélypontra ürülnek, ami drága 2027-es újratöltést jelez.
- Emelkednek az inflációs várakozások és a maginfláció: ez jelzi, hogy a sokk tartós inflációvá válik.
A következő hetek adatpontjai: október 14-én az amerikai szeptemberi infláció; e héten az IMF új előrejelzése a bangkoki éves ülésen; október közepén az IEA havi jelentése; november 10-én az energiainformációs hivatal következő előrejelzése.
Magyarország a negatív forgatókönyvben: infláció vagy költségvetés
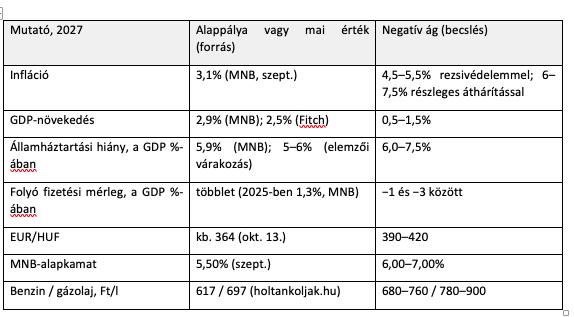
A negatív ágban Magyarország kettős szorításba kerül: vagy a költségvetés, vagy az infláció viseli a sokkot. 2027-ben az infláció 4,5–5,5% lehet amerikai elemzők szerint, ha a rezsivédelem marad, és 6–7,5%, ha a kormány részben elengedi az árakat. A GDP-növekedés 0,5–1,5%-ra lassulhat.
Miért ütne Magyarországon nagyobbat?
Az ING számítása szerint 10%-os olajár-emelkedés 6–12 hónap alatt 0,45 százalékponttal emeli a magyar inflációt, szemben a lengyel 0,35 és a cseh 0,2 ponttal. Az ok a nagy importfüggés, a magas inflációs várakozások és a bizonytalan forint.
A negatív feltételezés 105–130 dolláros Brenttel számol. Az ING-szabállyal, durva közelítéssel ez önmagában 1,1–2,5 pont többletinflációt jelent, ami az MNB 3,1%-os pályájához adva 4,2–5,6%. Az MNB márciusi kockázati forgatókönyve ennél enyhébb esetre is 0,6 pont többletinflációt és 0,3 pont növekedési veszteséget számolt elhúzódó geopolitikai feszültség esetére.
A külső egyensúly is sérülékeny. Már januárban, a háború előtt 1,14 milliárd euró volt az energiaimport. A folyó fizetési mérleg többlete 2025-ben a GDP 1,3%-ára csökkent, és az MNB szerint 2026-ban az energiaárak miatt tovább romlik.
Két árrendszer: hol jelenik meg a sokk?
Az üzemanyag piaci áron fut, a védett ár megszűnt, így a dízelsokk közvetlenül megjelenik a kutakon és a fuvardíjakban. A kormány október 12-én törvényjavaslatot nyújtott be, hogy a kereskedelmi gázolaj adó-visszatérítése év végéig literenként 25 forinttal nőjön.
A lakossági gáz és áram ára szabályozott, ezért a gázsokkot itt a költségvetés nyeli le. A Lakossági Rezsivédelmi Alap 2026-ra tervezett kerete közel 800 milliárd forint volt; 70–100 eurós TTF-földgáz ára mellett ez a teher meredeken nő. Az MBH elemzői kicsi esélyt látnak arra, hogy a 2027-es költségvetés érdemben megkurtítsa a rezsicsökkentést.
Költségvetés és hitelminősítés
A költségvetés már a negatív ág előtt is problematikus volt. A Fitch október 12-én 7,3%-os idei hiányt jelzett előre, amiben az energiahelyzet miatti rendkívüli intézkedések és az aszálykárok is szerepet játszanak. A BBB kategóriájú országok mediánja 3,1%-os hiány és 58%-os adósságráta, Magyarországé 2028-ra 78,1% lehet.
Az államadósság mintegy 30%-a devizában van, ezért a forint gyengülése közvetlenül növeli az adósságrátát. Egy júniusi elemzői összegzés a Hormuzi-szoros zárva maradása miatti tartós energiaár-sokkot már annak feltételei között említette, hogy a negatív kilátások fennmaradnak. A Moody's-nál Magyarország a júniusi állapot szerint egy fokozattal állt a bóvli kategória fölött.
Forint és kamat
Az MNB szeptemberben 5,50%-on tartotta az alapkamatot, mert a Fed és az EKB emelései szűkítették a mozgásterét. Az ING szerint tartós energiasokk esetén az euró árfolyama 380 forint fölé térhet vissza; október 13-án 364 forint körül állt.
A negatív ágban a gyengülő forint tovább gyorsítja az áthárítást, ezért az MNB-nek emelnie kellhet. Tompító tényező, hogy október 13-án az unió 4,2 milliárd eurót szabadított fel Magyarország számára.
A gázellátás 2027-es csapdája
Az MVM hosszú távú szerződéssel évi 3,5 milliárd köbméter orosz gázt hoz a TurkStreamen, a kb. 8 milliárd köbméteres hazai igény mellé. Az EU-ban az orosz LNG teljes tilalma 2027 elején, a vezetékes gázé 2027 őszén lép életbe; felfüggeszteni csak kihirdetett vészhelyzetben, rövid időre lehet. Magyarország 2026 januárjában a rendelet ellen szavazott.
Az MVM szerint az orosz gáz kiváltható, de drágábban; a horvát Krk terminálon évi 1 milliárd köbméteres kapacitást kötött le. A negatív ágban az átállás a legszűkebb LNG-piacra esik, ahol Európa Ázsiával versenyez minden szállítmányért.
Az olajellátás külön kockázatot hordoz. A Barátság-vezetéken január 27-én leállt a szállítás, és csak áprilisban indult újra; az Európai Bizottság pedig 2027 végéig az orosz olajimport megszüntetéséről is jogszabályjavaslatot ígért.
Ágazatok és háztartások
- Leginkább veszélyben levők: a fuvarozás és logisztika a dízel miatt; a mezőgazdaság, ahol az MNB szerint a búza termése kb. 15%-kal, a kukoricáé több mint 39%-kal marad el a júniusi várakozástól, és ehhez jön a drága műtrágya; a gázintenzív ipar; valamint a költségvetés.
- Háztartások: az átlagfogyasztásig a rezsi védett. A fő kitettség az üzemanyag, az élelmiszer és az átlag feletti fogyasztás, ezért az autóra utalt vidéki háztartásokat éri a legjobban.
- Relatív nyertesek: a finomítás, mert az IEA szerint augusztusban rekordszintűek voltak a finomítói árrések az atlanti térségben; a napelemes, tárolós és energiahatékonysági beruházások; gyengülő forint esetén az euróban árazó exportőrök.
A legközelebbi magyar döntési pont a jövő heti 2027-es költségvetés. Itt az a kulcskérdés, milyen olaj- és gázárral számol, és mekkora tartalékot képez a rezsire, ha a kockázatos forgatókönyv valósul meg.