Forsthoffer Ágnes az Ellenpólus cikkére reagálva váratlanul bevallotta, hogy több millió forint osztalékot is felvett a cégből, amit be sem vallott a vagyonnyilatkozatban - ez újabb szabálytalanság
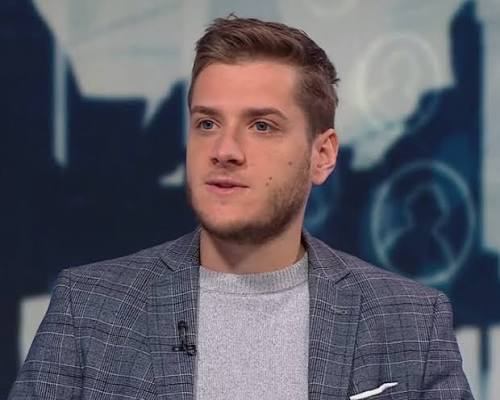
A házelnök elárulta, hogy tavaly több, mint 9 millió forint osztalékot is kivett abból a cégből, amit egyébként fel sem tüntetett a vagyonnyilatkozatában. Állítása szerint azért, mert azt már befektette. Azonban az Országgyűlésről szóló törvény melléklete szerint ezt is kötelező bevallani, ezért Forsthoffer újabb ponton szegte meg a vagyonnyilatkozatra vonatkozó szabályokat. Ez azért is kínos, mert éppen a Tisza Párt tette két évig terjedő szabadságvesztéssel büntethető bűncselekménnyé a vagyonnyilatkozattételi kötelezettség megszegését. Miután az ügyet kirobbantottuk, Forsthoffer napokig nem válaszolt, csak római utazásáról posztolgatott. Később arra utalt, hogy az osztalékot csak a vagyonnyilatkozat után vette fel, de így is szabálytalan lett volna nem feltüntetni. Korábban Forsthoffer volt az, aki a legkeményebben támadta a Fideszt a jelenlegi vagyonnyilatkozat miatt-mondván túl enyhe. De mint kiderült, ezt se tudta kitölteni.
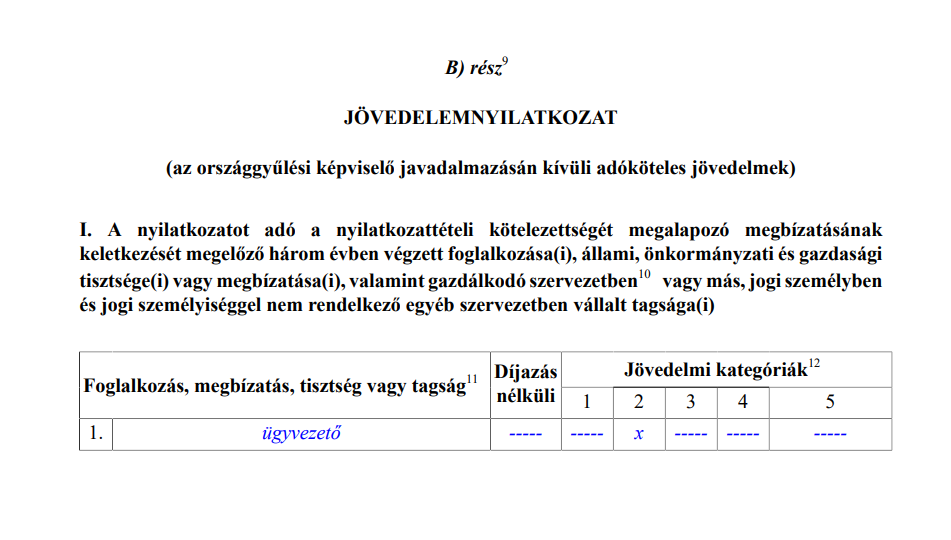
Az Ellenpólus korábban bemutatta: Forsthoffer Ágnes a 2026. május 9-i vagyoni állapotát rögzítő nyilatkozatában nem tüntette fel tagságát a családi Fortrend Hotel Szállodafejlesztő és Szolgáltató Kft.-ben. A gazdasági érdekeltségekről szóló rész kitöltetlen maradt, a jövedelmi részben pedig csupán ügyvezetői foglalkozását jelölte meg.
A kibontakozó botrányt magyarázva a tiszás házelnök beismerte az Ellenpólus állítását, hogy a családi vállalkozásban 28 százalékos tulajdonrésszel rendelkezik. De felhívta a figyelmünket egy újabb, eddig ismeretlen információra, méghozzá, hogy a 2024-es üzleti év után pedig 2025 végén 9 384 357 forint osztalékot vett fel a Fortrendből. Elmondása szerint ebből befektetési jegyeket vásárolt, amelyeket viszont bevallott.
Csakhogy ez így szabálytalan, mivel a nyilatkozatban ez a pénz osztalékjövedelemként nincs megnevezve. A megtakarításokból ugyanis nem derül ki, melyik cégtől, milyen jogcímen és mikor jutott hozzá az összeghez. A befektetést tehát hiába tüntette fel, az nem váltja ki a céges tagság és a hozzá kapcsolódó jövedelem bevallását. Hiszen a vagyonnyilatkozat tételnek pont ez a lényege, hogy átlátható legyen minden vagyonelem eredete, és a képviselő gyarapodása.
A vagyonnyilatkozati rendszer ezen a téren teljesen világos: a nyilatkozat 2012. évi XXXVI. törvény Országgyűlésről szóló jogszabályban rögzített formanyomtatványának C) részének I. pontja a fennálló gazdálkodó szervezeti tagságok feltüntetését írja elő. Itt kell megadni a képviselő érdekeltségében álló szervezet nevét és a tagság jellegét- például tag, tulajdonos vagy részvényes. Vagyis a Fortrend Kft. és a tulajdonosi tagság feltüntetésének helyét világosan meghatározza a jogszabály és a kitöltési segédlet, Forsthoffer azonban nem tüntette fel tagságát.
Ahogy azt sem tüntette fel, ebből mennyi jövedelmet realizált tulajdonostársként, holott ez is kötelező lett volna. A vagyonnyilatkozat B) részének I. pontja emellett a képviselői megbízatás keletkezését megelőző három év tagságainak és az azokhoz kapcsolódó jövedelmek feltüntetését is előírja. Az egy összegben kapott, például osztalékjövedelmet el kell osztani tizenkettővel, és úgy kell feltüntetni. Forsthoffer ennek nem tett eleget.
A jogszabály melléklete így fogalmaz egészen pontosan:
“Az egyes tételek bevallásakor jelezni kell, hogy a nyilatkozatot tevő azért díjazásban részesül-e vagy sem; illetve díjazás esetén a B) rész I., II. és III. pontjaiban, valamint a C) rész I. és II. pontjaiban az alábbi jövedelmi kategóriák egyikét is fel kell tüntetni: 1. havi bruttó 1 és 200 000 Ft között; 2. havi bruttó 200 001 és 500 000 Ft között; 3. havi bruttó 500 001 és 1 000 000 Ft között; 4. havi bruttó 1 000 001 és 5 000 000 Ft között; 5. havi 5 000 000 Ft felett a millióra kerekített összeg megjelölésével. A nyilatkozatban bevallott egyes tételekből származó, de nem rendszeresen kapott jövedelmet éves alapon kell kiszámítani, el kell osztani tizenkettővel, és be kell sorolni a fenti kategóriák egyikébe".
Mindez azért érdekes, mert a vagyonnyilatkozat releváns tényeinek elhallgatását éppen a Tisza tette bűncselekménnyé. A Btk. új 305/A. §-a a vagyoni helyzet lényeges tényének eltitkolását akár két év szabadságvesztéssel bünteti.
Mint arról korábban beszámoltunk, az ügyben kikértük a Tisza Párt véleményét is, ők azonban negyedik napja hallgatnak az ügyben. Amennyiben mégis válaszolnak, cikkünket frissítjük.