Magyarországot is érintheti: egyre nagyobb a baj - újabb pénzügyi világválság jöhet
Drága és szűk piac, rekordmennyiségű új részvény, egyre több hitelből finanszírozott beruházás, növekvő tőkeáttétel és emelkedő kamatok. A helyzet nem megnyugtató, ez azonban nem jelenti feltétlenül azt, hogy a válság holnap kitör. Hogy a főleg a mesterséges intelligencia-őrülethez kapcsolódó buborék mikor pukkan ki, az természetesen fokozat kérdése, és még a tapasztalt befektetők számára is szinte lehetetlen a pontos válasz. Ha lesz gazdasági világválság, természetesen ez Magyarországot is érinteni fogja. De nézzük a részleteket.
Ray Dalio, a Bridgewater Associates, a világ legnagyobb fedezeti alapjának tulajdonosa szerint a mesterséges intelligencia körüli tőzsdei láz a befektetési buborékok klasszikus jeleit mutatja. A 2026 őszi piaci adatok jó része alátámasztja a figyelmeztetést: a részvények drágák, a piac néhány óriáscégen áll, a beruházásokat egyre inkább hitelből fizetik, és emelkednek a kamatok.
Ugyanakkor a cégek nyeresége és az MI-bevételek is rendkívül gyorsan nőnek. Az elemzés Dalio álláspontját veti össze a legfrissebb számokkal, és azt vizsgálja: mennyire közeli a veszély?
Mit mond Dalio?
Ray Dalio nemrég Steven Bartlett The Diary Of A CEO című podcastjában beszélt az MI körüli befektetési lázról. Egyetértett Jeremy Grantham amerikai befektetővel, aki szerint ez lehet az amerikai történelem legnagyobb befektetési buboréka. Dalio ugyanakkor hangsúlyozta: nem jóslatot akar adni, hanem az ok-okozati összefüggéseket megmagyarázni.
A buborék egy olyan piaci jelenség, amely során egy pénzügyi, befektetési eszköz – például részvény, ingatlan vagy kriptovaluta – ára rendkívüli mértékben és gyorsan emelkedik, messze túllépve annak valós, belső értékét.
A folyamat alapja a spekuláció és a befektetők túlzott optimizmusa. A vevők azért vásárolják az adott eszközt, mert arra számítanak, hogy a jövőben még drágábban tudják majd eladni, nem pedig a mögöttes, valós gazdasági teljesítmény miatt.
Dalio szerint a buborékok sokszor egy forradalmi technológia körül alakulnak ki – 1929 előtt az elektromosság, az autó és a rádió, 2000 előtt az internet körül. A technológia beváltja a reményeket, a részvényárak viszont túlszaladnak a cégek tényleges nyereségén. A folyamat megértéséhez Dalio egyik alaptétele a kulcs: „A vagyon nem ugyanaz, mint a készpénz.”
A papíron gyarapodó vagyont nem lehet azonnal elkölteni, előbb el kell adni. Ha sokan vásárolnak hitelből, és egyszerre kell készpénzhez jutniuk, az eladások lenyomják a részvényárakat. Ekkor a folyamat megfordul: csökken a hitel fedezete, újabb kényszereladások jönnek, az emberek kevesebbet költenek, és a visszaesés átterjed a teljes reálgazdaságra.
Dalio szerint a buborékot jellemzően az szúrja ki, ha befektetők tömegének hirtelen készpénzre van szüksége – leggyakrabban a kamatok emelkedése miatt –, vagy ha tömegesen jelennek meg új részvények a piacon. Árulkodó jelnek tartja azt is, ha sok tapasztalatlan befektető vásárol hitelből; ezeket „gyenge kezeknek” nevezte.
Hogy mindez mennyire igaz most, azt az alábbi adatok mutatják.
Néhány cégen áll vagy bukik a piac
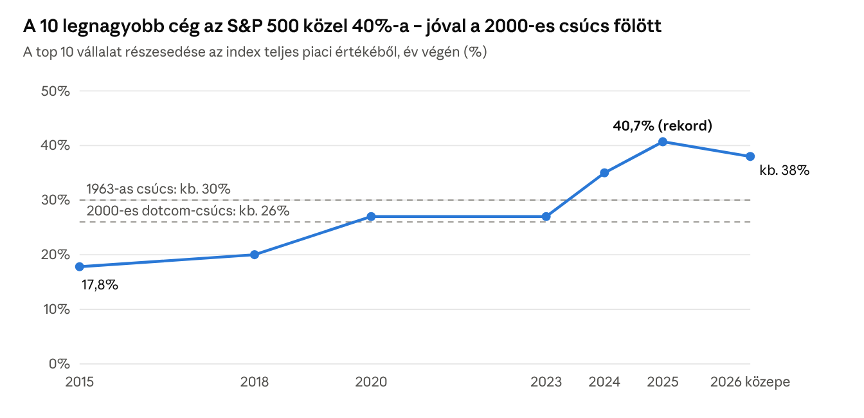
Forrás: Walnut (Pensions & Investments és Morgan Stanley adatai alapján); 2018–2024 és 2026 kerekített értékek, 2026 = év közepe
Az amerikai tőzsde legfontosabb indexében, az S&P 500-ban a tíz legnagyobb vállalat adja a teljes piaci érték közel 40 százalékát – jóval többet, mint a 2000-es dotcom-buborék csúcsán.
Aki tehát egy „széles piacot” követő indexalapba fektet, valójában nagyrészt néhány technológiai és MI-cégre fogad. A Goldman Sachs szerint az MI-hez kötődő részvények az index súlyának közel 45 százalékát teszik ki. A tíz óriás súlya ráadásul nagyobb, mint a nyereségből való részesedésük: 2025-ben az index értékének mintegy 41, a várt nyereségnek viszont csak 32 százalékát adták.
Rekordközeli árak, emelkedő kamatok, minden fontosabb szám ezt jelzi. A részvények drágaságát gyakran a Shiller-féle CAPE-mutatóval mérik. Ez azt mutatja, hányszor annyit fizetnek a befektetők egy részvényért, mint a cég elmúlt tíz évének átlagos, inflációval korrigált nyeresége.
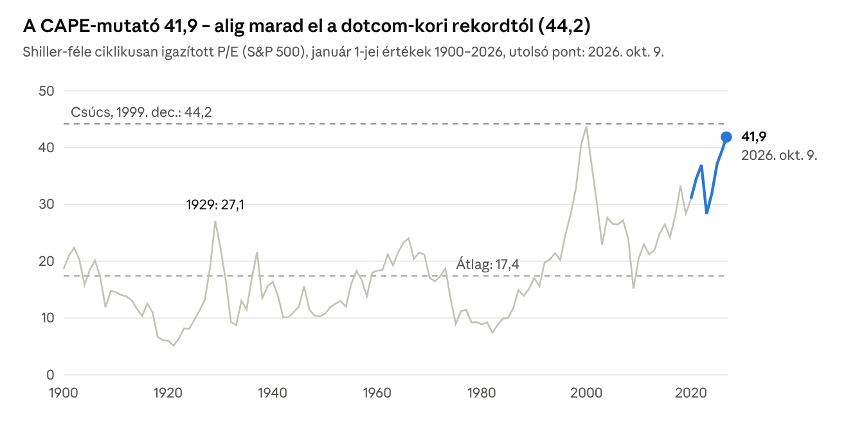
Forrás: multpl.com (Robert Shiller adatai); január 1-jei értékek, a csúcs (1999. dec.) és az 1871 óta számolt átlag a havi adatsorból
A mutató 2026. október 9-én 41,9 volt, a hosszú távú átlag 2,4-szerese; ennél magasabb csak a dotcom-buborék csúcsán, 1999–2000-ben volt.
Dalio figyelmeztetése szempontjából a kamatok még beszédesebbek. A tízéves amerikai állampapír ma 5,24 százalékot fizet, a részvények CAPE alapján számolt nyereséghozama viszont csak 2,4 százalék. Ez egyszerű összevetés, de jól mutatja azt a helyzetet, amelyet Dalio a buborékok tipikus kiszúrójaként írt le: a biztonságos kötvény többet hoz, mint a kockázatos részvény.
Az alapkezelők is érzik a veszélyt: a Bank of America szeptemberi felmérésében már a kötvényhozamok rendezetlen emelkedését tartották a legnagyobb piaci kockázatnak, megelőzve az MI-buborékot.
Az MI-beruházások túlnőnek a saját pénzen
A buborék másik oldala a beruházás: a nagy technológiai cégek soha nem látott összegeket költenek adatközpontokra és chipekre.
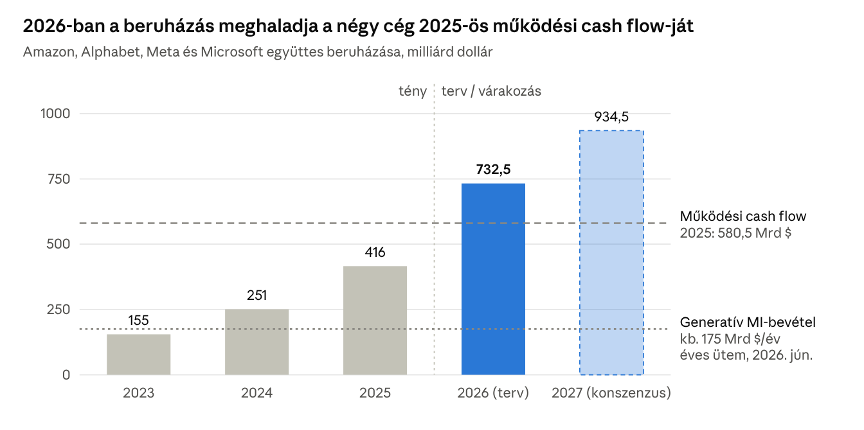
Forrás: Platformonomics (2023–2025 tényadatok pénzügyi lízinggel együtt, 2025-ös működési cash flow), I/O Fund (2026-os terv a 2. negyedéves jelentések után, 2027-es konszenzus), Epoch AI / Exponential View (MI-bevétel)
Az Amazon, az Alphabet (a Google anyavállalata), a Meta és a Microsoft 2026-ra 732,5 milliárd dollár beruházást tervez – többet, mint amennyi pénz 2025-ben a működésükből befolyt.
Emiatt a hagyományosan pénzt termelő óriások egy része már többet költ, mint amennyit megkeres: az Alphabet 2026 második negyedévében 5,9 milliárd dolláros negatív szabad cash flow-t jelentett. A hiányt hitelből és új részvényekből pótolják: az MI-hez kötött, jó minősítésű kötvények kibocsátása 2026 július elejéig 218 milliárd dollárra nőtt, szemben a 2025 egészében kibocsátott 80,5 milliárddal.
Ez pontosan az a részvénykínálat-bővülés, amelyről Dalio beszélt. Az Alphabet június elején 84,75 milliárd dolláros tőkeemelést jelentett be, a SpaceX mintegy 75 milliárd dolláros tőzsdei bevezetése a valaha volt legnagyobb volt, és az Anthropic is beadta tőzsdei bevezetési kérelmét. Közben az Nvidia, az MI-chipek fő gyártója egyre nagyobb összegekkel finanszírozza saját vevőit, például az OpenAI-t – ezt nevezik körkörös finanszírozásnak.
A bevételek is gyorsan nőnek, de egyelőre messze elmaradnak: a teljes generatív MI-iparág éves bevételi üteme 2026 nyarán nagyjából 175 milliárd dollár volt, a tervezett beruházás negyede körül.
Hitelből vásárló befektetők
A brókerszámlákon felvett hitel, az úgynevezett margin debt 2026 júniusában 1,5 billió dolláros rekordot ért el. Egy év alatt 49 százalékkal nőtt, több mint kétszer olyan gyorsan, mint maga a piac. Hasonlóan nagy különbség utoljára 2007 októberében volt, a nagy pénzügyi válság kitörése előtt.
A lakossági befektetők is egyre bátrabbak: a Robinhood ügyfeleinek hitelállománya egy év alatt több mint a kétszeresére nőtt. Ez pontosan az, amit Dalio „gyenge kezeknek” nevezett. Ha a piac esni kezd, a hitelből vásárlóknak gyorsan el kell adniuk, ami felgyorsítja a zuhanást.
Az elemzők szerint ez a mutató önmagában nem jelzi előre a fordulat időpontját: 1999–2000-ben is hónapokig ilyen szinten állt, mielőtt a piac megfordult volna. Azt viszont jelzi, hogy egy esetleges esés ma több kényszereladással járna, mint egy évvel ezelőtt.
Ami a válság ellen szól
Tegyük hozzá, hogy vannak ellenérvek is. A CAPE-mutató a múltbeli nyereségekkel számol, a következő 12 hónap várható nyereségéhez mért árfolyam/nyereség (P/E) mutató viszont 19,1, ami az elmúlt öt év átlaga alatt van. A különbség oka, hogy a vállalati nyereségek most nagyon gyorsan nőnek: az elemzők 2026-ra mintegy 32 százalékos növekedést várnak az S&P 500 cégeinél.
Az MI ráadásul nem csak ígéret. Az OpenAI és az Anthropic együttes éves bevételi üteme 2026 eleje és augusztusa között 30-ról 105 milliárd dollárra nőtt, a nagy felhőszolgáltatók pedig arról számolnak be, hogy a kereslet meghaladja a kapacitásukat. 2000-ben sok internetes cégnek alig volt bevétele, a mai óriások viszont hatalmas nyereséget termelnek.
A piac egy része már óvatosabb is. Júliusban a brókerhitelek állománya a valaha mért legnagyobb havi összeggel, 84,8 milliárd dollárral csökkent, és az alapkezelők körében mérséklődött a buborékfélelem.
Mérleg: közeleg-e a válság?
Az adatok alapján a Dalio által leírt jelek többsége jelen van: drága és szűk piac, rekordmennyiségű új részvény, egyre több hitelből finanszírozott beruházás, növekvő tőkeáttétel és emelkedő kamatok. Ez azonban nem jelenti azt, hogy a válság holnap kitör. Dalio maga is hangsúlyozta, hogy a buborék fokozat kérdése, és még a tapasztalt befektetők számára is szinte lehetetlen az időzítés.
A történelem is óvatosságra int: az 1960-as évek elején a piac hasonlóan koncentrált volt, mégis még évekig emelkedett. A valódi kérdés inkább az, mekkora lesz a visszaesés, ha a bevételek nem tudják tartani a lépést a beruházásokkal, vagy ha a kamatok tovább emelkednek. Ilyenkor Dalio logikája szerint a hitelből vásárolt eszközök eladása önmagát gerjesztő negatív spirállá válhat.
Dalio tanácsa az átlagbefektetőnek nem a menekülés, hanem a kockázat megosztása. Ne tegyük minden pénzünket egyetlen eszközbe, legyen tartalékunk több hónapnyi megélhetésre, és a megtakarítás egy kisebb része, szerinte 5–15 százaléka legyen „kemény pénzben”, elsősorban aranyban. A cikk természetesen - ahogy ilyenkor mondani szokták - nem befektetési tanács.