Magyarországnak nagy gondot jelent: egyre mélyebb gödörben a német gazdaság
Németország egy évtizeden át Európa példaképe volt. Ugyanakkor az unió legnagyobb gazdasága a legutóbbi hat év alatt alig nőtt valamit, az ipara zsugorodik, és az idei élénkülést is jórészt hitelből finanszírozott állami kiadások okozzák. A visszaesésnek nincs egyetlen okozója vagy felelőse: a világ megváltozott, a német gazdaság és politika pedig túl lassan követte. Mindez Magyarországot is súlyosan érinti. A magyar külkereskedelmi forgalom több, mint a negyedét Németország adja, nagyon sok Magyarországon gyártott alkatrész a német nagyvállalatokhoz kerül, ráadásul több ezer német tulajdonú cég működik nálunk. És akkor még nem is beszéltünk a német autóiparról vagy gépgyártásról, ami meghatározza a magyar ipari termelést és a GDP-t is. Vagyis, a német gazdaság gondjaitól nem tudja magát függetleníti Magyarország.
A német válságról szóló vitában két tábor szokott összecsapni. Az egyik szerint a baj kívülről jött: az orosz gáz elvesztése, Donald Trump vámjai és a kínai verseny sújtotta az exportra épülő gazdaságot. A másik szerint a probléma belül van: egy túlszabályozott, kockázatkerülő rendszerben, amely évtizedekig nem fektetett be a jövőbe.
A hivatalos statisztikák alapján mindkét tábornak igaza van, és éppen ez a lényeg. A külső sokkok egy olyan gazdaságot értek, amely már előtte lassult, és amelynek intézményei nem voltak felkészülve a gyors alkalmazkodásra. A geopolitikai és világgazdasági fordulat leleplezte, a belső szerkezeti gyengeség pedig elmélyítette és tartóssá tette a válságot.
Hat év helyben járás
A német reál GDP 2025-ben mindössze 0,9%-kal volt magasabb, mint 2019-ben. Az euróövezet ugyanennyi idő alatt 6,9%-kal nőtt.
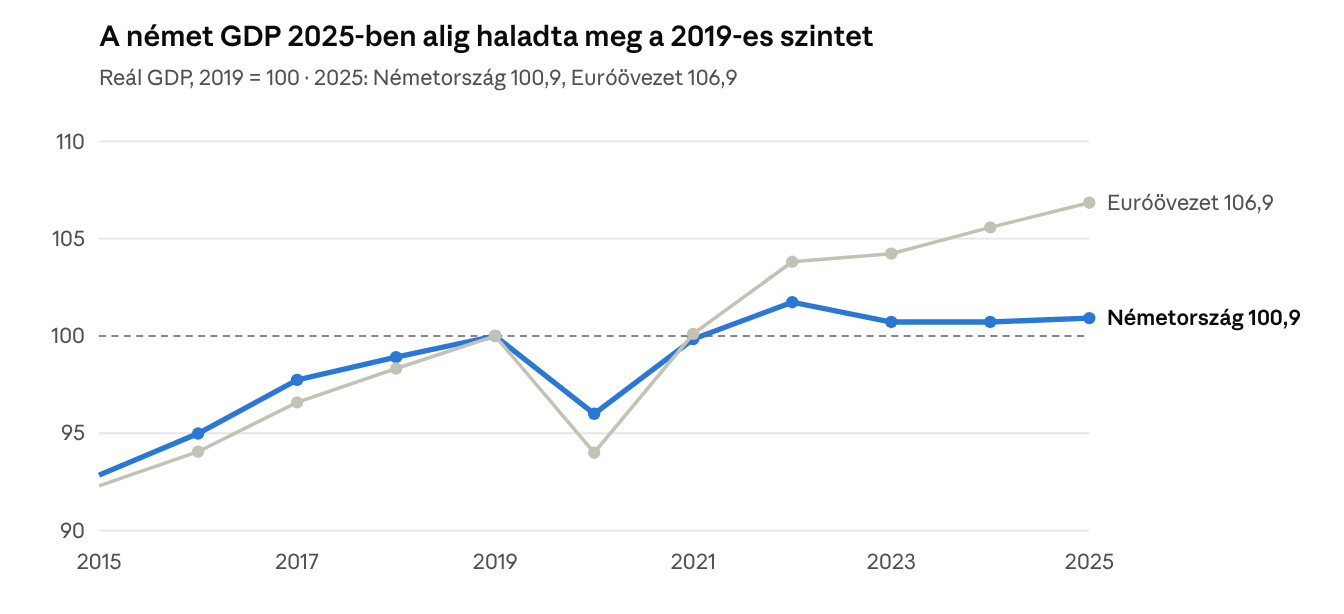
Eurostat (reál GDP éves változása) alapján számított index · 2015–2025, a 2023–2025-ös adatok előzetesek
A különbség a világjárvány után nyílt ki. 2016 és 2019 között Németország nagyjából együtt haladt az euróövezettel, 2021–2022-ben azonban lassabban pótolta a kiesést, majd 2023-tól három évre megrekedt (−1,0%, 0,0%, +0,2%). Az egy főre jutó GDP 2025-ben mintegy 2%-kal maradt el a 2022-es szinttől. Az Európai Bizottság szerint a világjárvány óta Németország kilábalása volt az egyik leggyengébb a fejlett gazdaságok között.
Kívülről jött csapások
A német modell három külső feltételre épült, és mindhárom megrendült.
Az olcsó energia vége. A vegyipar, a fémipar és az üveggyártás évtizedekig olcsó orosz gázra támaszkodott. 2022-ben ez egyik napról a másikra megszűnt. Az ország gyorsan pótolta a kiesett mennyiséget norvég gázzal és cseppfolyósított földgázzal, a hiány tehát elmaradt – az ár viszont tartósan magasabb lett. Az infláció 2022-ben 8,7%-ra ugrott, a reálbérek 4%-ot zuhantak. 2026 márciusában pedig a közel-keleti konfliktus újabb energiaársokkot hozott: az infláció szeptemberben ismét 3,3%-ra nőtt.
Kína: a vevőből versenytárs lett. A 2010-es években Kína volt a német gépipar és prémiumautó-gyártás egyik legfontosabb piaca. Időközben a kínai vállalatok feljebb léptek az értékláncban, és ma már éppen azokban az ágazatokban versenyeznek – gépgyártás, villamos berendezések, vegyipar, autóipar –, amelyekben Németország korábban verhetetlen volt, sokszor a német piacon is.
Az amerikai vámpolitika. Az Egyesült Államok protekcionista fordulata egy olyan gazdaságot ért, amelynek a kivitel a fő hajtóereje. Az Európai Bizottság értékelése szerint 2025-ben a kínai verseny és az amerikai vámok együtt fogták vissza a német exportot. Az exportvolumen 2023 és 2025 között minden évben csökkent.
Ezek valódi csapások. A kérdés az, miért ütöttek ekkorát – és miért nem tért magához belőlük a gazdaság, amikor a szomszédai igen.
A gyárak csendje
A válság központja az ipar. A német feldolgozóipari termelés 2025-ben csaknem 14%-kal maradt el a 2018-as csúcstól, miközben az euróövezet egészében nagyjából visszatért arra a szintre.
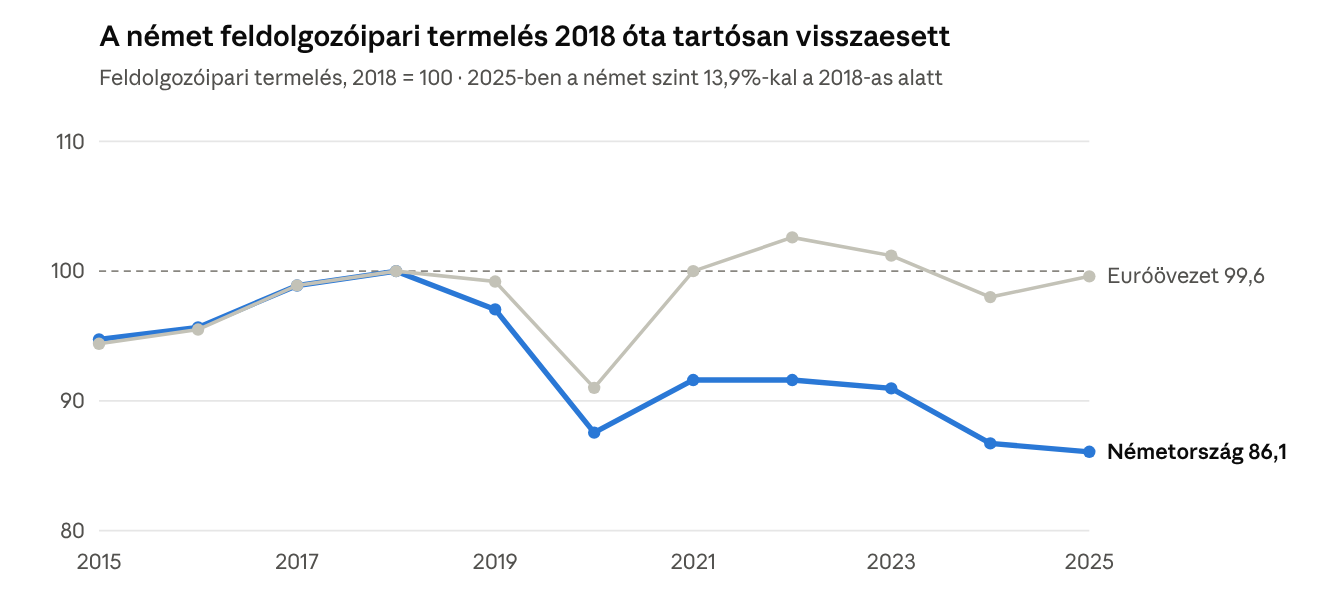
Eurostat, (feldolgozóipar, naptárhatás-szűrt éves index, 2021 = 100), 2018-as bázisra átszámolva · 2015–2025
Az ábra legfontosabb üzenete az időzítés. A két görbe már 2019-ben, a világjárvány és az energiaválság előtt elvált egymástól. A 2022-es gázsokk tehát nem elindította, hanem felgyorsította a hanyatlást, és 2026-ban, a GDP élénkülése ellenére sem látszik fordulat.
A mélyebb ok a német ipar szerkezetében van. Az ország egy évszázadon át abban volt verhetetlen, hogy bonyolult fizikai tárgyakat épített tökéletesre: gépeket, vegyi üzemeket, belső égésű motorokat. A szoftver ebben a világban a gépet szolgálta. Az elektromos autóban és a digitális termékekben a viszony megfordult: az érték az akkumulátorban, az elektronikában és az operációs rendszerben van, a motor százéves fejlesztése pedig szinte részletkérdéssé vált.
Az új iparágak más logikát követelnek: gyors fejlesztést, folyamatos frissítést, a tökéletlen termék vállalását. Egy olyan mérnöki kultúra, amely a hibamentességig tesztel, és egy olyan szakképzési rendszer, amely kiváló szerszámkészítőket képez, nehezen vált át erre. A piacvezető pozíció ilyenkor késleltetett mutató: még a csúcson mutatja a vállalatot, amikor a technológia már elfordult tőle. A 2013-ban az internetet "ismeretlen területnek" (Neuland) nevező politikai elit sem gyorsította ezt a váltást.
A belső fék
A külső sokkokat egy olyan ország kapta, amely évtizedekig a takarékosságot tartotta a gazdaságpolitika legfőbb erényének. Az alkotmányba írt adósságfék valóban alacsonyan tartotta az adósságot – 2019-ben a GDP 58,3%-a volt, jóval az euróövezeti átlag (83,5%) alatt. Ennek ára azonban a közberuházások elmaradása volt: az állami beruházás 2016-ban a GDP 2,4%-át tette ki, kevesebbet, mint az euróövezetben, és a lemaradás azóta sem tűnt el. Utak, hidak, vasutak, áramhálózat és digitális infrastruktúra maradtak le a szükségestől.
A magánszektor sem pótolta a hiányt. A beruházások volumene 2023 és 2025 között minden évben csökkent, a beruházási ráta 2025-re a GDP 20,2%-ára esett, az euróövezeti 21,3% alá.
2025 márciusában a politika fordított: alkotmánymódosítással lazította az adósságféket, és 500 milliárd eurós hitelalapot hozott létre infrastruktúrára és klímavédelemre. A fordulat bátor volt, a végrehajtás azonban lassú. A pénzügyminisztérium saját jelentése szerint 2025-ben 13,3 milliárd euró maradt elköltetlenül, a projektek kétharmada az év végén még tervezőasztalon volt, 2026 áprilisáig pedig az idei keretnek csak 28%-a áramlott ki. A legnagyobb késésben a közlekedési, energetikai és kutatási beruházások vannak.
Még súlyosabb kérdés, hogy a pénz valóban többletberuházást jelent-e. Az ifo intézet számítása szerint 2025-ben az alapból felvett 24,3 milliárd euró új hitellel szemben a szövetségi beruházások csak 1,3 milliárddal nőttek, mert a kormány korábban a rendes költségvetésből finanszírozott tételeket tett át az alapba. A kormány ezt vitatja, és a kiadásokat kiegészítő beruházásnak tekinti. A tanulság azonban kényelmetlen: a pénz hiánya csak az egyik akadály volt. Az engedélyezési eljárások, a perek, a többszintű egyeztetés és a kockázatkerülő közigazgatás olyan második féket jelentenek, amelyet nem lehet egy alkotmánymódosítással feloldani.
Jellemző, hogy amikor a politika vészhelyzetet hirdet, a rendszer tud gyorsan dolgozni. 2022-ben az első úszó LNG-terminál különtörvénnyel, a szokásos eljárások felfüggesztésével néhány hónap alatt elkészült. Normál körülmények között azonban a szabályok szigora erősebb, mint a politikai akarat.
Drága munka, fogyó munkaerő, kifáradt exportmodell
A német gazdaság versenyképessége az elmúlt években csendben, de jelentősen romlott. A fajlagos bérköltség 2023 és 2025 között összesen csaknem 19%-kal nőtt, miközben az óránkénti termelékenység lényegében egy helyben állt (−1,2%, −0,3%, +1,1%). A béremelések a munkavállalók szemszögéből indokolt felzárkózást jelentettek – a reálbérek csak 2025-re közelítették meg újra a 2019-es szintet –, a vállalatok számára viszont drágább termelést.
Ehhez társul a demográfia. A munkaképes korú népesség fogy, ezért a gazdaság egyre kisebb növekedés mellett is eléri kapacitásai határát. Ezt a hivatalos előrejelzések is beépítik: 2028-ra már csak 0,4–0,6%-os növekedéssel számolnak. A bevándorlás enyhíthet a gondon, de a nyelvtanulás, a lakhatás és a képesítések elismerése időt igényel, és a migrációs megoldás politikailag is rendkívül megosztó.
Végül az exportmodell maga is kérdésessé vált. A 2010-es években a német közbeszéd sikerként ünnepelte a hatalmas külkereskedelmi többletet: a folyó fizetési mérleg többlete 2016-ban a GDP 8,9%-a volt. Közgazdasági szempontból ez inkább egyensúlytalanság volt, mint teljesítmény: az ország többet termelt külföldi vevőknek, mint amennyit otthon fogyasztott és beruházott. Amíg a világkereskedelem bővült, ez működött. Amikor a vámok és a geopolitika szűkíteni kezdte a piacokat, a belső kereslet és a beruházások hiánya váratlanul sebezhetővé tette a gazdaságot. A többlet 2025-re a GDP 4,4%-ára, a felére olvadt.
Hitelből vásárolt fellendülés?
2026-ban a német gazdaság végre megmozdult: három negyedéven át nőtt, a harmadik negyedévben 1,2%-kal haladta meg az egy évvel korábbi szintet. A kormány, a vezető kutatóintézetek és az IMF erre az vére egyaránt 1,3%-os növekedést vár. Érdemes azonban megnézni, mi hajtja ezt a növekedést.
2026-ban a lakossági fogyasztás várhatóan reálértéken mindössze 0,3%-kal, az állami fogyasztás viszont 2,6%-kal bővül. A foglalkoztatottak száma csökken, a munkanélküliség lassan emelkedik. Az első félévi exportlendület a harmadik negyedévre kifulladt, a beruházások ismét csökkentek, az ipari termelés pedig továbbra sem kapott erőre.
A német kutatóintézetek előrejelzése szerint az államháztartási hiány eközben a 2025-ös 3,0%-ról 2026-ban 4,1%-ra, 2028-ra 4,7%-ra emelkedik, és az adósságráta a reformált adósságfék betartása mellett is felfelé tart. A kamatkiadások már a 2021-es 0,6%-ról 2025-re a GDP 1,1%-ára nőttek. Ha a hitelből finanszírozott kiadások nem járnak valódi többletberuházással és gyorsabb termelékenységgel, Németország néhány év múlva a magasabb adósság terhével néz szembe – a szerkezeti problémák megoldása nélkül.
Mérleg
Igazságtalan volna Németországot bukott gazdaságnak nevezni. A foglalkoztatási ráta (81,1%) jóval az uniós átlag felett van, a munkanélküliség az euróövezeti átlag mintegy 60%-a, az adósság a GDP 62,8%-a – ezek olyan tartalékok, amelyekkel kevés európai ország rendelkezik.
A kritika lényege más: Németország ezeket a tartalékokat évekig nem használta a jövő felépítésére. Gépiparát és exportsikereit egy olyan világhoz igazította, amely az olcsó orosz energián, a növekvő kínai keresleten és a nyitott amerikai piacon alapult. Amikor ez a világ néhány év alatt összeomlott, a gazdaság sem gyors beruházással, sem gyors szerkezetváltással nem tudott reagálni. A geopolitika tehát nem okozta, hanem kíméletlenül leleplezte a német modell gyengeségeit.
A fordulathoz több kell, mint pénz. Gyorsabb engedélyezés, valóban kiegészítő beruházások, a szoftver- és energiaalapú iparágak felé forduló gazdaságpolitika, valamint olyan munkaerő-politika kellene, amely ellensúlyozza a demográfiai visszaesést. Ha ezek elmaradnak, az idei élénkülés könnyen csak átmeneti, hitelből vásárolt szünetnek bizonyulhat egy hosszabb lejtmenetben.
Források
- Eurostat: nemzeti számlák, munkaerő-felmérés, HICP, államháztartás, fizetési mérleg, ipari termelés (2026. november 13-i állapot)
- Destatis: GDP, 2026. III. negyedév · Destatis: reálbérek 2025
- Bundesagentur für Arbeit: munkaerőpiac, 2026. október
- Szövetségi kormány: őszi projekció 2026
- Gemeinschaftsdiagnose, 2026 ősz
- Szövetségi Pénzügyminisztérium: az infrastruktúra-alap monitoringjelentése · ifo Intézet: az alap 2025-ös felhasználása
- Európai Bizottság: Németország gazdasági előrejelzése, 2026 tavasz · IMF-előrejelzés, 2026. október (GTAI)