Mi az oka, hogy megállt a magyar gazdaság, és miért nem indul el 2027-ben sem - a megszorítások csapdája
Magyarország 2022 óta nem egyszerűen lassan növekszik, hanem egy kiigazítási csapdában él. A globális energia-és inflációs válság környezetében az import energia ára és az állampapírok kamata évről évre elvitte azt a pénzt, amelyből a növekedést finanszírozni lehetett volna. Az állam ezt a terhet a beruházások leállításával és a többi kiadás visszafogásával fizette meg. Mindez folytatódik 2027-ben is, mert az új kormány a növekedés és a felzárkózás helyreállítása helyett a gyors euró bevezetést választja. Sőt, egy évre vetítve, a Tisza-kormány a Bokros-csomag és a Gyurcsány-féle konvergencia terv utáni harmadik legnagyobb megszorításra készül. De nézzük a részleteket.
Magyarországon négy éve szinte nulla a gazdasági növekedés. A GDP 2022 és 2025 között mindössze 4,6 százalékkal bővült (2023 és 2025 között alig 0,4 százalékkal), miközben Lengyelországé 12,8 százalékkal. 2026-ban a költségvetési hiány nagyjából 70 százalékát még mindig a kamat és az energia adja.
A Tisza kormány által bejelentett 2027-es költségvetési terv ugyanezt a mintát viszi tovább, csak más címkével. Közel 1000 milliárd forint adóemelés és mintegy 1500 milliárd forint kiadáscsökkentés szorítja vissza a hiányt 5 százalék alá, ezúttal az euróbevezetés jegyében. Növekedési stratégia viszont nincs.
2022: energiasokk, gyenge forint, ikerdeficit
A 2022-es energiaár-robbanás Magyarországot a régióban az egyik legsérülékenyebb pontján érte. Az ország energiaimport-függősége 64 százalék, Lengyelországé 46 százalék (Eurostat). Az MNB adatai szerint 2022 harmadik negyedévében az energiamérleg hiánya elérte a GDP 8,6 százalékát.
A gyenge forint tovább drágította a számlát. Az árfolyam 2022 októberében 430 forint fölé gyengült az euróval szemben, a jegybank pedig az év végéig közvetlenül biztosította az energiaimport kifizetéséhez szükséges devizát.
Így alakult ki az ikerdeficit. A folyó fizetési mérleg hiánya a GDP 8,1 százaléka (MNB), az államháztartásé 6,2 százaléka lett. Ez utóbbinak kb. 80 százalékát a kamat (2,8%) és az energiához kötődő kiadás (2,3%, ebből 1,2% egyszeri gázkészlet-felhalmozás) tette ki.
A döntés: azonnali kiigazítás. A gazdaságpolitika 2022 őszén a két hiány gyors felszámolását választotta, majd erős fellépést az infláció ellen. Az MNB 13 százalékra emelte az alapkamatot, októbertől 18 százalékos egynapos betéti tenderrel. A költségvetés az el nem kezdett állami beruházások elhalasztásával és ágazati különadókkal szorított.
A külső egyensúly gyorsan helyreállt: a folyó fizetési mérleg 2023-ra többletbe fordult. Ennek nagyobb része azonban nem a versenyképesség javulásából jött. Az energiaárak csökkentek, a belföldi kereslet pedig 2023-ban 5,2 százalékkal esett, ami az importot is visszafogta (KSH).
Miért volt itt a legerősebb az inflációs sokk?
A magyar infláció 2023 januárjában 25,7 százalékon tetőzött, és 2023 októberéig az EU legmagasabbja volt. A 2023-as éves átlag (17,6%) magasabb lett a 2022-esnél. Az árszint 2022 és 2025 között 46 százalékkal emelkedett, az EU-átlag 22 százalék volt.
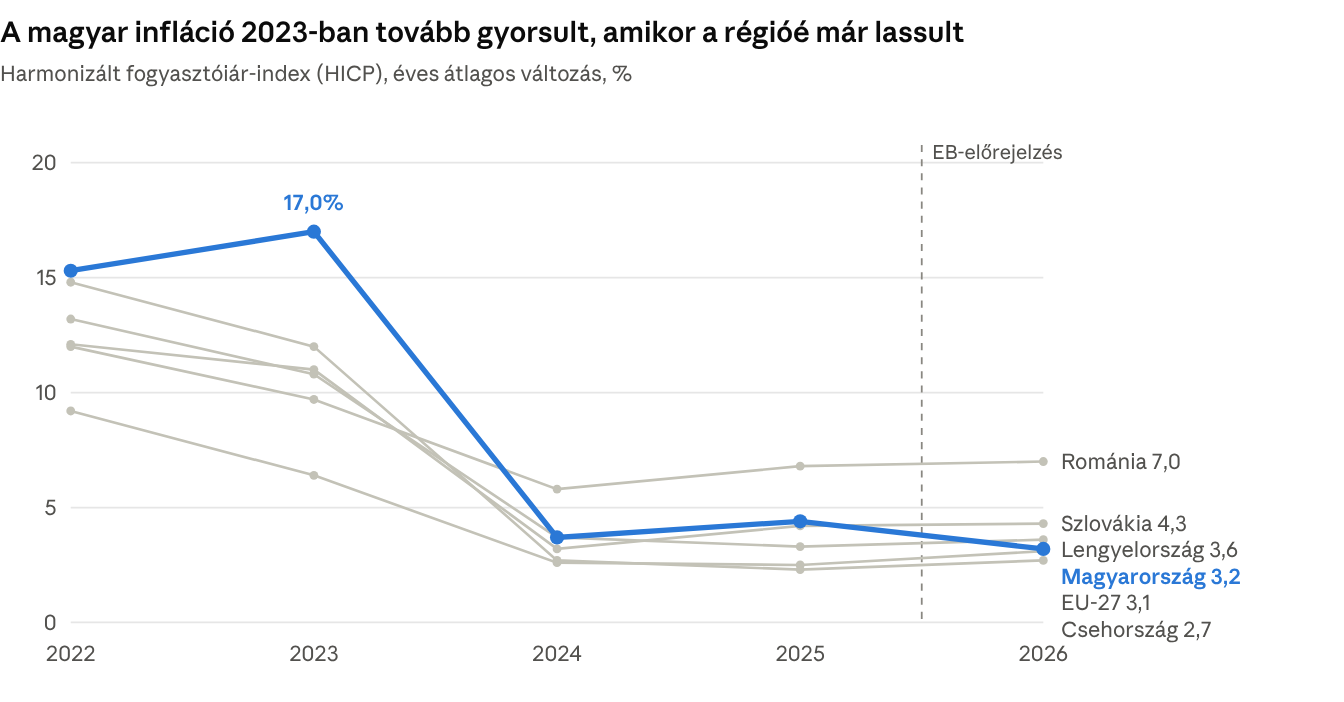
Eurostat HICP (KSH nemzetközi táblák), 2022–2025; 2026: Európai Bizottság, 2026. tavaszi előrejelzés
A sokk azért lett itt kiemelkedően erős, mert több tényező egyszerre és egymást erősítve hatott:
- Begyűrűző hatás és energiaimport-kitettség. Az európai energiaár-sokk a magas importfüggőség miatt közvetlenül jelentkezett az árakban.
- Magas energiafelhasználás és ipari energiaárak. Az energiaigényes magyar gazdaságban a vállalati energiaárak emelkedése a teljes termelési láncon végigfutott.
- Gyenge forint. A leértékelődés minden importált terméket megdrágított.
- Élelmiszer-infláció. Az élelmiszerek ára 2023-ban átlagosan 25,9 százalékkal nőtt (KSH).
- Profitvezérelt árazás. Az MNB a teljes értékláncban kimutatta a haszonkulcsok emelkedését; az OECD a 2022-es profitnövekedést főként a feldolgozóiparban találta.
- Erős lakossági fogyasztás. A gyors bérnövekedés éppen a sokk idején tartották magasan a keresletet.
A kamatcsapda és a kiigazítási spirál
Az infláció elleni fellépés ára a kamatkiadás robbanása lett. A kamatkiadás a GDP 2,2 százalékáról (2021) 2024-re 4,9 százalékára nőtt, forintban 1871 milliárdról 3971 milliárdra (KSH).
Az inflációkövető lakossági állampapírok (PMÁP) állománya 2021 vége és 2023 novembere között kb. 2200 milliárdról 6600 milliárd fölé nőtt, kamatuk egy évvel később követte az inflációt. A 18 százalékos effektív jegybanki kamat a gyorsan átárazódó adósságon át hatott. A magas hiány pedig 2023-ban kb. 6000 milliárd forint nettó kibocsátást igényelt.
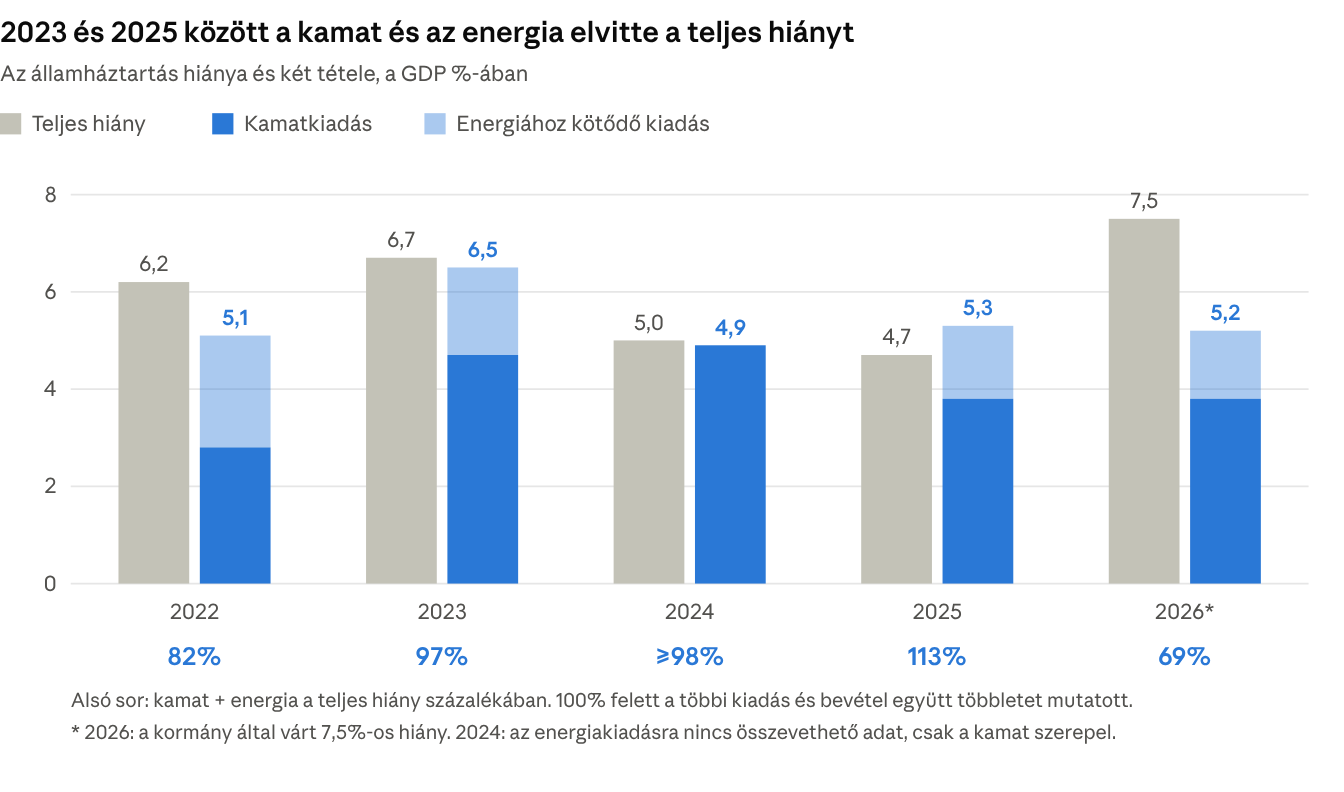
Hiány és kamatkiadás: KSH STADAT 21.1.1.17 (ESA, D.41); energia 2022–23: MNB; 2025–26: költségvetési törvény, rezsivédelmi előirányzat; 2026-os hiány: PM-leltár
Ez indította el a spirált. A kamat- és energiateher kiszorította a többi kiadást. 2024-ben a kamatokon kívüli, ún. elsődleges egyenleg szinte nullán volt (−0,1%), vagyis az állam minden más területen egyensúlyba szorította magát, hogy a kamatot és az import energiát fizetni tudja.
A megszorítás fő eszköze a beruházás visszafogás volt. Az Európai Bizottság szerint az állami beruházás a GDP 6,2 százalékáról 3,8 százalékára esett. A teljes beruházás négy egymást követő évben csökkent: −1,2% (2022), −4,7% (2023), −9,8% (2024) és −4,1% (2025) (Eurostat).
Az ágazati különadók a GDP több mint 2 százalékát hozzák, de a vállalati beruházást visszafogták. A növekedés így tartósan megállt: 2023 és 2025 között a GDP összesen alig 0,4 százalékkal bővült.
2026: lassan oldódó kamatteher, makacs energiaár
A kamatkiadás már a csökkenő ágban van, de lassan. Az MNB szerint 2026-ban a GDP 3,8 százaléka, 2027-ben 3,5 százaléka lehet. Az inflációkövető lakossági papírok kamata a lassuló infláció nyomán esik, a hozamok átárazódása pedig fokozatos.
Az energia viszont nem ad mozgásteret a költségvetésnek. A Hormuzi-szoros 2026. február végi lezárása óta az olaj- és gázárak tartósan magasak. A 2026-os törvény 1246 milliárd forintot irányzott elő rezsivédelemre, ez a GDP kb. 1,4 százaléka.
A kettő együtt a GDP kb. 5,2 százaléka. A kormány által várt 7,5 százalékos hiánynak így nagyjából 70 százalékát továbbra is a kamat és az energia adja (PM-leltár, MNB).
2027-ben folytatódik a korábbi gyakorlat. A már tiszás pénzügyminisztérium júliusi jelentése szerint további intézkedések nélkül a 2027-es hiány a GDP 6,1 százaléka lenne. A tervezet a rezsitámogatásra 232 milliárd forinttal többet szán, mint az idei költségvetés. A hiányt tehát megint a kamat- és energiateher mellett, a többi kiadás terhére kell lenyomni.
A 2027-es költségvetés: ugyanaz, mint volt, de még nagyobb léptékben
A kormány 2027-re a GDP 4,9 százalékára csökkentené a hiányt az idén várt 7,5 százalékról az euró-cél érdekében. Ehhez közel 1000 milliárd forint adóemelést (bruttó 929 milliárd) és mintegy 1500 milliárd forint kiadáscsökkentést (1465 milliárd) tervez. Együtt ez a rendszerváltás óta a harmadik legnagyobb GDP-arányos egyéves megszorítás, a Bokros-csomag és a 2006–2007-es Gyurcsány kormány konvergencia programja után.
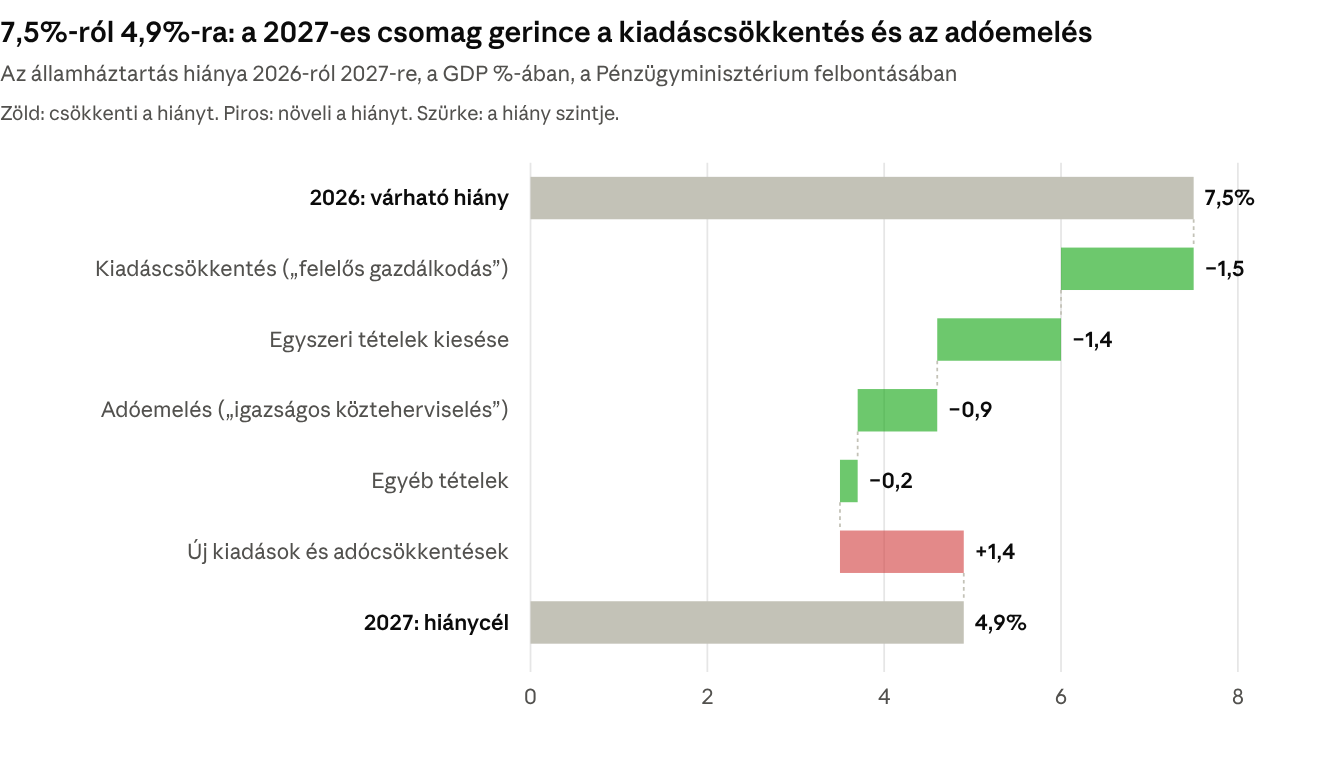
Pénzügyminisztérium, a 2027-es költségvetés bejelentett sarokszámai (2026. október 19–20.); a törvényjavaslat október végén kerül benyújtásra.
A többletbevétel a legnagyobb cégek társasági adójából, az új vagyonadóból (évi 200 milliárd), az energiacégek különadójából, a kiskereskedelmi adó középső sávjának emeléséből és a 3,75 százalékkal visszatérő reklámadóból jön. A 929 milliárdból 264 milliárd lakossági adócsökkentésre megy, így a nettó hatás 665 milliárd forint, a GDP 0,7 százaléka.
A Fitch Ratings értékelése szerint a vágások a gazdaságfejlesztési támogatásokat, a kormányzati kommunikációt, a közmédiát, valamint az állami beruházási és működési kiadásokat érintik. A hiányt újra a beruházások és a fejlesztési kiadások csökkentésével nyomják le.
A Tisza-kormány 2027-ben 2,4 százalékos (irreális) növekedéssel számol, és a hiányt 2028-ra 4,0, 2029-re 3,4, 2030-ra 2,8 százalékra vinné le. A Fitch saját előrejelzése 2027-re 5,4 százalékos hiány. A kiigazítás tehát nem egyszeri: legalább négy évig vonja ki a pénzt a gazdaságból.
Növekedés és felzárkózás nélkül
A magyar gazdaság négy éve nem nő érdemben, és nem is zárkózik fel. A GDP 2025-ben 0,5 százalékkal bővült, 2026-ra a választás előtti kiadásoknak köszönhetően is csak 1,7–1,8 százalékos növekedés várható.
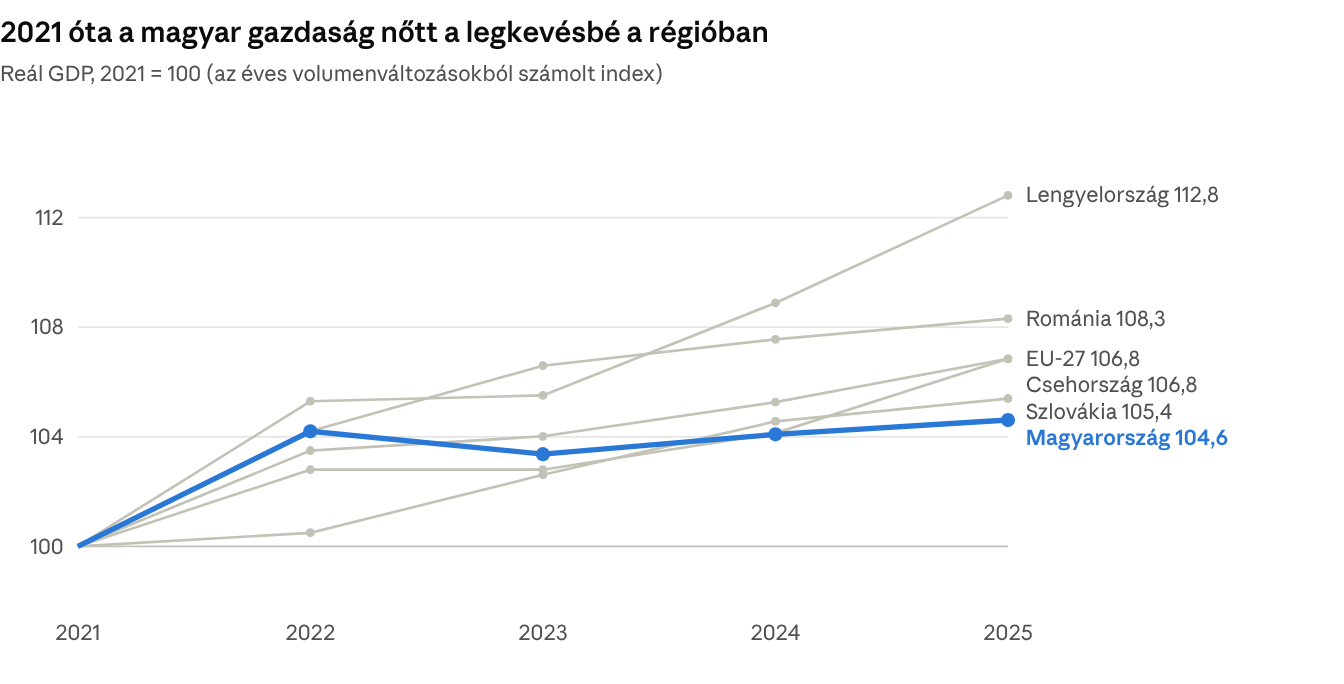
KSH STADAT nemzetközi GDP-tábla (Eurostat-adatok), 2022–2025; az index saját számítás
Nincs felzárkózás. Az egy főre jutó GDP vásárlóerő-paritáson 2021 óta az EU-átlag 75–76 százalékán áll. (Eurostat).
Nincs beruházás. A beruházási ráta a 2022-es 27,8 százalékról 2025-re 21,6 százalék körülire esett (IMF). Az OECD szerint 2024 óta a magánfogyasztás az egyetlen érdemi növekedési motor.
Romlik a munkaerőpiac. A KSH szerint a munkanélküliségi ráta 2026 június–augusztusában 4,8 százalék volt, a munkanélküliek száma egy év alatt 18,1 ezerrel, 234,7 ezerre nőtt. A tervezett megszorító intézkedések több ezer munkavállalót vonhatnak ki a piacról.
Visszatérhet az infláció. Az idén 1–2 százalék körüli infláció főként a tavaszi forinterősödés érdeme volt. Az MNB 2027-re 3,1 százalékos átlagos inflációt vár, amit a magas energiaárak és a dohánytermékek jövedéki adójának emelése is felfelé nyom.
Lassul a bérdinamika. Az MNB szerint véget ér a kétszámjegyű béremelések kora, és a mostani reálbér-növekedést nem támasztják alá a gazdasági alapfolyamatok. A csökkenő foglalkoztatás és a 2027-es kiadási vágások a következő években tovább fogják a béreket.
Négy elmozdulás a gazdaságpolitikában
A 2027-es költségvetés nemcsak kiigazítás, hanem irányváltás is. Négy elmozdulás rajzolódik ki belőle, de egyik sem a növekedés problémájára ad választ.
1. A munkaalapú modell vége. A 2010 utáni gazdaságpolitika a foglalkoztatás bővítésére és a munkát terhelő adók csökkentésére épült. A modell 2010 és 2022 között jelentős növekedést eredményezett. Az új kormány a termelékenység növelését hirdeti helyette. A munkapiac közben fordul: a munkanélküliségi ráta 2026 június–augusztusában már 4,8 százalék volt, az MNB pedig idén 0,5 százalékos foglalkoztatás-csökkenést vár.
2. Visszatér a külföldi tőke dominanciája. Az új vagyonadó az 1 milliárd forint feletti nettó vagyonra kb. 15 ezer magyar tulajdonost érint, és évi 200 milliárd forintot hozna. A teher a hazai vállalkozói réteget célozza, miközben a közbeszerzések átszervezése is elsősorban a hazai szereplőket érinti hátrányosan. A külföldi tulajdonú nagyvállalatok versenyelőnye ezzel tovább nő, hiszen tulajdonosaik nem fizetnek vagyonadót, illetve ők a közbeszerzések fő nyertesei.
3. 2010 előtti reflexek. Az "igazságosság" és "modernizáció" jelszavai mellett csendben visszatér a többkulcsos jövedelemadózás: a minimálbérig terjedő jövedelemrész 15 helyett 9 százalékos kulcsot kap, ami első ránézésre kedvező, de közben megnyitja az utat a magasabb kulcs emelése vagy újabb kulcsok bevezetése felé. Nő a segélyjellegű juttatások súlya, a családi pótlék megduplázódik, miközben az adókedvezmények köre szűkül. A 40 év feletti anyák nem kapják meg a korábban ígért szja-mentességet, ami jelentős méretű társadalmi csoportokat hangol egymás ellen.
4. Az euró-illúzió. A kormány az euróban látja a jólét kulcsát, és erőltetett menetrendet tűzött ki: a hiányt 2030-ra 3 százalék alá viszi, a bevezetés a terv szerint 2032-re válhat lehetségessé. A kutatások szerint azonban az euró sem nem gyorsítja, sem nem lassítja automatikusan a felzárkózást; az eredmény a felkészültségen múlik (Gabriel–Pessoa, 2024; EKB, 2017), ami Magyarország esetében nem adott. Maga az IMF is úgy fogalmaz, hogy az euró horgonya lehet a reformoknak, de nem helyettesíti azokat.
Fókusz nélküli költségvetés és a 30 év tanulsága
A valódi probléma a növekedés és nem a hiány, erre a 2027-es költségvetés azonban nem válaszol. A csomagot láthatóan két kényszer formálja: a politikai népszerűség megőrzése és az uniós, euró-álom elvárások. Az eredmény újabb jelentős megszorítás a beruházásokon, új terhek a fogyasztásban (árrésstop kivezetése, jövedéki adó emelése), elbocsátások az állami szférában, vagyis növekedésellenes költségvetés.
A gazdaság csak lakossági fogyasztásból nem tud tartósan nőni, pedig 2024 óta ez a modell fut. Az uniós források sem pótolják a hiányzó lendületet: a Fitch szerint a feloldott pénzek 2026-ban csak korlátozottan hatnak a GDP-re, 2027-ben ugyancsak. Ha az állam közben pénzt von ki a gazdaságból, nincs miből növekedni.
A kivont pénz automatikus korlát. A modern monetáris elmélet és a mögötte álló szektorális egyenleg-azonosság szerint a magánszektor nettó megtakarítása egyenlő az államháztartás hiányának és a folyó fizetési mérleg többletének összegével. Ha az állam egy év alatt 2,6 százalékponttal csökkenti a hiányát, és a külkereskedelem ezt nem pótolja, a háztartások és vállalatok jövedelmének kell szűkülnie. Ez automatikus növekedési korlát.
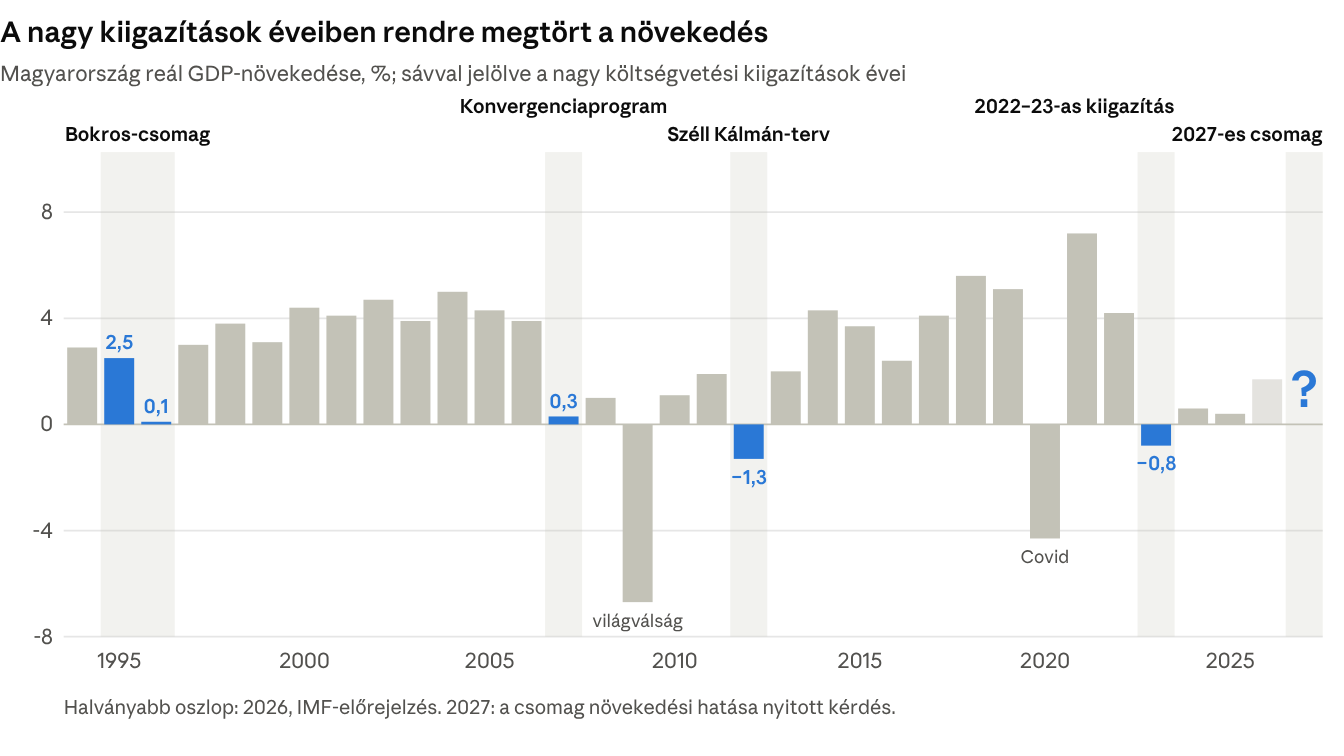
IMF World Economic Outlook adatbázis (NGDP_RPCH, Magyarország), 1994–2026; a kiigazítási epizódok kijelölése a szerzőé
Harminc év tapasztalata egy irányba mutat. A rendszerváltás óta bevezetett nagy kiigazítások mindegyikét növekedési visszaesés kísérte. Nem mindig recesszió, de mindig jelentős lassulás: a Bokros-csomag után 1996-ban 0,1, a 2006–07-es kiigazítás után 2007-ben 0,3 százalékos növekedés jött, 2012-ben és 2023-ban pedig a GDP csökkent.
A szakirodalom is ezt mutatja. Az IMF 2007-ben arra figyelmeztetett, hogy a kiigazításból való gyors kilábalás "korántsem biztos". Egy zágrábi kutatás szerint pedig a posztszocialista országok, köztük Magyarország kiigazításai növekedési céljaikat nem érték el (EFZG).
A tanulság. Magyarország 2022 óta nem a hiánnyal, hanem a növekedés hiányával küzd. Amíg a költségvetés kamatot és import energiát finanszíroz, és ehhez a beruházásokból vesz el, a hiánycélok teljesíthetők lehetnek, a felzárkózás azonban nem indul el. A 2027-es terv ezen a csapdán nem változtat, csak mélyebbre ássa magát benne.
Források
Hazai intézmények
- MNB – Költségvetési jelentés: a 2026. évi költségvetési törvény elemzése
- MNB – Inflációs jelentés, 2026. szeptember
- Pénzügyminisztérium – Költségvetési leltár, 2026. július
- Pénzügyminisztérium – a 2027-es költségvetés bejelentett sarokszámai, 2026. október 19–20. (a törvényjavaslat október végén kerül benyújtásra)
- KSH STADAT 21.1.1.17 – A kormányzati szektor főbb adatai
- KSH STADAT 21.1.1.1 – A makrogazdaság főbb adatai
- KSH – GDP nemzetközi összehasonlításban; fogyasztói árak nemzetközi összehasonlításban
Nemzetközi intézmények
- Európai Bizottság – 2026. tavaszi gazdasági előrejelzés
- Európai Bizottság – mélységi vizsgálat Magyarországról, 2026
- Eurostat – egy főre jutó GDP vásárlóerő-paritáson (prc_ppp_ind)
- IMF – World Economic Outlook adatbázis, Magyarország
- IMF – 2022. évi Article IV misszió záró nyilatkozata
- IMF – 2024. évi Article IV konzultáció
- IMF – 2007. évi Article IV misszió záró nyilatkozata
- OECD – Magyarország-jelentés, 2026. július
- Fitch Ratings – értékelés a 2027-es költségvetés-tervezetről, 2026. október 23.
Szakirodalom
- Gabriel, R. D. – Pessoa, A. S.: Adopting the euro: A synthetic control approach (2024)
- Diaz del Hoyo és mtsai: Real convergence in the euro area: a long-term perspective, EKB Occasional Paper 203 (2017)
- Zágrábi Közgazdaságtudományi Kar – Fiscal consolidation in post-transition EU countries