Magyarország kizárólag az unióhoz köti magát, pedig Európa gazdasága egyre mélyebbre süllyed
A Tisza-kormány az euró gyors bevezetésével és az ázsiai nyitás elutasításával Magyarországot az uniós gazdaság árbocához kötözné. A legrosszabb pillanatban. Európa gazdasága ugyanis évek óta lejtőn van. A német motor leállt, a német ipar 13%-kal kevesebbet termel, mint 2019-ben, a gyárak 42%-kal drágábban adják termékeiket, mint 2017-ben, és az EU súlya a világgazdaságban két évtized alatt több mint ötödével csökkent. A hanyatlásnak nincs egyetlen oka: öt, egymást erősítő folyamat áll mögötte. De mindez hogyan érinti Magyarországot?
Mario Draghi 2024-ben "lassú haláltusáról" írt, ha az Unió nem változtat. A szó akkor túlzottnak tűnt, hiszen az európai gazdaság növekedett, a munkanélküliség történelmi mélyponton volt. Két évvel később a számok a volt EKB-elnököt igazolják. Az EU GDP-je 2026 közepén 8,6%-kal haladja meg a 2019-es szintet, ami évi 1,3%-os növekedés; a 2015 és 2019 közötti években ez még 2,2% volt. A különbség kicsinek tűnik, de évtizedes távlatban ez dönti el, hogy egy kontinens felzárkózik vagy lemarad.
Egy kisebbedő kontinens
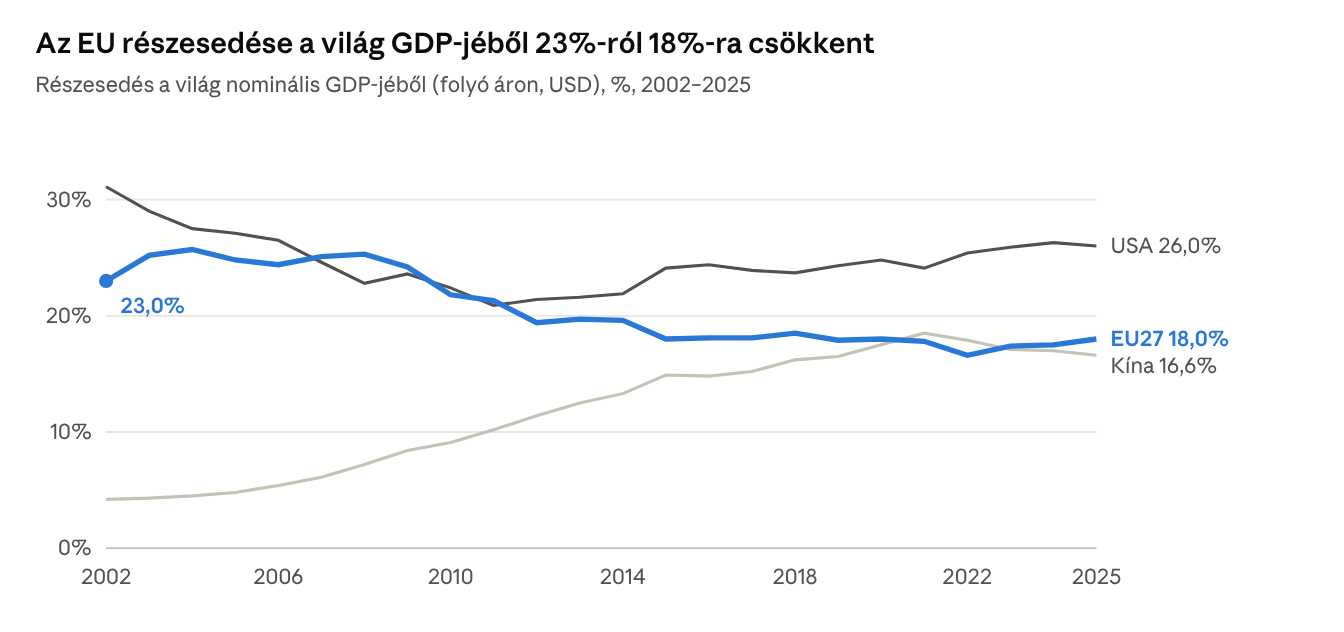
2002-ben a világ megtermelt javainak 23%-a származott a mai Unió területéről, 2025-ben már csak 18%-a. Az USA részesedése ugyanezen idő alatt 31%-ról 26%-ra csökkent, de 2011 óta újra nő. Kína 4%-ról 17%-ra ugrott, és ma már ebben a tekintetben csaknem akkora, mint az Unió.
Forrás: IMF World Economic Outlook, 2026. április (NGDPD), az EU_makro_abrak.xlsx adatcsomag alapján
A fordulópont 2008 volt. A pénzügyi válság és az utána következő euróválság után az USA kilábalt, Európa nem. Vásárlóerő-paritáson, vagyis az árkülönbségekkel korrigálva még élesebb a kép: Kína 2013-ban előzte meg az EU-t, és 2025-ben a világ GDP-jének 19,5%-át adja, az Unió 14%-át.
A súlyvesztés nem csak statisztika. Kisebb piac kisebb alkuerőt jelent a kereskedelmi tárgyalásokon, a technológiai szabványok és a nyersanyagokért folytatott versenyben. Draghi számai szerint az EU és az USA közötti reál GDP-rés 2002 és 2023 között 17%-ról 30%-ra nőtt, és ennek háromnegyede a gyengébb termelékenységből fakad: 2019 óta egy európai dolgozó teljesítménye évente 0,5%-kal, egy amerikaié 1,6%-kal nőtt.
Ellenszélben
Az európai modell a nyitottságra épült: az EU kereskedelme a GDP több mint felét teszi ki, az USA-é csak 27%-át. Ez a modell addig működött, amíg a világkereskedelem gyorsabban nőtt a világgazdaságnál. 1990 és 2008 között a globális kereskedelem a világ-GDP 38%-áról 60%-ára emelkedett, azóta viszont 52 és 62% között mozog. A globalizáció hátszéle elmaradt, és vele a kereskedelemből eredő olcsó import is, amely évtizedekig fékezte az árakat.
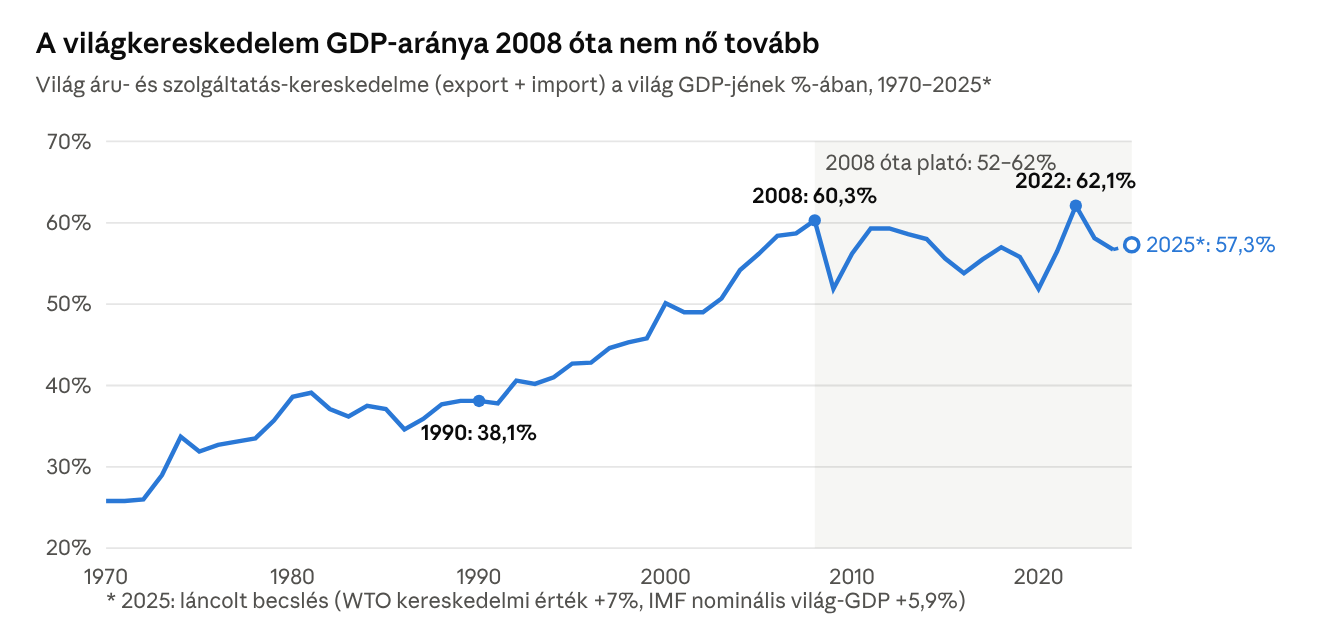
Forrás: Világbank WDI (NE.TRD.GNFS.ZS); 2025*: WTO és IMF alapján becsülve; az EU_makro_abrak.xlsx adatcsomag alapján
A hátszél helyett ma ellenszél fúj, három irányból. Nyugatról a 15%-os amerikai vám: az ING számítása szerint az EU USA-ba irányuló exportja 2025-ben a vámok miatt kb. 4%-kal esett, 2026-ban további hasonló veszteség várható. Keletről a "második kínai sokk": a Chatham House szerint a kínai cégek már nem olcsó tömegtermékekkel, hanem elektromos autókkal, szélturbinákkal, szerszámgépekkel és gyógyszerekkel versenyeznek, és ezt Európa érzi meg leginkább.
Délről pedig a háború. A közel-keleti konfliktus és a Hormuzi-szoros blokádja 2026 tavaszán kb. 15%-kal csökkentette a tengeri olaj- és 20%-kal az LNG-szállítást. Az Európai Bizottság emiatt 1,1%-ra vágta az EU idei növekedési előrejelzését, az EKB pedig szeptemberben kamatot emelt. Az Egyesült Államokban az infláció 3–4% között ragadt, ami a globális kamatszinten keresztül Európában is drágítja a hitelt.
Drága lett Európában termelni
Az európai ipar legnagyobb gondja nem a kereslet, hanem a költség. Az uniós ipari termelői árak 2017 óta 42%-kal emelkedtek, Németországban 39%-kal, Magyarországon 90%-kal. A 2022-es energiaválság után az árak csak részben korrigáltak, majd 2026 márciusában, a közel-keleti háború nyomán újra elindultak felfelé: február és július között 5,1%-kal.
A fő gond az energia. Draghi jelentése szerint az európai vállalatok már 2024-ben 2–3-szor annyit fizettek az áramért és 4–5-ször annyit a gázért, mint amerikai versenytársaik. A probléma részben szerkezeti: 2022-ben a gáz az idő 63%-ában határozta meg az áram árát, miközben a termelésnek csak kb. ötödét adta. A drága importált gáz így a megújuló áramét is felhajtja. Az EKB 2026 szeptemberében a harmadik negyedévre már 50%-kal magasabb áramárral számolt, mint júniusban.
A költséghátrány ott a legfájdalmasabb, ahol Európa a legerősebb: a vegyiparban, a gépgyártásban és az autóiparban. Ezek energiaigényes ágazatok, és éppen ezekben jelentek meg a kínai versenytársak. Aki drágábban termel, az vagy piacot veszt, vagy a határon túl termel tovább; az utóbbi már beruházás-kivándorlás, és ez a versenyképesség-vesztés legbiztosabb jele.
Leállt a német motor
Az európai lassulás középpontja Németország. A kontinens legnagyobb gazdasága 2026 közepén mindössze 1,8%-kal termel többet, mint 2019-ben, ami évi 0,3%-os növekedés; a 2010-es évek második felében ez még évi 1,9% volt. Az ipar még rosszabbul áll: a termelés 2018 óta szinte megszakítás nélkül csökken.
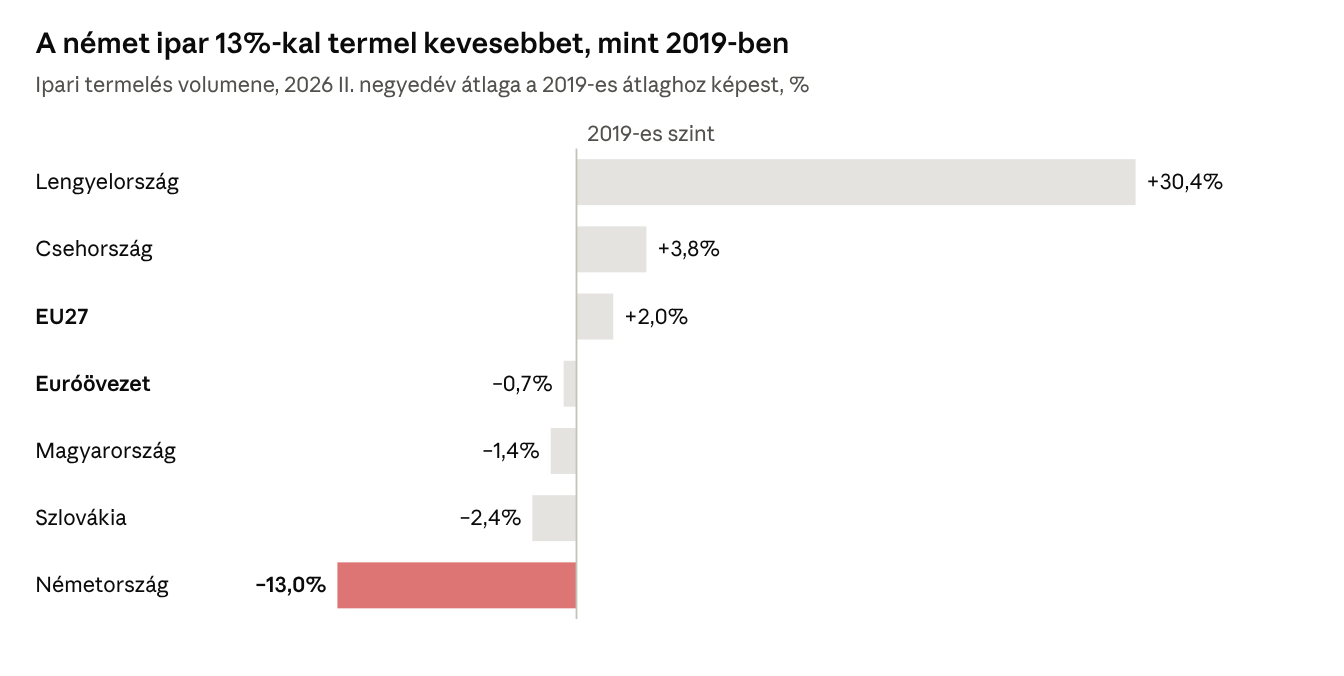
Forrás: Eurostat (sts_inpr_m), az EU_makro_abrak.xlsx adatcsomag alapján, saját számítás
A német modell három pillére egyszerre ingott meg. Az olcsó orosz gáz 2022-ben eltűnt, és a 2026-os sokk újra megdrágította az energiát. Kína, a német autók és gépek legfontosabb felvevőpiaca, versenytárssá vált. Az autóipar pedig az elektromos átállásban éppen a kínai gyártókkal szemben veszít teret.
A német gyengeség nem áll meg a határnál. A német ellátási láncba épült Szlovákia és Magyarország ipara is a 2019-es szint alatt van, és az euróövezet egészében (–0,7%) sem érte el a járvány előtti szintet. Az uniós átlagot (+2%) Lengyelország (+30%) és Csehország húzza fel. Van halvány remény: a német GDP 2025 vége óta három negyedéve nő, és az EKB szerint a védelmi és infrastruktúra-költés 2028-ig összesen kb. fél százalékponttal emeli az euróövezet növekedését.
Beruházás nélkül nincs jövő
A mai beruházás a holnapi növekedés, és ezen a terepen Európa mutatja a legszélsőségesebb példákat. Az uniós beruházási volumen 2022 eleje óta 6%-kal nőtt, de ez az átlag két egészen más világot takar. Lengyelországban 23%-kal, Csehországban 12%-kal többet ruháznak be, mint négy éve, Németországban 5%-kal, Magyarországon 22%-kal kevesebbet. A lengyel számban a fegyverkezés is benne van, ami biztonságot vásárol, de a termelékenységet nem javítja.
Draghi szerint az EU-nak évente 750–800 milliárd euróval többet kellene beruháznia ahhoz, hogy elérje saját zöld, digitális és védelmi céljait. Ez a GDP 22%-áról 27%-ára emelné a beruházási rátát, olyan szintre, amilyet Európa az 1960-as és '70-es évek óta nem látott. A pénz nem hiányzik, csak rossz helyen van: az európai megtakarítások bankszámlákon és állampapírokban parkolnak, a kockázatos innováció helyett. 2008 és 2021 között az európai unikornisok (nem tőzsdén levő, több mint 1 milliárd dollárt érő cégek) kb. 30%-a költözött külföldre, leginkább az USA-ba, ahol tőkét találtak a növekedéshez.
Az IMF számítása szerint egy valódi európai tőkepiac, a megtakarítási és beruházási unió hosszú távon kb. 3%-kal emelné az EU GDP-jét. A költségvetési mozgástér közben szűkül: az uniós hiány 3,5% körül van, az adósság nő, a helyreállítási alap (NextGenerationEU) pénzei pedig 2027-től elfogynak.
A diagnózis megvan, a gyógymód hiányzik
Az öt ok egymást erősíti. A drága energia rontja a versenyképességet, a gyenge versenyképesség visszafogja a beruházást, a beruházás hiánya lassítja a termelékenységet, a lassú növekedés pedig tovább csökkenti Európa globális súlyát. A külső sokkok, a vámok, a kínai verseny és a háború, éppen ezt a sebezhető szerkezetet találják el.
A rövid távú kilátások szerények. Az IMF októberi előrejelzése szerint az euróövezet 2026-ban 1,1%-kal, 2027-ben 1,2%-kal nőhet, az EKB súlyos forgatókönyvében pedig 2027-re 0,4%-os növekedés és 5,4%-os infláció is elképzelhető. Ennyivel Európa nem zárkózik fel, csak lassabban csúszik hátrébb.
A problémát senki nem vitatja. Az IMF, az OECD, az Európai Bizottság és az EKB elemzései lényegében Draghi 2024-es diagnózisát ismétlik. A gond a végrehajtás: két év alatt a Draghi-ajánlásoknak csak 15,7%-a valósult meg teljesen, és a tagállamok egyetértését igénylő reformoknak mindössze kb. 3%-a.
Az új magyar kormány, a Tisza-kormány éppen akkor adja fel a keleti nyitás politikáját és tér az euró gyorsított bevezetésének egyoldalú útjára, amikor az uniós gazdaság hajója süllyed.