Személyenként 80–125 ezer forint növekedést vihet el jövőre a Tisza-kormány megszorító csomagja
A 2027-es költségvetés egyetlen év alatt a GDP 2,6 százalékával csökkentené a hiányt. Ez a pénz a gazdaságból hiányozni fog: a nemzetközi tapasztalatok alapján a növekedés jövőre nagyjából 0,8–1,2 százalékponttal lehet lassabb, mint kiigazítás nélkül. Ez 80-125 ezer forint egy főre eső éves jövedelem kiesést jelent a magyar gazdaságnak. Magyarország így kétségtelenül marad a gyenge növekedés és a stagnáló, megrekedt felzárkózás csapdájában. Részletesen elmondjuk, szemléletes táblázatok segítségével megmutatjuk, hogy miért.
Hogy pontosan mennyit, az nem a kiigazítás méretén, hanem a szerkezetén múlik. Nem mindegy, honnan vesz el pénzt az állam. Egy elhalasztott útépítés másként hat a gazdaságra, mint egy nagyvállalatra kivetett adó vagy egy elmaradó egyszeri juttatás.
A közgazdászok ezt a különbséget a "szorzóval" mérik. A szorzó azt mutatja meg, hogy ha az állam a GDP 1 százalékának megfelelő pénzt kivon a gazdaságból, akkor a teljes kibocsátás mennyivel lesz kisebb. Egynél nagyobb szorzó azt jelenti, hogy a veszteség még nagyobb is a kivont összegnél, egynél kisebb pedig azt, hogy a hatás egy részét valaki vagy valami "elnyeli".
A csomag öt eleme egy ábrán
Az alábbi ábra a 2027-es csomag öt fő elemét mutatja, a legerősebb fékhatásútól a leggyengébbig. A cikk végigmegy rajtuk sorban.
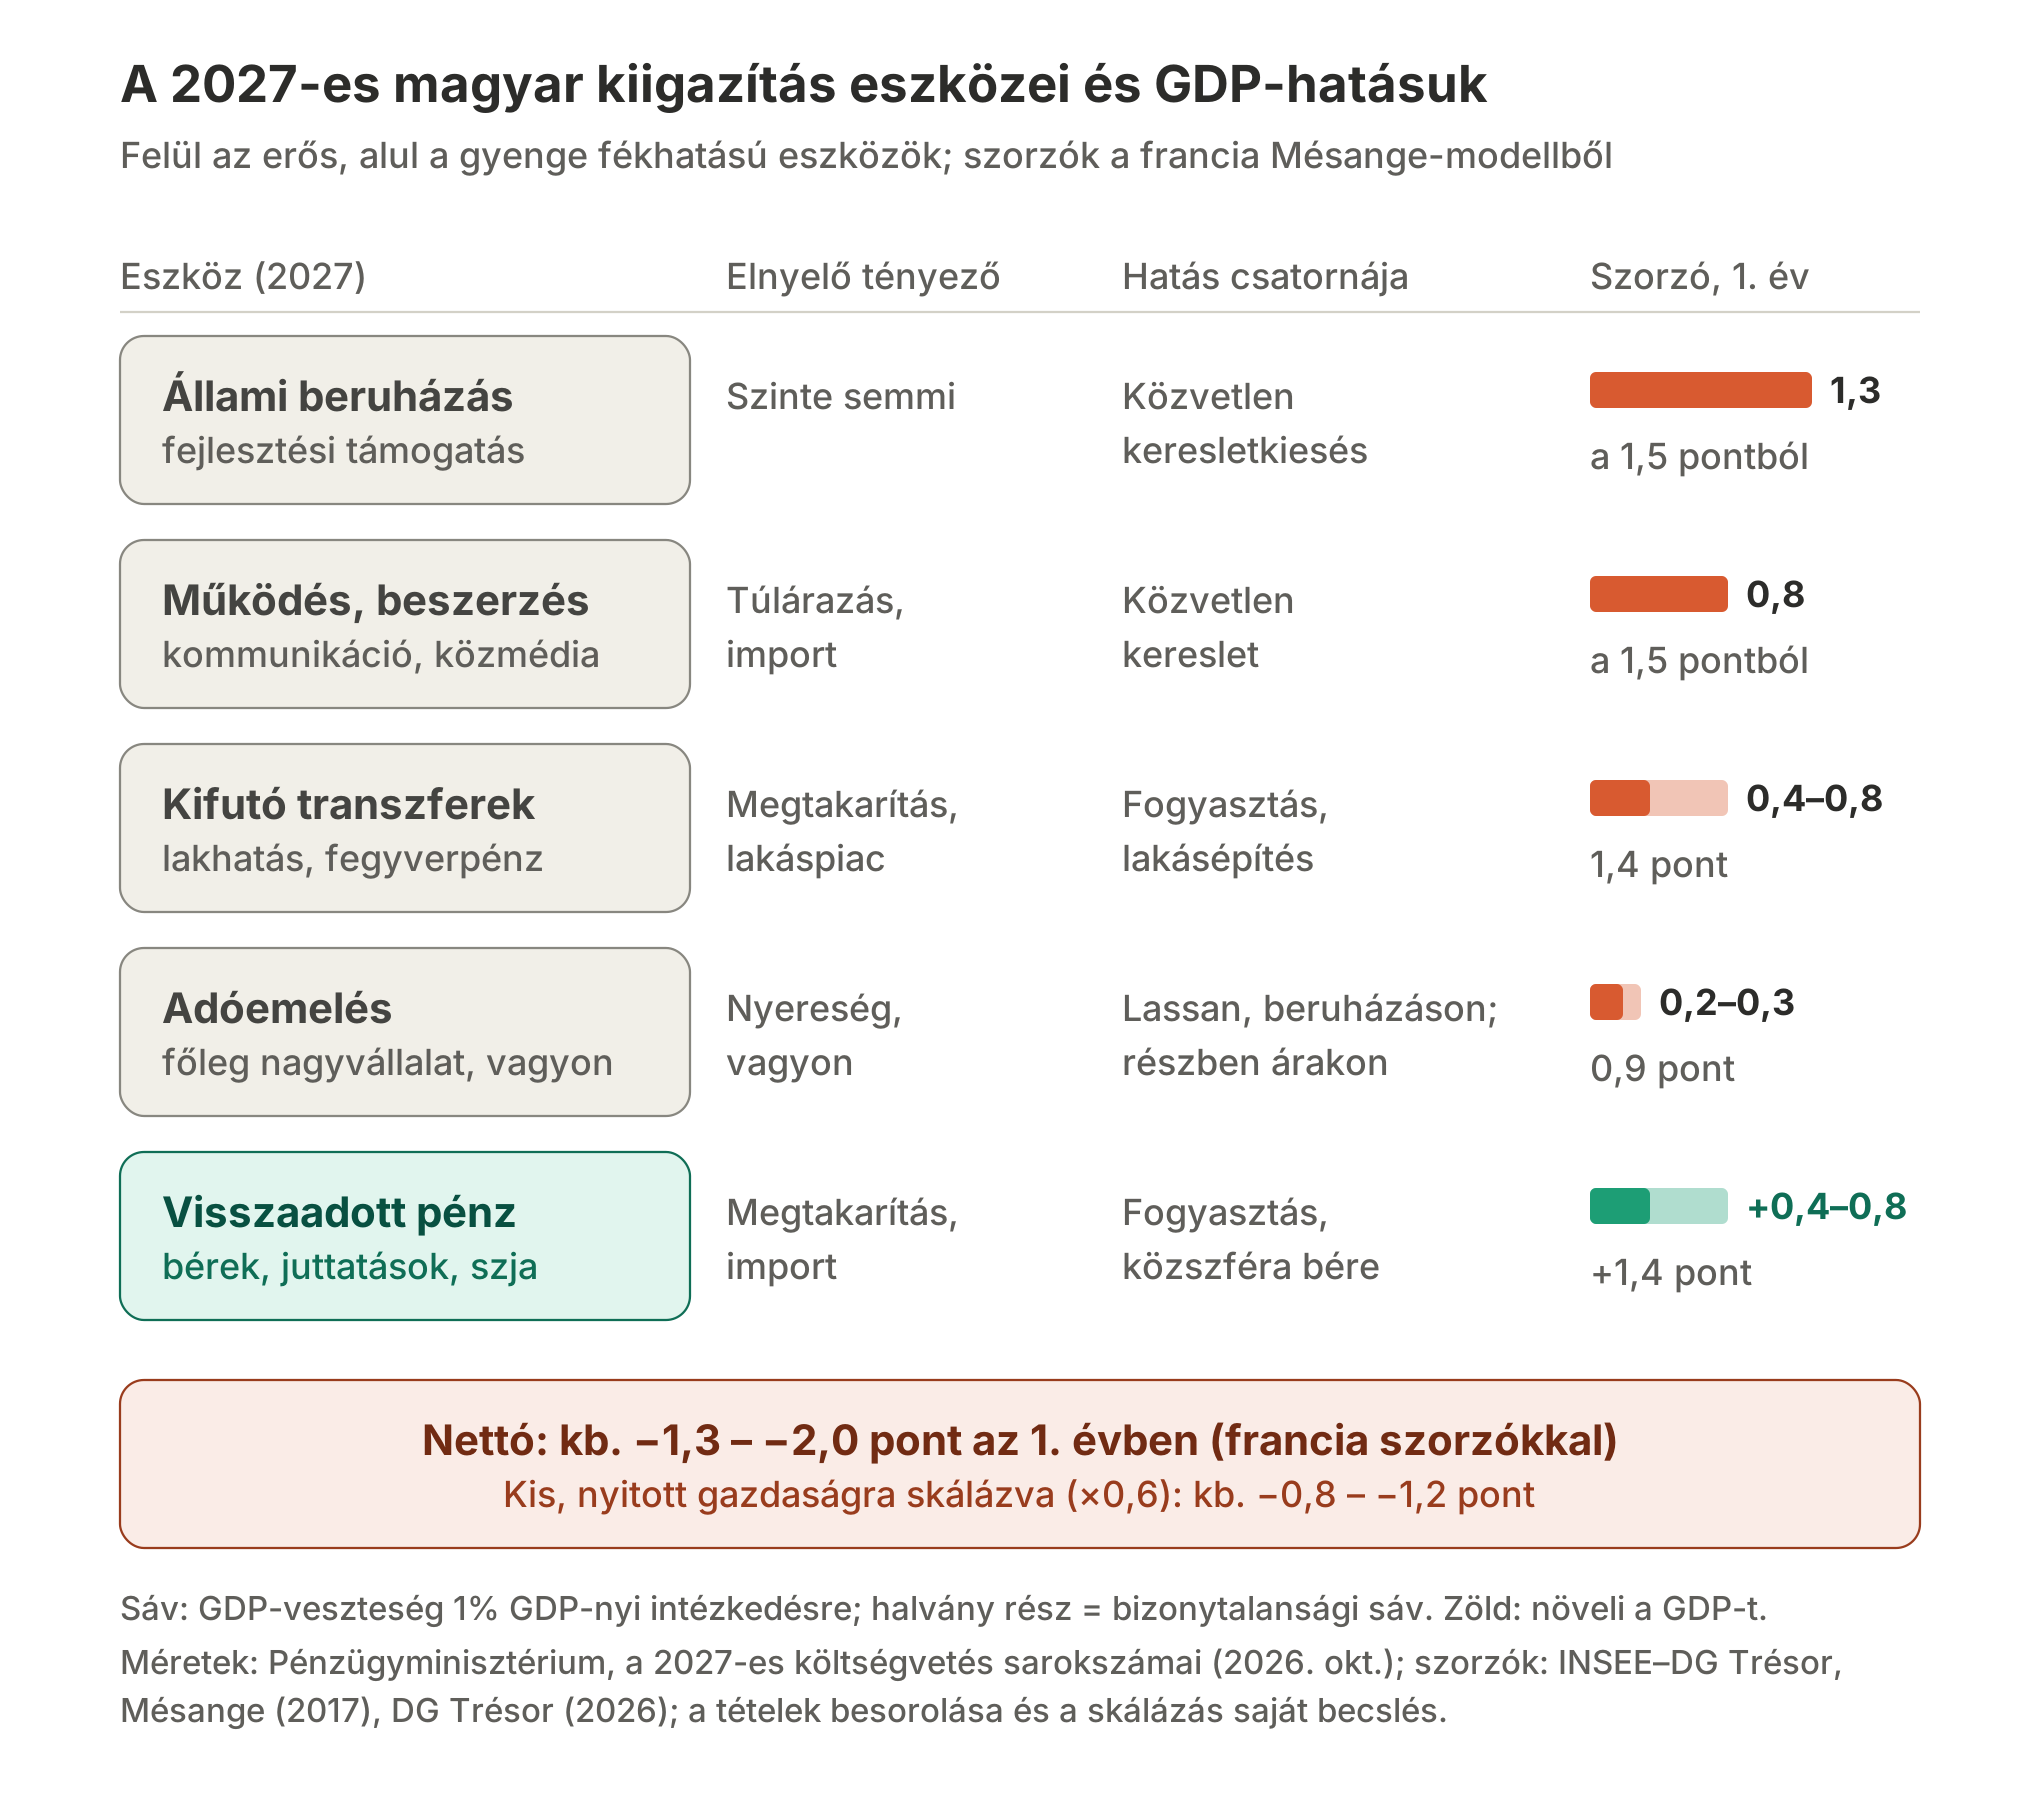
Hogyan olvassuk? Minden sor egy eszköz. A második oszlop azt mutatja, ki vagy mi nyeli el a hatás egy részét, a harmadik, hogy milyen úton jut el a veszteség a gazdaság egészéhez. Az utolsó oszlopban a sáv hossza a szorzó: minél hosszabb, annál jobban fékez egy-egy elvont forint. Alatta az áll, mekkora tétel ez a magyar csomagban, a GDP százalékában.
A szorzók egy hivatalos francia makro-modellből (Mésange, INSEE és a francia gazdasági minisztérium) származnak, mert hasonló, eszközönként bontott magyar becslés nem nyilvános. Magyarország kisebb és nyitottabb gazdaság, ezért nálunk a hatások valószínűleg kisebbek; erre a cikk végén visszatérünk.
1. Állami beruházás: itt fáj a legjobban
Ha az állam nem épít meg egy utat, egy iskolát vagy egy vasútvonalat, a kiesés azonnal és teljes egészében megjelenik a gazdaságban. Nincs, aki elnyelje: a pénz nem egy háztartás megtakarításából vagy egy cég nyereségéből hiányzik, hanem egyszerűen nem költik el. A francia modellben ennek a szorzója 1,3, vagyis minden elvont 100 forint 130 forint kibocsátást visz magával.
Az ok a láncreakció. Az elmaradó megrendelés az építőipari cégeknél munkahelyeket és béreket vesz el. A kevesebb bérből kevesebb a vásárlás, és a beszállítók is visszafogják a saját beruházásaikat. Az állami beruházás ráadásul jórészt hazai munkát és anyagot használ, így kevés szivárog ki importként.
A 2027-es tervezet 1,5 százalékpontos kiadáscsökkentésének egy része ezen a soron csapódik le: a Fitch hitelminősítő szerint a vágások érintik a gazdaságfejlesztési támogatásokat és az állami beruházásokat. Hogy pontosan mekkora rész, az a törvényjavaslat részletes tábláiból derül ki.
Magyarország itt már nem tiszta lappal indul. Az Európai Bizottság szerint az állami beruházás 2019 és 2025 között a GDP 6,2 százalékáról 3,8 százalékára esett, a teljes beruházás pedig négy egymást követő évben csökkent. A 2027-es csomag tehát egy már amúgy is kimerült forráshoz nyúl.
2. Működés és beszerzés: a túlárazáson múlik
A kiadáscsökkentés másik fele a hivatalok működését, a beszerzéseket, a kormányzati kommunikációt és a közmédiát érinti. Ez is közvetlen keresletkiesés: kevesebb megrendelés, kevesebb szolgáltatás, kevesebb munka. A francia modell szorzója itt 0,8, vagyis 100 forint megtakarítás kb. 80 forint kibocsátást visz el.
A hatás kisebb, mint a beruházásnál, mert a beszerzések egy része import termék, és a kieső bérek egy részét a háztartások megtakarításból pótolják.
Magyarországon azonban van egy fontos különbség. A kormány saját állítása szerint a megtakarítás egy részét a "túlárazott" szerződések és "pazarló kiadások" lefaragásából várja. Ha egy szerződés valóban túlárazott, a különbözet nem a gazdaság többi részét táplálta, hanem a szerződő felek nyereségét. Ennek megszüntetése kisebb keresletkiesést okoz, mint egy valódi szolgáltatás elhagyása, így a szorzó itt 0,8 alatt is lehet. Hogy ez a remény mennyire teljesül, az attól függ, a vágások a túlárazásra vagy a valódi feladatokra esnek-e.
3. Kiadások, amelyek 2027-ben nem lesznek
A hiány 1,4 százalékpontnyi csökkenése nem új döntésből, hanem abból jön, hogy 2026 egyszeri kiadásai 2027-ben nem ismétlődnek meg. A Pénzügyminisztérium leltára szerint a legnagyobb valódi egyszeri tételek a kifutó otthontámogatási programok (a GDP 0,5 százaléka), a fegyverpénz (0,3), az uniós bírósági döntések miatt a cégeknek visszafizetett adók (0,3) és a kampányjellegű többletköltések (0,2).
Attól, hogy ez nem új megszorítás, a kereslet ugyanúgy kiesik: aki idén egyszeri juttatást kapott vagy támogatással vett lakást, jövőre nem kap. A hatás itt lassabb és tompább, mert a háztartások a juttatás egy részét eleve félretették. A 2023 óta szokatlanul magas, 18–20 százalékos magyar megtakarítási ráta erre utal. A francia modell ezért itt 0,4–0,8 közötti szorzót ad.
Két dolog teszi bizonytalanná a becslést. A lakhatási támogatások, ha új lakások építését finanszírozták, az építőiparon keresztül a beruházáshoz hasonlóan erősen hatnak; ha meglévő lakások vásárlását, akkor sokkal gyengébben. A tétel egy része pedig csak könyvelési jellegű (például a kamatmegtakarítás vagy irodaházak megvásárlása), ami a keresletre alig hat.
4. Adóemelés: kevés fék, de figyelni kell az árakra
A 2027-es adóemelés – bruttó 929 milliárd forint, a GDP kb. 0,9 százaléka – rövid távon a legkevésbé lassítja a növekedést. A Fitch szerint a legnagyobb tételek a nagyvállalati és innovációs adózás szigorítása (a GDP 0,25 százaléka), az új vagyonadó (0,2) és az energiacégek különadója (0,1). Kisebb összeggel nő a bányajáradék, a cégautóadó és a reklámadó is.
Ezeket az adókat először a vállalatok nyeresége és a leggazdagabbak vagyona "nyeli el". A cég kevesebb osztalékot fizet, vagy kevesebbet tart vissza, de a dolgozók fizetése és a cég megrendelései rövid távon nem változnak. A vagyonos adófizetők pedig ettől alig fogyasztanak kevesebbet. Ezért a szorzó itt csak 0,2–0,3.
Két kockázat azért van. Ha az adó tartós, a cégek idővel kevesebbet fektetnek be, és egy részük a beruházásait máshová viheti; ez lassan, de tartósan rontja a növekedést. A kiskereskedelmi és az energiacégekre kivetett adók egy része ráadásul az árakban jelentkezhet, magyarul drágább lesz sok minden, ami az inflációt növeli és a fogyasztók reáljövedelmét csökkenti. Ezek a tételek így erősebben hathatnak, mint a többi vállalati adó.
5. Visszaadott pénz: a fék egy részét ellensúlyozza
A csomag nemcsak elvesz: a GDP kb. 1,4 százalékának megfelelő új kiadást és adócsökkentést is tartalmaz. Ide tartozik 667 milliárd forint ágazati béremelés az egészségügyben, az oktatásban és a szociális szférában, a családi pótlék megduplázása, a nyugdíjemelés és 264 milliárd forint lakossági adócsökkentés, köztük a minimálbér 9 százalékos szja-kulcsa.
Ez a pénz a háztartásokhoz kerül, és a fogyasztáson keresztül támogatja a gazdaságot. A hatás azonban gyengébb, mint a kiadáscsökkentés fékező ereje, mert egy részét a családok megtakarítják, egy része pedig importtermékekre megy el. A francia modell szerint itt 0,4–0,8 a szorzó, vagyis 100 visszaadott forint 40–80 forint kibocsátást hoz.
Itt van a csomag szerkezeti problémája. Az állam az erős szorzójú eszközökből (beruházás, működés) vesz el, és a közepes szorzójúakon (bérek, transzferek) ad vissza. Ezért a növekedésre gyakorolt hatás akkor is negatív, ha a kivont és a visszaadott pénz nagyságrendje közel áll egymáshoz. Ráadásul a visszaadott pénz a fogyasztást táplálja, nem a termelőkapacitást. A fogyasztás 2024 óta a magyar növekedés egyetlen érdemi motorja, a beruházás és az export viszont ettől nem indul be.
Mi jön ki a végén?
Ha az öt elemet összeadjuk, a francia modell szorzókkal a csomag az első évben a GDP kb. 1,3–2,0 százalékát vehetné el. Magyarországra átszámolva ez reálisan 0,8–1,2 százalékpont.
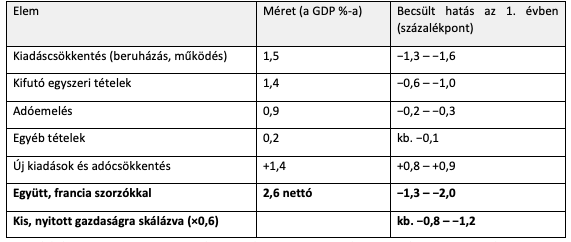
A skálázás oka, hogy Magyarország kicsi és nyitott gazdaság: a kiadások jelentős része importon keresztül külföldre szivárog, ezért a hazai szorzók a francia értékeknél kisebbek.
Ez nem recesszió-előrejelzés. A fékhatás azt jelenti, hogy a növekedés ennyivel lesz kisebb, mint kiigazítás nélkül. A kormány 2,4, a Fitch júniusban 2,5 százalékos növekedést várt 2027-re; a fékhatás ezekből a számokból vesz el, vagy más tényezőknek kell ellensúlyozniuk.
Mi enyhítheti a negatív hatást?
- Ha a vágások valóban a túlárazott szerződésekre esnek, nem a valódi feladatokra.
- Ha a hiánycsökkentés tovább mérsékli a kockázati felárat és a kamatokat.
- Ha az új debreceni és szegedi autógyárak felfuttatják az exportot.
Mi ronthat a helyzeten?
- Ha a vágás nagyobb része az állami beruházásokra esik.
- Ha a Hormuzi-szoros miatti energiaár-sokk elhúzódik, és a nemzetközi kamatok tovább emelkednek.
- Ha a német ipar és az európai autóipar gyengesége kitart.
- Ha a kiskereskedelmi és energiaadók áthárítása megemeli az inflációt.
A 2027-es kiigazítás nem csak a méretével, hanem a szerkezetével is jelentősen fékez, mert a kiadási oldalon a leginkább növekedésbarát eszközökből, a beruházásokból vesz el. Mindez az utóbbi évek gyakorlatának folytatása, csak még nagyobb volumenben. Ezért illuzórikusak a 2027-es gazdasági növekedéssel kapcsolatos kormányzati elvárások.
Mindez azt jelenti, hogy Magyarország marad a gyenge növekedés, a megrekedt felzárkózás csapdájában.