Hogyan zárta be a magyar gazdaságot a megszorítás csapdája és miért nem változik ez 2027-ben sem

2022 óta a nemzetközi környezet öt tényezőn keresztül szűkítette a magyar állam mozgásterét, és mind az öt ugyanabba az irányba hatott. Drágább lett az import energia, drágább a finanszírozás, gyengébb a külső kereslet, elmaradtak az uniós források, és új kiadási kényszerek jelentek meg. Az állam ezekre a nem kötött kiadások – elsősorban a beruházások – visszafogásával és adóemeléssel válaszolt, ami a gazdaságot a lassú növekedés és az ismétlődő kiigazítás csapdájába vitte. Mi lesz 2027-ben, van-e egyáltalán bármi az öt negatív tényező közül, ami jövőre javulhat, és mekkora veszélyt jelent a magyar gazdaságnak az euró gyorsított bevezetése? Elmondjuk a válaszokat részletesen.
Hanyatló európai gazdaság, globális káosz – hogyan zárta be a külső környezet a magyar gazdaságot a kiigazítási csapdába és miért nem változik ez 2027-ben sem
A környezet nem egyetlen sokkot hozott, hanem egymásra rakódó sokkok sorozatát. Mire az egyik lecsengett, jött a következő: 2022-ben a gázár, 2023–24-ben a kamatok, 2024–25-ben a német ipar és a vámháború, 2026-ban a Hormuzi-szoros lezárása.
A globális környezet 2027 felé haladva sem látszik változni. Ehhez társul még a Tisza-kormány erőltetett euró bevezetési terve, ami jelentős megszorításokat jelent már a jövő évi költségvetésben is. Eközben a kormány az uniós elvárásoknak megfelelően tervezi az orosz energia kivezetését, ami újabb terheket ró az országra a következő években.
A sokkok sorozata, 2022–2026
Négy év alatt három különböző jellegű külső sokk érte a gazdaságot, és az energia-problémák kétszer is jelentkeztek.
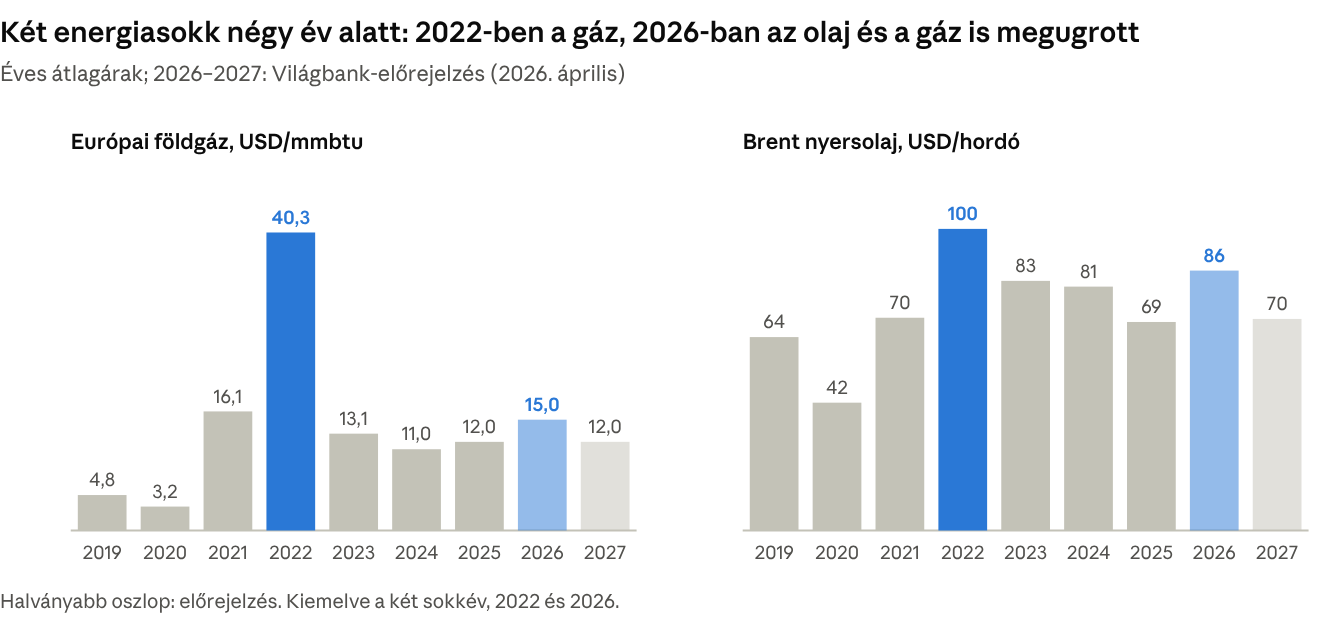
Világbank, Pink Sheet (2019–2023) és Commodity Markets Outlook, 2026. április (2024–2027)
Energiaár és újra emelkedő kamatok
Ráadásul a sokkok nem váltották, hanem átfedték egymást. Mire a 2022-es energiasokk lecsengett, a kamat- és a keresleti sokk már hatott, 2026-ban pedig az energia visszatért.
1. erő: cserearány-sokk és energiaimport-kitettség
A 2022-es energiaár-robbanás a nemzeti jövedelem egy részét egyszerűen kivitte az országból. Magyarország energiaimport-függősége 64 százalék (Eurostat), a gazdaság energiaintenzitása európai összevetésben magas. A wiiw szerint a cserearány 2022 júniusában 5,6 százalékkal volt rosszabb, mint egy évvel korábban.
Ez kétfelől szorította az államot. A folyó fizetési mérleg hiánya közel két évtizede nem látott szintre nőtt, ami a forintot és a finanszírozási költséget is nyomás alá helyezte. A költségvetésnek közben a rezsivédelmet és a stratégiai gázkészletet is fizetnie kellett.
Az Európai Bizottság 2024-es mélységi vizsgálata szerint a 2023-as külső javulás főként külső tényezőkből, az importárak csökkenéséből jött, nem a gazdaságpolitikai lépésekből. A Bizottság úgy látta, hogy az árplafonok a cserearány-romlás hatását csak átmenetileg tompították. A sokk tehát nem tűnt el, csak a költségvetésbe és a háztartások jövedelmébe tolódott át.
2026-ban a mechanizmus megismétlődik. A Világbank szerint a Hormuzi-szoros lezárása – amelyen a világ LNG-forgalmának kb. ötöde halad át – és a katari kapacitások sérülése 2026 márciusában havi 24 százalékkal emelte a gázárindexét. Az energiaárak éves átlaga a Világbank áprilisi előrejelzése szerint 24 százalékkal nő 2026-ban.
2. erő: a globális kamatfordulat és a kockázati felár
A 2022-es globális kamatforduló a sebezhető feltörekvő országokat sokkal erősebben sújtotta, mint a fejlett gazdaságokat. A Fed egy év alatt 0,25-ről 4,5 százalékra emelte kamatát, az EKB a negatív tartományból 2023-ra 4 százalékra. A tőke a biztonságosabb piacok felé mozdult, és a nagy külső hiánnyal küzdő országok kockázati felára megugrott.
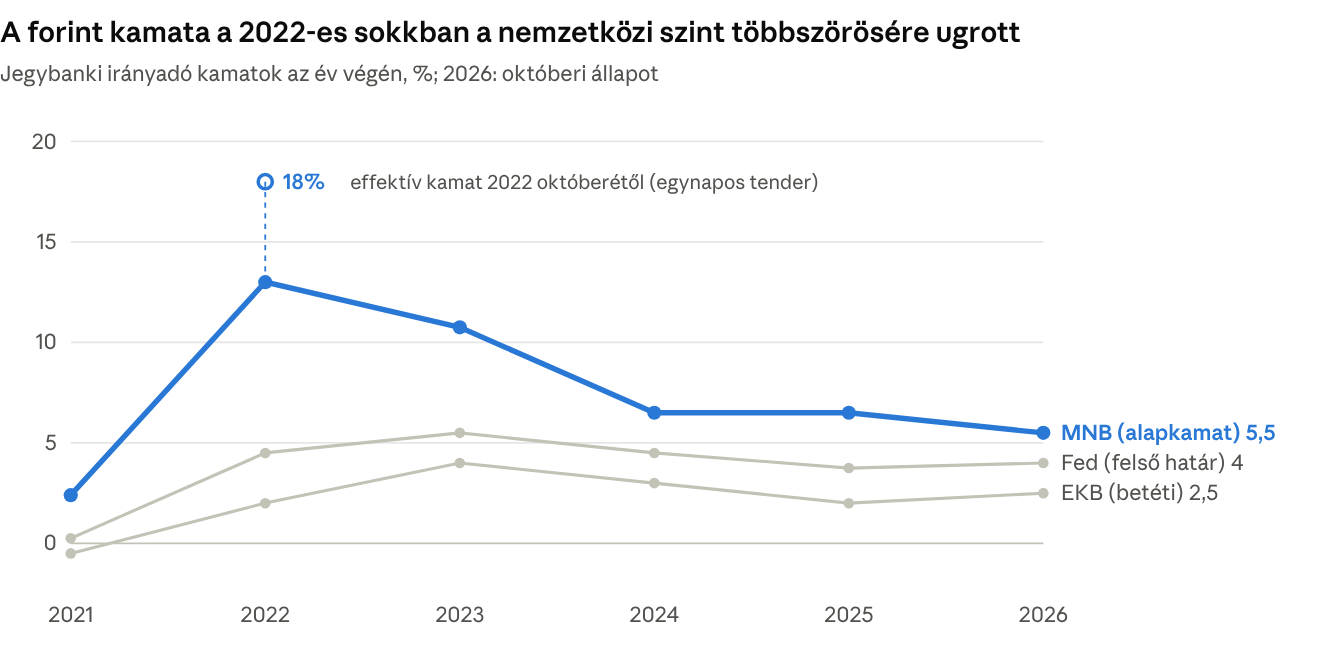
EKB, Federal Reserve, MNB döntései; év végi szintek, 2026: október
Magyarország ebben a környezetben a régió legsebezhetőbb pozíciójából indult: kétszámjegyű infláció, nagy folyófizetési- és költségvetési hiány. Az IMF szerint a sokkok sorozata kiszélesítette a gazdasági egyensúlyhiányokat, ezért a monetáris politika jelentősen szigorított. A forint 2022 októberében 430 fölé gyengült az euróval szemben, az effektív kamat 18 százalékra ugrott.
A magas kamat és a magas infláció az államadósságon át közvetlenül a költségvetésbe épült: a kamatkiadás 2024-ben a GDP 4,9 százalékán tetőzött. A külső kamatforduló így nem egyszeri sokk volt, hanem több éves költségvetési teher.
2026-ban a külső kamatkörnyezet újra szűkült. A Hormuzi-szoros lezárása utáni inflációs kockázatok miatt az EKB júniusában és szeptemberében is emelt, 2,5 százalékra, a Fed szeptemberben 2023 óta először emelt, 3,75–4,00 százalékra. Az MNB ezért megállította a kamatcsökkentést, amit az IMF 2026-os országjelentése üdvözölt. A kamatteher csökkenése így lassabb, mint amit a dezinfláció egyedül lehetővé tenne.
3. erő: a német ipar gyengülése és a kereskedelmi széttöredezettség
A magyar növekedés exportlába 2022 óta nem tudott beindulni, mert a fő felvevőpiac maga is válságban van. Németország a magyar export legnagyobb célpiaca, az autóipar pedig a magyar feldolgozóipari hozzáadott érték 17 százalékát adja (Európai Bizottság).
A német ipar 2022 óta szerkezeti visszaesésben van. A Destatis adatai szerint az energiaigényes ágazatok termelése 2025-re közel 18 százalékkal a 2021-es szint alá került. 2025 augusztusában az autóipari termelés egyetlen hónap alatt 18,5 százalékkal esett, a teljes ipari termelés 2022 márciusa óta a legnagyobbat zuhant.
Ehhez jött a kereskedelmi széttöredezettség. Az Egyesült Államok 2025-ben általános vámokat vetett ki, az EU–USA keretmegállapodás az uniós termékek – köztük az autók – nagy részére 15 százalékos vámplafont rögzített. A beszállítói láncok végén álló magyar gyártók ezt közvetetten, a német megrendeléseken keresztül érezték meg.
Az eredmény: az export volumene 2023 és 2025 között lényegében stagnált, a Bizottság szerint 2025-ben 1,1 százalékkal csökkent is. A Bizottság ezt inkább az európai autóipar szerkezeti átalakulásának tulajdonítja, mint a magyar költségversenyképességnek. Az állam így nem számíthatott arra, hogy az export kitermeli a kiigazítás kieső keresletét.
4. erő: befagyasztott uniós források
Éppen akkor maradt el a legfontosabb külső beruházási forrás, amikor az állam a saját beruházásait vágta. Az EU 2022 decemberében egyszerre három csatornán zárta el a forrásokat. A Tanács a jogállamisági feltételrendszer alapján 6,3 milliárd eurónyi kohéziós kötelezettségvállalást függesztett fel – ez volt a mechanizmus első alkalmazása (eucrim). Az 5,8 milliárd eurós helyreállítási tervet 27 "szupermérföldkőhöz" kötötték, a kb. 22 milliárd eurós kohéziós keret kifizetését pedig szintén különböző feltételekhez (OSW).
A Bizottság 2023 decemberében kb. 10,2 milliárd eurót oldott fel, a többit nem volt hajlandó odaadni. Az uniós források a közép-kelet-európai országokban a közberuházások fő finanszírozói. Lengyelországban és Romániában a jórészt uniós pénzből finanszírozott állami beruházás ellensúlyozta a magánberuházás gyengeségét, Magyarországon ez a pénz hiányzott.
A hatás kétirányú volt. A források hiánya közvetlenül csökkentette a beruházást, a Bizottság szerint pedig a szűkös költségvetés az uniós projektek hazai előfinanszírozását is korlátozta. A 2026 májusában bejelentett 16,4 milliárd eurós feloldás a Fitch Ratings júniusi értékelése szerint 2026-ban még csak korlátozottan hat a GDP-re, a beruházásokat főként 2027-től élénkítheti. Már amennyiben a Tisza-kormány beruházásokra költi.
5. erő: új kiadási kényszerek – védelem és energiabiztonság
A geopolitikai fordulat nemcsak bevételt vett el, hanem tartós új kiadásokat is rótt az államra. A NATO 2025 júniusi hágai csúcsán a tagállamok vállalták, hogy 2035-ig GDP-jük 5 százalékát fordítják védelemre. Ebből legalább 3,5 százalék az alapvető katonai kiadás, 1,5 százalék a védelemhez kapcsolódó infrastruktúra és ipar (OSW). A korábbi cél 2 százalék volt.
Magyarország 2023 óta a GDP kb. 2 százalékát költi védelemre. A hágai vállalás teljesítése egy évtized alatt további 1,5–3 százalékpontnyi GDP-arányos kiadást jelent, miközben a költségvetés már most is a hiány csökkentésén dolgozik.
Az energiabiztonság szintén tartós költség lett. A rezsivédelem a 2022-es ideiglenes válságeszközből a költségvetés állandó tételévé vált: 2026-ban is a GDP kb. 1,4 százaléka. Az EU orosz energiáról való leválási menetrendje – az orosz gáz- és LNG-import fokozatos tilalma – a diverzifikáció költségét is a hazai fogyasztókra és a költségvetésre hárítja.
Ez az a pont, ahol a külső környezet közvetlenül a költségvetési szerkezetbe épül be. A védelem és az energia olyan kiadás, amelyet politikailag és biztonsági okból nehéz visszavágni. A kiigazítás terhe ezért a rugalmasabb tételekre, mindenekelőtt a beruházásokra esik.
Hogyan zárult be a csapda?
Az öt erő külön-külön is kezelhető lett volna, együtt viszont ugyanabba a szűk keresztmetszetbe, a költségvetésbe torkollt. Mindegyik erő vagy a kötött kiadásokat növelte (energia, kamat, védelem), vagy a bevételt és a külső forrást csökkentette (export, uniós pénz).
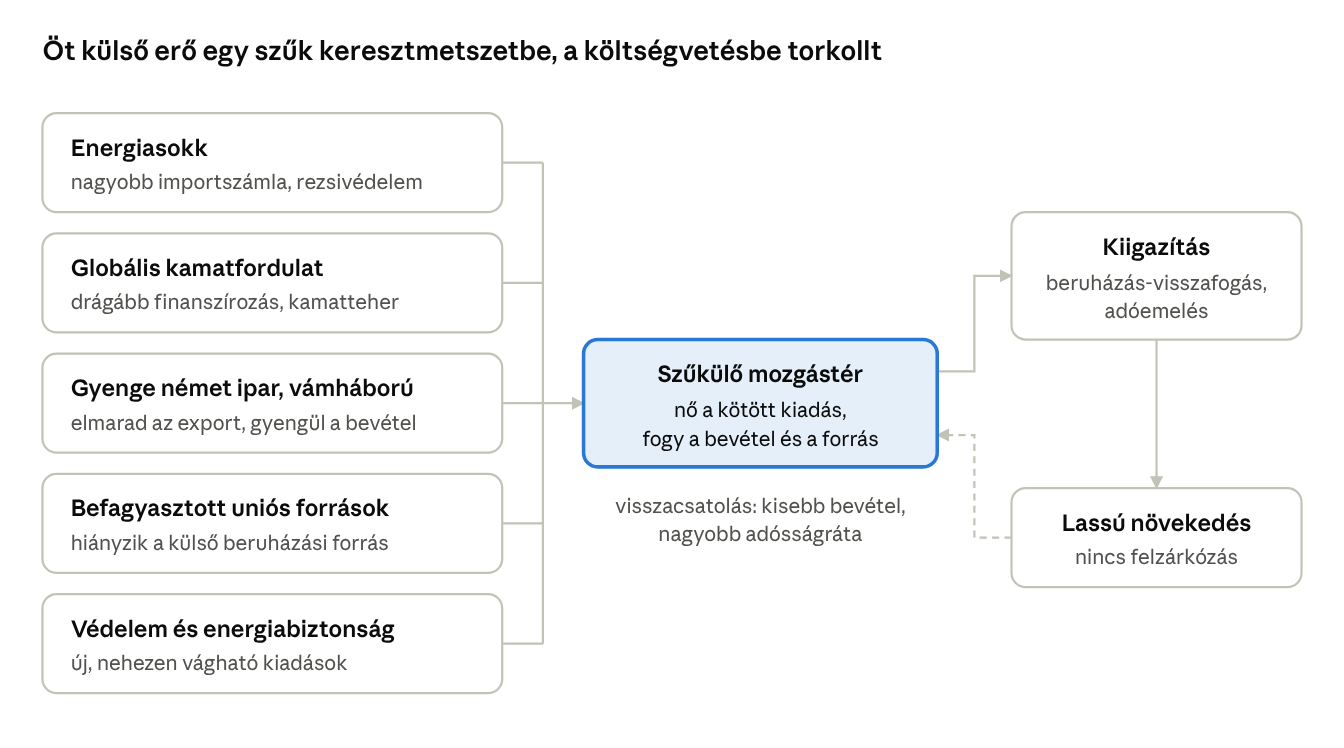
A külső erők és a költségvetési korlát összefüggése · 5 erő, 1 visszacsatolás
A csapdát három lépés zárta be:
- Nem maradt hely anticiklikus politikára. A nagy külső hiány és a kockázati felár miatt a piacok a hiány csökkentését követelték – az IMF 2023 elején már "nagy költségvetési kiigazítást" rögzített. Az állam így recesszióban sem támaszthatta a keresletet.
- A kiigazítás a rugalmas tételekre esett. Az energia, a kamat és a védelem nehezen vágható, ezért a teher a beruházásokra és az adóemelésre jutott. Ez a legdrágább kombináció a növekedés szempontjából, különösen akkor, amikor az uniós forrás sem pótolja a kieső állami beruházást.
- A gyenge növekedés visszacsatolt. A lassuló GDP kisebb adóbevételt és magasabb adósságrátát hozott, ami újabb kiigazítást követelt. 2026-ban a Hormuzi-sokk és az újra emelkedő nemzetközi kamatok éppen akkor szűkítették ismét a mozgásteret, amikor a kamatteher csökkenni kezdett volna.
A régiós összevetés mutatja, hogy a külső erők aszimmetrikusan hatottak. Lengyelország alacsonyabb energiaimport-függőséggel, folyó uniós forrásokkal és kisebb kockázati felárral ugyanezt az időszakot beruházásbővítéssel és a régió leggyorsabb növekedésével vészelte át. Magyarországon mind az öt erő egyszerre és erősebben hatott.
Az IMF 2026. októberi országjelentése ezért úgymond növekedésbarát módon végrehajtott kiigazítást ajánl: kevesebb támogatást és adminisztratív kiadást, valamint adóreformot. A külső környezet tehát a csapdát hozta létre; az, hogy a kiigazítás melyik tételre esik, az dönti el, mennyire mély lesz.
Zárás: a 2027-es költségvetés sem lép ki a csapdából
A 2027-es költségvetés nem lép ki a kiigazítási csapdából, hanem egy új, önként vállalt korláttal szűkíti tovább a mozgásteret. A külső erők közül egyik sem enyhült érdemben: az energiaár 2026-ban újra megugrott, a nemzetközi kamatok ismét emelkednek. A tervezet a rezsitámogatásra 232 milliárd forinttal többet szán, mint az idei költségvetés, a kamatkiadás pedig csak lassan csökken.
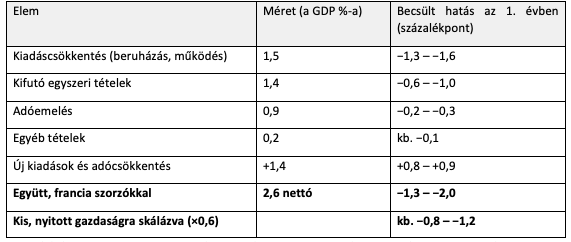
A kormány a hiányt egyetlen év alatt 7,5-ről 4,9 százalékra vinné le. A kiigazítás súlypontja ismét a rugalmas kiadásokon van: a Fitch Ratings szerint a vágások a gazdaságfejlesztési támogatásokat, az állami beruházásokat és a működési költségeket érintik. Nemzetközi makromodellek szorzóival számolva ez az első évben a GDP kb. 0,8–1,2 százalékát veheti el.
Új elem: az euró mint önálló tényező. 2022 és 2026 között a kiigazítás tempóját a piacok és a külső sokkok diktálták. 2027-től egy belső, politikai cél is: a kormány 2030-ra 2,8 százalékra vinné a hiányt, hogy teljesítse a maastrichti feltételt, és a pénzügyminiszter szerint akár 2032-ben bevezethesse az eurót. A Fitch ezt kifejezetten előre hozott, az euróbevezetéshez kötött konszolidációs stratégiának nevezi.
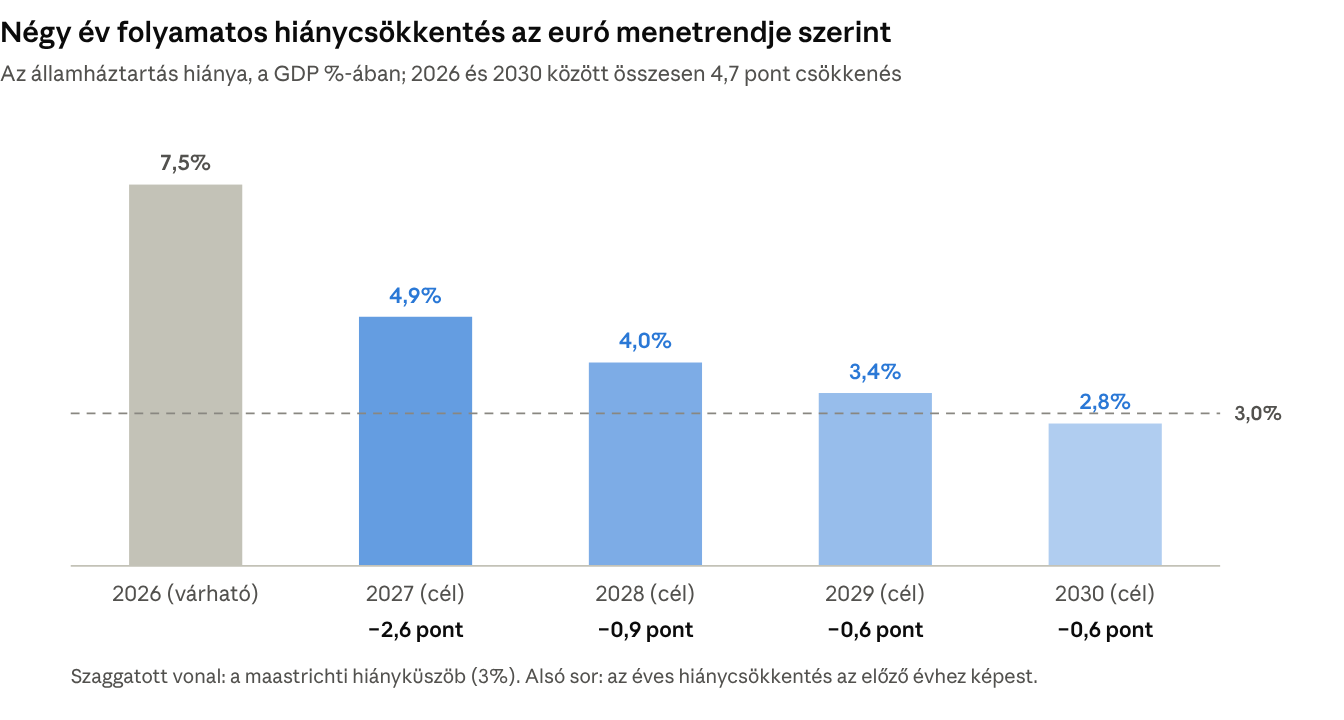
Pénzügyminisztérium, a 2027-es költségvetés és a középtávú pálya bejelentett számai (2026. október); 2026: a kormány várakozása
Ez négy év folyamatos pénzkivonást jelent a gazdaságból, miközben a külső kereslet gyenge, és a növekedés két motorja, a beruházás és az export még nem indult be. A rögzített céldátum elveszi azt a rugalmasságot, amely egy újabb külső sokknál a kiigazítás lassítását lehetővé tenné. Az ERM II-ben töltendő két év ráadásul az árfolyamot is lekötné, ami egy 2022-eshez hasonló sokknál éppen a legfontosabb alkalmazkodási csatornát zárná el.
A nemzetközi intézmények óvatosságra intenek. Az IMF 2026-os országjelentése szerint az euró horgonya lehet a reformoknak, de nem helyettesíti őket, és a csatlakozás haszna azon múlik, mennyire felkészült a gazdaság. Az IMF ugyanezt már 2005-ben jelezte, amikor a kormány 2010-re tűzte ki az eurót: ha a bevezetés főként eseti intézkedésekre épül, az tartósan gyenge növekedéshez vezethet. Az ezt követő, szintén az euróhoz kötött 2006–2007-es kiigazítás után a növekedés 2007-ben 0,3 százalékra esett.
Az euró terve egyébként úgy tűnik, már most mérsékli a kockázati felárat, ami hosszabb távon a kamatterhet, vagyis a csapda egyik fő elemét is csökkentheti. A kérdés ezért nem maga az euró, hanem a (gyorsított) tempó. Ha a menetrend erősebb a növekedés szempontjainál, a 2027-es költségvetés a 2022 óta tartó csapdát nem bontja le, hanem egy újabb, önként vállalt korláttal meghosszabbítja.
Források
Nemzetközi intézmények
- IMF – a 2022. évi Article IV konzultáció lezárása (2023. február)
- IMF – a 2022. évi Article IV misszió záró nyilatkozata
- IMF – a 2024. évi Article IV misszió záró nyilatkozata
- IMF – a 2026. évi Article IV misszió záró nyilatkozata, Budapest, 2026. október 8.
- Világbank – Commodity Markets Outlook, 2026. április (előrejelzési táblák)
- Világbank – a Hormuzi-szoros lezárása és a gázárak (2026)
- Világbank – Commodity Price Data (Pink Sheet), éves átlagárak 2019–2023
- Európai Bizottság – mélységi vizsgálat Magyarországról, 2026
- Európai Bizottság – mélységi vizsgálat Magyarországról, 2024
- Fitch Ratings – Magyarország szuverén minősítésének felülvizsgálata, 2026. június
- EKB – irányadó kamatok; Federal Reserve – FOMC-döntések
- Destatis – ipari termelés, energiaigényes ágazatok
- Eurostat – energiaimport-függőség
Kutatóintézetek és szakmai elemzések
- wiiw – Hungary heading into recession (2022)
- OSW – Hungary closer to obtaining recovery funds, but still not guaranteed (2022)
- eucrim – a Tanács döntése a költségvetés védelméről Magyarországgal szemben (2022)
- OSW – NATO-csúcs Hágában: a kétkomponensű 5%-os védelmi cél (2025)