A túlélésért vesz fel hitelt egyre több magyar vállalkozás, tovább nőhet az amúgy is 10 éves csúcson lévő munkanélküliség
Jelentősen növekedett a magyar vállalkozások eladósodottsága tavalyhoz képest, de nem azért vesznek fel hiteleket, hogy befektessenek, hanem, hogy túléljenek. Az MNB adatai szerint a második negyedévben ugyanis a rövid lejáratú finanszírozási hitelek iránt élénkült a kereslet, miközben a hosszú lejáratú hitelek mértéke csökken. . Vagyis egyre több magyar vállalat kényszerül arra, hogy hitelből tartsa fenn a fizetőképességét. Ezt azonban nehezíti a kedvezményes hitelek kamatainak növekedése. A folyamat vége cégek megszűnése a munkanélküliség további növekedése lehet, pedig ez nyár végére már 10 éves csúcsra nőtt. Az újonnan előterjesztett költségvetés sem segít a magyar vállalkozásoknak. Az 1500 milliárdos megszorítás a kkv-k támogatásának erőteljes csökkentésével is jár, és nőnek a hitelek kamatai is.
A Magyar Nemzeti Bank augusztusi jelentése szerint a vállalatok banki hitelállománya június végén 11,5 százalékkal haladta meg az egy évvel korábbit. A kis- és középvállalkozásoknál 11,1 százalékos volt ez a növekedés. Ez jelentős hitelállomány-növekedés, ami akár pozitívum is lehetne, ha ezek a frissen bevont források a gazdaság bővítését, új beruházások megvalósítását segítenék. Azonban ha megvizsgáljuk a hitelállomány változását, abból egyértelműen kiderül, hogy ennek éppen az ellenkezőjéről van szó.
A jegybank szerint a második negyedévben a hitelkereslet élénkülését a készletek és a vevőkövetelések finanszírozása hajtotta. Közérthetően: a vállalkozásnak ki kell fizetnie az alapanyagot, miközben az eladott termék ellenértéke csak később érkezik meg. A köztes időszakot hitelből hidalja át.
Ez önmagában természetes, akár növekvő forgalmat is kísérhet. Csakhogy ha ez így lenne, akkor ez a beruházási kedv növekedését is magával hozná- ezt azonban nem látjuk. Valójában a teljes beruházási volumen a KSH adatai szerint 9,1 százalékkal csökkent 2026 második negyedévében az év első negyedéhez képest. Ezen belül a vállalkozások beruházási volumene drasztikusan, 15,5 százalékkal esett vissza. Ezzel korrelál, hogy a hosszú lejáratú hitelek iránti kereslet 16 százalékos csökkenéséről számoltak be a bankok. Vagyis a működés finanszírozása élénkült, a tartós fejlesztéseket szolgáló hitelkereslet viszont gyenge maradt.
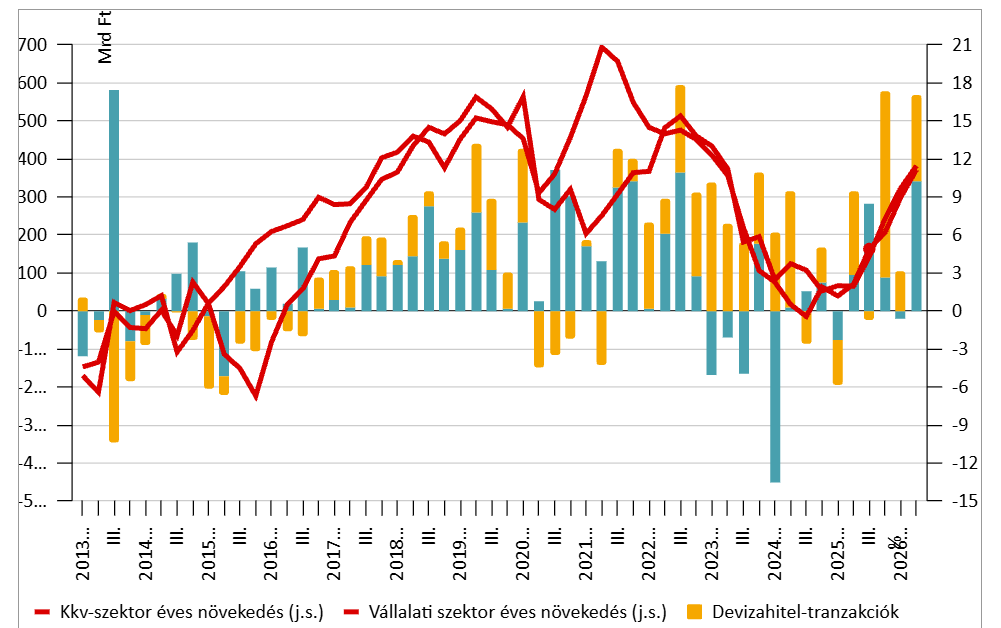
Ennek az üzenete világos: a cégeknek nem a bővüléshez van szükségük pénzre, hanem az életben maradáshoz.
A csökkenő beruházási kedv és az eladósodás együttese pedig hosszú távon a munkaerőpiacra nézve is fenyegetést jelent. Az új beruházások számának csökkenésével csökken az új munkahelyek száma, miközben a már meglévő helyek az eladósodással járó kényszerű költségcsökkentés áldozatai lehetnek. Erre a folyamatra utaló jeleket már most is láthatunk, hiszen csak április óta 13 ezerrel nőtt a munkanélküliek száma.
Drágábban fognak hitelhez jutni a vállalatok
A helyzetet rontja, hogy a vállalatok kettős eladósodási nyomással néznek szembe: egyfelől láthatóan élénkül a rövid lejáratú konstrukciók piaca, amely már likviditási nehézségeket jelezhet előre, másfelől az elérhető átlagos kamatok is jelentősen megugrottak.
Utóbbit a kormány júniusi döntése, a Széchenyi Kártya Program feltételeinek módosítása hajtja, amelynek értelmében a 2026. július 15. után kötött szerződések esetén a vállalatok már nem fix 3 százalékos kamattal igényelhetnek kölcsönt, hanem a bankközi kamatlábhoz (BUBOR) igazodó feltételek mellett adósodhatnak el. Ez a gyakorlatban a jelenlegi kamatlábak mellett azt jelenti, hogy a kormány döntése nyomán az eddiginél közel kétszer (5,5%-os kamattal)ekkora kamattal juthatnak “támogatott" hitelhez a vállalatok.
Minthogy a kamatkiadások növekedése szintén a rövid távú, likviditási oldalon jelent kihívást, a kamatemelés mélyítheti a jegybank számai alapján egyébként is feltűnő finanszírozási nyomást. Egyszerűbben szólva: a kedvezményes hitelek kormányzati drágításának következtében azok a cégek még nehezebb helyzetbe kerülnek, amelyek eddig is hitelből kényszerültek átmenetileg fenntartani a fizetőképességüket. Így tehát azon cégek egy részét is fenyegetheti a fizetésképtelenség, amelyek eddig csak átmeneti finanszírozási eszközként használták a például a Széchenyi Kártya Programot. Ez alatt olyan cégeket kell érteni, amelyek alapvetően nyereségesen működnek, életképesek a piacon, ugyanakkor valamilyen üzletpolitikai megfontolásból a beszállítói kifizetések és a megrendelői kifizetés között jelentős időkülönbség van. Egy példával szemléltetve:
- adott egy építőipari vállalkozó, aki a megrendelővel megállapodik, hogy szakaszosan, egyes szerekezeti egységek elkészültét követően rendezik a vételár kifizetését;
- a kivitelező megrendeli az alapanyagokat, például a téglát;
- ugyanakkor egy vis maior helyzet, például elhúzódó, a munkavégzést akadályozó időjárás miatt a kivitelezés késik;
- a vállalkozónak munkabéreket kell fizetnie, a megrendelő viszont joggal érvel amellett, hogy a nem teljesült munka után nem fizet;
- ilyenkor a cég természetesen életképes, ugyanakkor átmeneti likviditási nehézséggel küzd.
Ebben a helyzetben nem mindegy, hogy ezt a likviditási nehézséget milyen kamatszint mellett vészel át egy vállalkozás. Különösen akkor, ha a fentihez hasonló likviditási kockázat rendszeres része annak az iparágnak, amiben a cég tevékenykedik. Ugyanis ha hosszú távon és rendszeresen drágább hitelekkel kell a beszállítókat fizetnie egy cégnek, két opciója van: árat emel, vagy tönkremegy.
Ez a kockázat tehát a növekvő rövid lejáratú hitelek volumene kapcsán: a vállalkozások nem beruházási, vagyis gazdaságélénkítési céllal vesznek fel hiteleket, hanem a túlélés érdekében.